
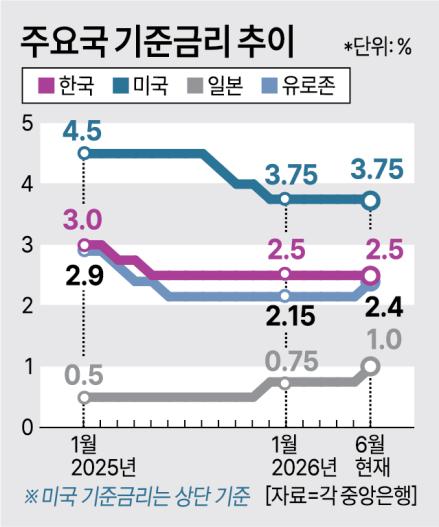
随着主要国家中央银行重回紧缩模式,全球经济正面临新的局面。去年,由于经济放缓的担忧,市场普遍期待降息,但随着通货膨胀和强劲的经济走势交织,情况发生了变化。美国、欧洲和日本的中央银行相继转向紧缩政策,韩国央行也有很大可能在下个月加息。中央银行的货币紧缩将不可避免地导致流动性减少、利息成本上升和资产市场波动性加大。
美国中央银行——联邦储备系统(美联储)在17日(当地时间)的联邦公开市场委员会(FOMC)会议上,将基准利率维持在3.50%至3.75%不变,但暗示未来可能加息。华尔街原本预计美联储将在此次会议上加强抑制通胀的基调,但实际传达的信息更为鹰派。在FOMC的点阵图中,18名委员中有9人预计年内至少会加息一次,而在3月时并没有任何加息的预期。
此次开始的紧缩周期可能会持续较长时间,因为其性质与2022年的紧缩转变有所不同。当时,急剧加息后,经济放缓的预期使得市场普遍认为降息周期即将开始。相反,目前由于能源价格上涨和地缘政治风险,加上稳健的经济走势,物价压力可能会比预期持续更久。供应冲击和需求侧的物价压力加大,可能导致高利率的局面长期化。
韩国央行也诊断出主要国家的货币政策正在转变。韩国央行副行长尤相大在当天的市场情况检查会议上表示:“美联储在ECB和BOJ加息后,暗示应对通胀压力的加息可能性,主要国家的货币政策基调转变正在显现。”他还指出:“预计美联储的沟通方式将发生变化,因此与货币政策路径相关的不确定性可能会加大。”
紧缩转变预计将对经济产生不小的影响。首先,企业的融资成本可能会增加,尤其是那些用赚来的钱都无法支付利息的边际企业将面临更大压力。去年,边际企业的比例达到了统计以来的最高点39%。如果利率上升长期化,企业的结构调整压力也可能加大。家庭也难以避免因贷款利率上升而增加的本金和利息偿还负担。最近,尽管股市强劲和房地产市场预期上升,家庭贷款的增加也可能成为负担因素。
资产市场的波动性也可能加大。若支撑股市的流动性减少,资产价格的波动性将会加大。基准利率上升的可能性越高,风险资产的偏好心理就越弱,这可能会对刚刚达到“9000点”的国内股市产生负面影响。汇率也将受到影响。如果美国加息导致美元走强,作为风险资产的韩元将贬值。然而,对于与日本处于竞争关系的出口企业来说,这也有积极的一面,因为日元升值将改善国内企业的价格竞争力。
野村证券经济学家朴钟宇表示:“基准利率每上升0.25个百分点,家庭和企业需要额外承担的利息成本约为7万亿韩元。”他还指出:“如果未来加息三次,额外的利息负担可能超过20万亿韩元,但今年和明年财政状况相对宽松,财政政策可能会在一定程度上起到缓解作用。”
※ 本报道经人工智能(AI)系统翻译与编辑。












