
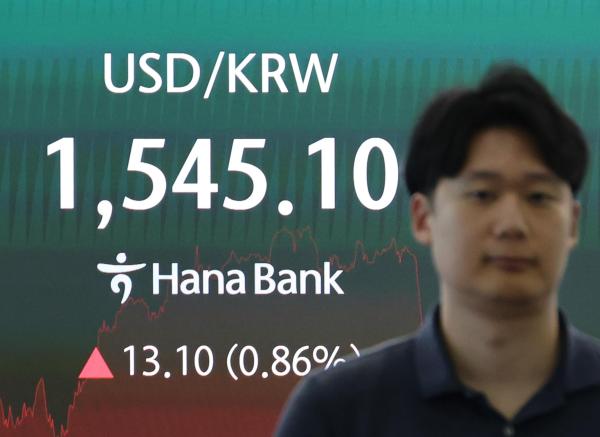
韩元兑美元汇率持续在1500韩元附近高位运行,银行资本管理面临紧急情况。由于高汇率的影响,风险加权资产(RWA)增加超过20万亿韩元,核心资本比率(CET1)面临下降压力。若汇率持续上涨,可能会对生产性金融的扩展和股东回报政策的推进造成阻碍。
根据30日金融界的消息,KB国民银行、信贷银行、 하나银行和我们的银行等四大银行截至今年第一季度末的RWA总计为886万4588亿韩元,较去年年底的862万1248亿韩元增加了24万3340亿韩元,增幅为2.9%。
RWA是银行持有资产按风险程度加权后计算的值,是衡量银行健康性的国际清算银行(BIS)资本充足率和CET1比率的基础。
RWA增加的原因分析为企业贷款的扩大以及韩元兑美元汇率的上涨。汇率上升时,银行持有的外币贷款和外币证券的韩元折算额增加。CET1比率是将普通股资本除以RWA计算得出的,因此RWA增加会导致比率下降。高汇率直接对银行健康性指标施加压力。
问题在于高汇率的趋势正在持续。尽管中东地区的地缘政治风险有所缓解,但由于韩美基准利率差和国内投资者的海外投资增加,结构性美元需求仍在持续。
根据韩国银行的数据,今年第一季度韩元兑美元的平均汇率为1465.16韩元。进入第二季度,截至29日的平均汇率已跃升至1500.85韩元。如果在剩余交易日内汇率没有急剧下跌,第二季度的平均汇率也将超过1500韩元。自1998年第一季度外汇危机期间的1596.8韩元以来,季度平均汇率首次回升至1500韩元以上,时隔28年3个月。
银行界估算,韩元兑美元汇率每上涨10韩元,银行的CET1比率将下降0.01至0.03个百分点。根据金融监督院的数据,去年第一季度国内银行的平均CET1比率为13.41%,高于监管要求的8%。然而,若汇率持续上涨,资本缓冲能力可能迅速下降。
高汇率的长期化可能导致企业贷款供应等生产性和包容性金融的萎缩。若汇率持续上升,银行为了维护CET1比率,需积累更多资本。在这种情况下,银行在风险加权较高的企业贷款或中小企业贷款的扩展上将更加谨慎。高汇率增加了进口企业的成本负担和外币借款企业的偿还压力,可能进一步加重银行资本比率管理的负担。
这也可能影响政府推动的增值政策。CET1比率下降将减少用于股息和股份回购等股东回报的能力。
金融界人士表示:“汇率的上涨不仅是简单的损益变量,更是直接影响银行资本比率和贷款能力的因素。”他指出:“若高汇率持续,银行将不得不更加重视资本管理,而非贷款扩展等增长战略。”
※ 本报道经人工智能(AI)系统翻译与编辑。












