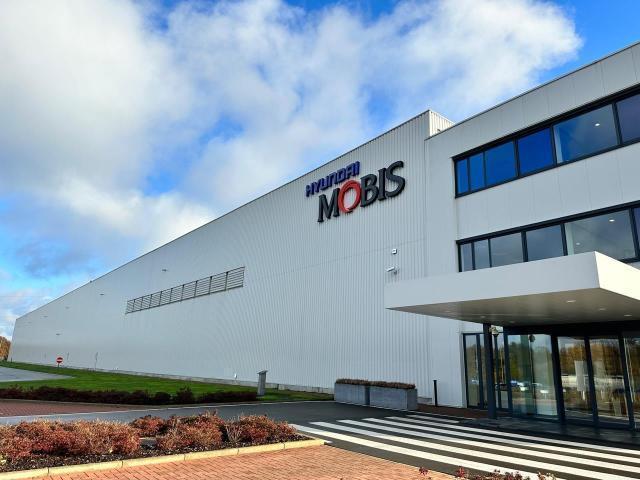
信韩投资证券于7月2日表示,考虑到现代摩比斯制造部门亏损的缩小和机器人业务的成长潜力,维持对其“买入”的投资评级。然而,因全球汽车行业估值下降,目标股价从90万元下调至79万元。
研究员朴光来指出:“短期内,售后服务(A/S)部门的稳健盈利能力将支撑股价下行,而下半年制造部门亏损的缩小将成为股价反弹的关键因素。中长期来看,机器人执行器业务将是估值扩大的核心。”
此外,信韩证券还将机器人业务视为中长期的增长动力。预计波士顿动力的类人机器人“阿特拉斯(Atlas)”所搭载的执行器将成为现代摩比斯未来的新收入来源,预计2027年下半年将实现样品销售,2028年将进入大规模生产。
朴研究员评价道:“目前股价反映了A/S业务的稳定盈利能力,但尚未充分体现制造正常化和机器人业务的价值。”
※ 本报道经人工智能(AI)系统翻译与编辑。