
越南在世界银行的收入分类中升至上中等收入国家,但在资本市场的“新兴市场”门槛上仍未突破。经济增长和出口扩大推动了国家收入等级的提升,而MSCI的评估则面临外资投资可及性、结算与清算、信息披露制度等挑战。
根据当地媒体VnExpress等的综合报道,世界银行在其年度国家收入分类中,将越南的人均国民总收入(GNI)从2024年的4490美元(约696万越南盾)上调至去年的4970美元(约771万越南盾),因此将越南从下中等收入国调整为上中等收入国。今年的上中等收入国标准为人均GNI在4636美元至14375美元之间,越南已超出这一标准。
越南收入等级的提升是增长率和出口扩大的共同结果。世界银行指出,越南的出口在2024至2025年间将增长超过15%,国内生产总值(GDP)增长率分别为7%和8%。2021至2025年间,越南的GNI年均增长10%,世界银行专家称这是“地区内最强劲的持续增长之一”。
此次分类调整与越南的中长期经济目标密切相关。越南设定了到2030年成为拥有现代工业基础的上中等收入发展中国家的目标,并计划在2045年进入高收入国家行列。为此,政府正在推动下一阶段的经济增长率超过10%。
然而,与国家收入等级不同,越南股市在全球指数评估中尚未显著变化。MSCI在上月24日发布的年度市场分类报告中未提及越南。在单独的统计页面中,越南仍被归类为前沿市场。因此,越南股市今年未被纳入MSCI的升级观察名单。
未能进入观察名单也给越南股市带来了压力。MSCI会将可能升级或降级的市场单独列入观察名单进行进一步评估。通常,一个市场要升级,至少需要在一次年度评估中被列入观察名单,因此此次遗漏可能意味着越南进入新兴市场的时间将进一步推迟。
MSCI并未否定越南市场的改革趋势。MSCI在上月19日发布的《2026年全球市场可达性评估》中,认可了通过全球经纪商的交易模式、中央清算所(CCP)的建立、英文信息披露时间表、外资持股上限等变化为积极因素。然而,在核心标准方面,仍有许多问题需要解决。
越南股市面临的障碍主要集中在外资投资者的可及性和市场制度上。MSCI指出,外资持股限制、外资投资者权利的平等性、外汇、信息披露、结算与清算、证券借贷、卖空等问题是主要挑战。市场规模和交易金额之外,海外投资者实际能否自由交易和资金流动仍是重要的评估标准。
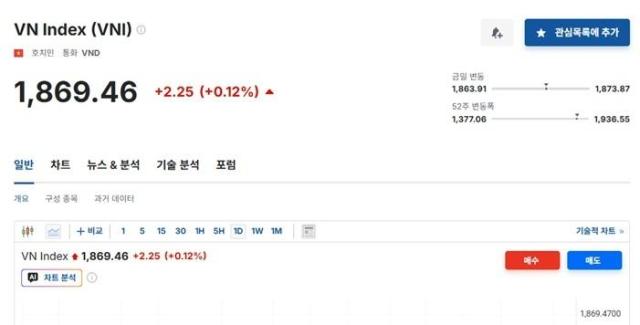
从指数来看,股市在上半年表现出上涨趋势。代表胡志明市股市的VN指数从去年年底的1784点上涨至1860点,上半年上涨了4.2%。然而,这一趋势伴随着六个月的大幅波动。由于对中东紧张局势的担忧,指数一度跌破1600点,随后强劲反弹,在5月中旬达到1927点。
VN指数的上涨率主要受到部分大盘股的影响。若不考虑与越南集团相关的四只股票,胡志明证券交易所的代表指数计算为1747点,较去年年底下降超过2%。安本证券(ABS)分析团队认为,这一水平接近去年3月的低点,尽管市场估值具有吸引力,但资金尚未回流。
与此同时,越南在世界银行的收入分类中升至上中等收入国,经济增长成果得到了认可,但要实现MSCI的新兴市场纳入,仍需进一步证明外资投资者的可及性、结算与清算体系以及信息披露制度的改善。尽管VN指数在上半年实现了上涨,但部分大盘股的依赖性和外资资金的流出仍然显现,越南资本市场的挑战依然存在。
※ 本报道经人工智能(AI)系统翻译与编辑。












