
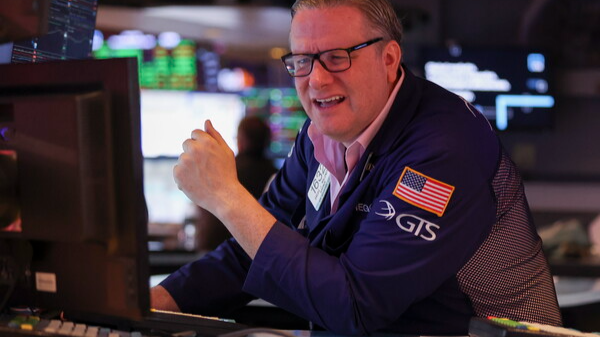
在7月2日(当地时间),纽约证券交易所的道琼斯工业平均指数上涨约594点,收于52900.07点,再次创下历史新高,涨幅为1.1%。标准普尔500指数保持在7483.24点附近,科技股主导的纳斯达克指数则下跌0.8%,收于25832.67点。
市场关注当天发布的6月就业报告。美国6月非农新增就业人数仅增加57000人,远低于市场预期的11万人。然而,失业率保持在4.2%,限制了经济急剧放缓的担忧。
就业放缓降低了美联储进一步加息的可能性。美国10年期国债收益率降至4.48%。随着利率负担减轻,医疗保健、必需消费品等防御性股票和工业股吸引了买盘。
然而,半导体股连续两天下跌。费城半导体指数下跌超过5%。由于与人工智能(AI)相关的股票自年初以来大幅上涨,出现了获利了结的抛售。英伟达股价下跌超过1%,美光和兰迪研究公司也大幅下滑。
从行业来看,防御性股票和传统工业股相对强劲,而大型科技股表现较弱。标准普尔500指数中超过三分之二的成分股上涨,但由于半导体和AI相关股票的疲软,整体指数的上涨幅度受到限制。
投资者在独立纪念日假期前开始调整仓位。美国股市将在7月3日休市。市场普遍认为就业放缓是降低利率负担的积极因素,但AI相关股票的估值压力持续,行业间的差异化趋势加大。
※ 本报道经人工智能(AI)系统翻译与编辑。












