
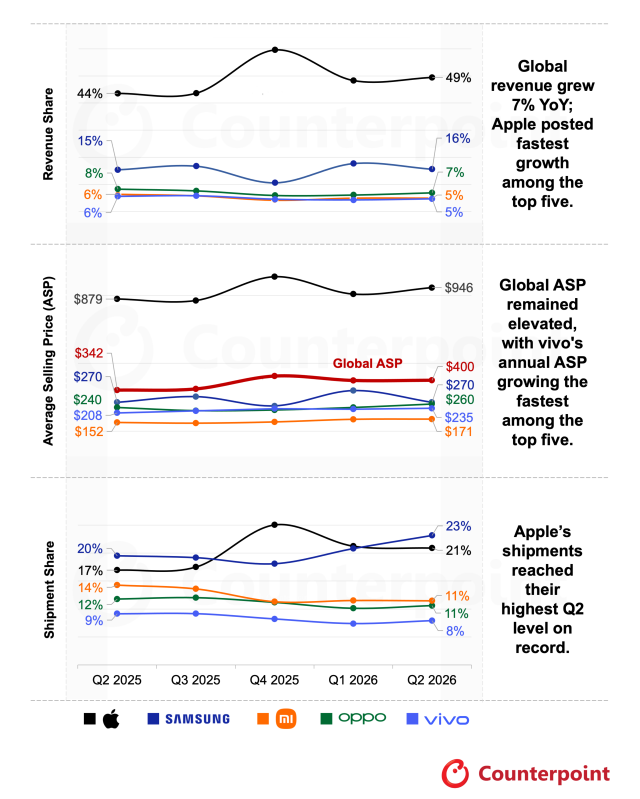
全球智能手机市场在出货量下降的情况下,凭借平均销售价格(ASP)的上升,第二季度创下历史最高销售额。由于人工智能(AI)时代内存价格飙升,智能手机制造商纷纷提高产品价格,市场迅速从“数量竞争”转向“价值竞争”。
苹果和三星电子在高端产品销售扩大和成本竞争力的基础上保持了增长,而中低价产品占比较高的中国厂商则面临成本压力和需求减缓的双重困境。
市场结构也在快速变化。过去,出货量的扩大是增长的关键,而现在高端产品占比的提升和价格上涨正在主导业绩。由于AI服务器需求的增加导致内存供应不足和零部件价格上涨,智能手机厂商也越来越多地将成本压力反映在产品价格上。
Counterpoint Research的首席研究员实皮·贾因表示:“全球智能手机市场已进入以价值增长为核心动力的阶段,出货量的增长已不再是唯一目标。入门级市场正在缩小,成本压力加大,制造商们正集中于高端产品销售和大容量型号的比例提升。”他进一步指出:“通过分期付款和以旧换新计划,智能手机制造商在新兴市场中也提高了高端产品的可及性。”
受益最大的企业是苹果。苹果在第二季度的销售额市场份额达到49%,创下历史最高水平。销售额同比增长22%,出货量和ASP分别增长13%和8%。
iPhone 17系列的良好销售推动了业绩,尤其是基础款iPhone 17和iPhone 17 Pro Max的销售超出预期,维持了以高端产品为中心的销售结构。与竞争对手因内存价格上涨而大幅提高产品价格不同,苹果成功保持了主要型号的价格,同时扩大了市场份额。
Counterpoint Research的研究总监塔伦·帕塔克表示:“苹果受到内存供应紧张的影响相对较小,成本上涨也被其自身吸收,从而保持了价格竞争力。在中国、欧洲和新兴市场的表现尤为突出,安卓制造商的价格上涨进一步突显了苹果的相对竞争力。”
三星电子也保持了稳定的增长。三星以16%的销售额市场份额位居第二,销售额和出货量均增长9%,而ASP与去年持平。Galaxy A系列的稳健销售推动了出货量的增长,Galaxy S26系列的良好销售支持了高端产品的业绩。在中东、非洲和北美市场,三星也实现了两位数的增长,进一步提升了业绩。
特别是三星电子凭借自有的半导体和显示器等核心部件的垂直整合结构,有效吸收了成本上涨的影响。尽管对部分产品线进行了选择性调价,但仍稳定保持了ASP,从而实现了出货量和盈利能力的双重保障。
相反,中国厂商则因成本压力导致业绩下滑。小米在前五大品牌中出货量下降幅度最大,出货量下降26%,销售额下降17%,但ASP上涨13%。然而,由于其业务结构中入门级和中低价产品占比高,承受了内存价格上涨的压力,价格上涨导致需求减少,使得ASP的上涨未能弥补出货量的下降。
OPPO和Vivo的情况也类似。两家公司分别实现了9%和13%的ASP增长,但销售额分别下降了10%和11%。尤其是Vivo在主要厂商中ASP的上涨幅度最高,但由于市场对价格敏感,销售下降未能得到遏制。业界普遍认为,这两家公司都在将产品组合重心转向高端,以改善盈利能力。
预计下半年这一趋势将持续。由于AI内存供应不足和零部件价格上涨的可能性较大,智能手机制造商的价格上涨和高端战略将继续。供给将成为市场更大的制约因素,预计下半年智能手机出货量的下降幅度将进一步扩大。因此,平均销售价格预计也将继续上涨。
※ 本报道经人工智能(AI)系统翻译与编辑。












