
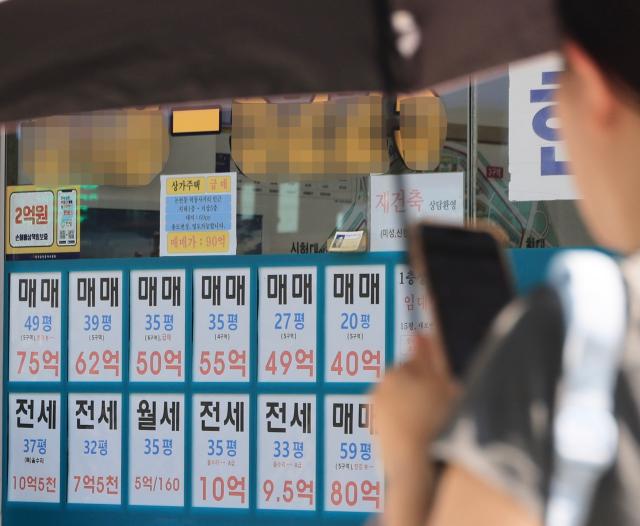
政府正在最后审查扩大房地产项目融资(PF)公共担保和放宽金融监管等措施,以扩大住房供应。在李在明总统要求“大胆增加住房供应”的背景下,金融监管机构也在积极探讨放宽供应方融资的方案。
根据9日金融监管机构的消息,金融委员会正在围绕建筑业界和现场的建议,审查促进住房供应的融资活化方案。
金融机构对PF相关的健康性监管放宽也是业界的强烈要求。金融监管机构为防止PF项目过度借贷,计划从明年起在四年内将资本充足率提高至20%。这一措施将根据资本充足率差异化适用风险权重、准备金和贷款限额等。
然而,开发业界对金融机构已经提前反映这一点而导致供应方融资萎缩表示不满。一位房地产开发业界人士表示:“应将民间租赁住房视为社会间接资本,放宽相关监管或推迟实施时间。”
租赁经营者的贷款监管也可能会有所调整。政府在去年9·7政策中限制了住房买卖和租赁经营者的住房抵押贷款,但对新建住房以此作为抵押的首次贷款则予以例外。金融监管机构正在考虑扩大这一例外范围,以促进租赁住房的供应。
为了解决即将入住的新建公寓的尾款贷款难题,以及放宽搬迁费用贷款监管,也在与促进供应的政策相结合进行审查。关于搬迁费用贷款,有人提议将抵押标准从现有住房改为新建住房,以增加贷款可能金额。
李总统最近在两次房地产政策检查会议上讨论了扩大住房供应的方案。在7日的会议上,他要求不要停留在旧有思维,勇敢地进行转变和实践。
另一方面,针对投机性需求的租赁贷款监管则显得谨慎。金融委员会正在准备限制针对投机目的的非居住一户住宅者的租赁贷款。李总统多次指出,过度的租赁贷款可能会推高房价。
关于租赁贷款限制的方式,可能会考虑减少担保。银行的租赁贷款是基于住房城市担保公社、韩国住房金融公社、SGI首尔担保等的担保,因此可能会考虑降低担保比例或对部分对象限制担保。
关键在于如何区分非居住一户住宅者中的实际需求者和投机性需求者。金融监管机构的高级官员表示:“在制定区分投机性的标准过程中,将尽量减少对实际需求者的不便。”
在税制改革方案中被认可的例外理由,如工作变动、调动、需要长期治疗或护理的疾病、因校园暴力转学、赡养父母等,也可能在租赁贷款监管中被参考。
最近房地产民心恶化也是一个负担。在税制改革方案公布后,关于租赁市场的影响以及非居住一户住宅者的税负的担忧在执政党内部也被提出。如果再强力实施租赁贷款监管,可能会导致租赁市场的不安,因此金融监管机构也在考虑调整力度。
※ 本报道经人工智能(AI)系统翻译与编辑。












