
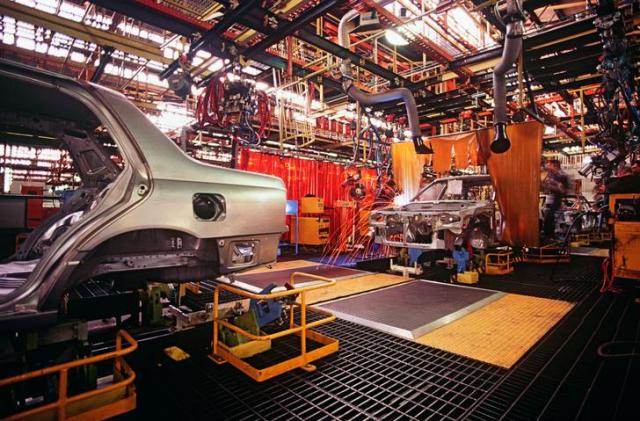
国家数据处在31日发布的7月工业活动动态中指出,设备投资较上月增长7.5%,与去年同月相比增长24.9%。机械和运输设备的投资均有所增加,推动了设备投资的增长。
相对而言,建筑领域依然疲软。7月建筑订单较去年同月减少34.0%。其中,土木工程订单减少55.0%,建筑订单减少23.2%。按发包方分类,公共订单减少34.9%,私人订单减少19.7%。
建筑订单被视为未来实际施工的先行指标。如果订单持续减少,可能会对建筑施工产生滞后影响。
实际上,7月建筑施工额较去年同月减少3.2%。建筑施工额减少5.5%,而土木施工额则增长4.4%。在建筑领域,各个工种的趋势呈现出不同的走向。与上月相比,建筑施工额减少1.1%,建筑施工额减少7.4%。
这部分反映了6月汽车等耐用消费品销售大幅增长的基数效应。数据处解释称,由于6月零部件供应改善,汽车生产和销售有所增加,因此7月出现了相反的影响。
在制造业方面,生产和库存同时增加。制造业生产较去年同月增长3.9%。汽车和机械设备的生产增加,延续了增长势头。
然而,制造业库存也较去年同月增长6.4%。库存率为97.2%,较上月上升3.4个百分点。这表明,生产增长未能跟上出货,可能导致库存压力加大。
投资表现尚可,尤其是设备投资不仅在半导体制造设备上有所增加,航空器和船舶等运输设备的投资也有所增长。然而,设备投资的增长尚未明显扩散至建筑和消费等其他内需领域。
国家数据处经济动态统计审议官李斗源表示,关于7月的工业活动,“受到上月基数效应的调整”,并指出“生产和消费有所调整,但投资以设备投资为主,表现良好。”
※ 本报道经人工智能(AI)系统翻译与编辑。












