
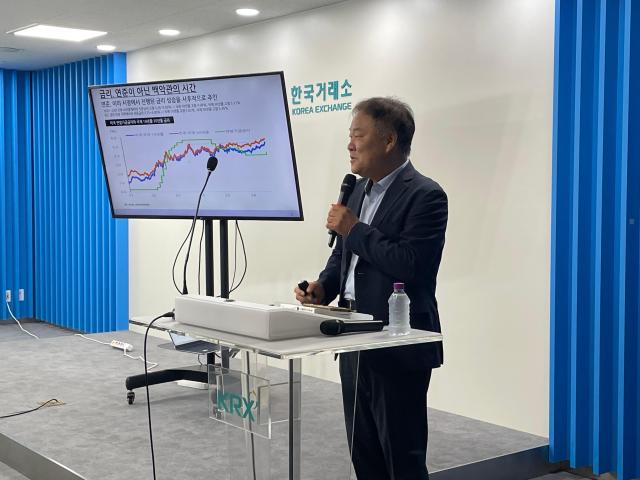
金学均信永证券研究中心主任指出,近期利率上升并非源于美联储的货币政策,而是市场利率先行上升,随后美联储对此进行了追认。他认为,美国的财政赤字和中东战争导致的油价上涨等因素影响了长期利率,若战争结束,油价和长期利率有可能会一起稳定下来。国内股市方面,个人投资者资金持续流出,预计未来外资供需将成为市场的主要变量。
金主任在22日于首尔汝矣岛韩国交易所举行的记者见面会上表示:“从短期来看,现在的时间不是美联储的时间,而是白宫的时间。”
金主任将近期长期利率上升的背景归因于美国的财政状况。他指出,在美国财政赤字持续的情况下,政府的国债发行和财政支出扩大的担忧加剧,市场要求的风险溢价也可能上升。他认为,如果财政扩张持续,市场上可能会出现与中央银行的货币政策无关的长期利率上升结构。
中东战争同样被视为短期内影响利率的重要变量。他分析称,如果战争持续,油价上涨将加大物价压力,同时地缘政治风险的担忧也将加剧,从而增加长期利率上升的压力。
相反,若战争结束,利率环境可能会发生变化。金主任预测:“战争结束后,油价可能会下降,长期利率也可能会随之下降。”他解释道,战争导致的油价上涨和地缘政治风险的缓解将降低物价和风险溢价的担忧,从而使长期利率下降。
不过,他指出,财政扩张带来的长期利率上升风险与中东战争无关,依然存在。如果高利率持续较长时间,不仅政府,企业和家庭的利息负担也会加重,已经负债累累的全球经济也会受到影响。他特别强调,如果长期利率在高位固化,将对金融市场和实体经济产生影响。
在国内股市方面,金主任认为,个人投资者资金流动的变化正在改变供需结构。他表示,个人资金在8月流出13兆5466亿韩元,9月18日之前又流出约9兆8300亿韩元。与过去牛市中个人投资者资金流入成为股市主要供给源的情况不同,近期个人资金的流出正在改变供给结构。
因此,他预计外资供需的重要性将增加。在个人投资者持续卖出的情况下,外资的买入情况将成为决定市场供需的主要变量。
※ 本报道经人工智能(AI)系统翻译与编辑。












