
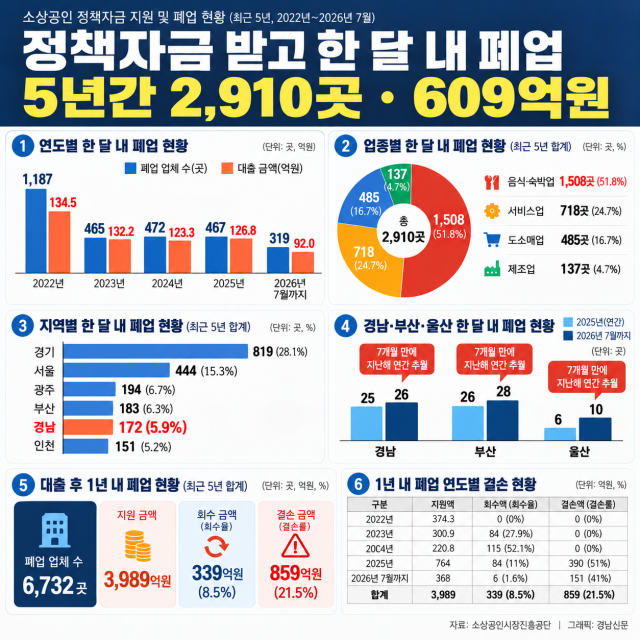
截至今年7月,庆南地区获得小商户政策资金贷款后不到一个月就关店的企业已达26家。
这一数字在短短7个月内就超过了去年的年关店数25家。来自国会产业通商资源中小企业委员会的民主党议员许成武(庆南昌原城山)指出,甚至有企业在贷款三天后就关闭,质疑小商户市场振兴公团的政策资金审查体系。
许议员办公室对此类“贷款后即关店”的现象并非首次进行调查。过去也曾持续提出相关问题,此次资料也是为了确认贷款后短期内关店的企业而向小商户振兴公团要求的。
议员办公室认为,贷款后关店可能与政策资金审查过程中的问题及计划性“操作贷款”有关。这种情况的发生可能会剥夺真正急需资金的小商户获得政策资金的机会,这是许议员的判断。
实际上,今年6月4日获得6000万韩元创新成长促进资金的一家企业在三天后的6月7日关店。关店原因包括特许经营人气下降、顾客减少和再创业。
4月29日借同样金额的另一家企业在一周后即5月6日出售了业务并关店。
小商户振兴公团根据贷款金额筛选出的超短期关店前五名均为今年发放的创新成长促进资金。获得最多8000万韩元的企业在3月30日贷款后29天出售了业务。3月11日获得6000万韩元的企业也在11天后关店。在这五个案例中,有四个关店原因涉及“出售”或“再创业”。
许议员办公室指出,企业转让、出售或关店、再创业通常需要一定的准备时间。根据贷款执行后仅三天至一周内关店和出售的案例,判断在贷款申请和审查时,企业整理工作可能已经在进行中。
自2022年以来,庆南地区在获得政策资金后一个月内关店的企业总计为172家。今年截至7月,已有26家关店,已超过去年的年关店数25家。
釜山截至今年7月也有28家关店,超过去年的26家,而蔚山则有10家,超过去年的6家。自2022年以来,釜山172家、庆南172家、蔚山65家等在釜庆蔚地区,共有420家企业在贷款一个月内关店,占全国2910家的14.4%。各地区累计数量中,京畿道为819家(28.1%),首尔为444家(15.3%)最多。
全国范围内,超短期关店数量从2022年的1187家减少到2023年的465家,但贷款金额从134亿5000万韩元减少到132亿2000万韩元,变化不大。每家企业的平均贷款金额从约1130万韩元增加到2840万韩元。
2024年将向472家发放123亿3000万韩元,去年则向467家发放126亿8000万韩元。今年截至7月,已有319家在贷款一个月内关店,月均约45家,超过去年的月均39家,贷款金额已达92亿韩元。
按行业划分,餐饮和住宿业有1508家(51.8%),占超短期关店企业的一半以上。服务业718家(24.7%),批发零售业485家(16.7%),制造业137家(4.7%)。仅今年而言,319家中餐饮和住宿业占192家(60.2%)。
与整体贷款规模相比,差距更为明显。自2022年以来,餐饮和住宿业获得的直接贷款为1兆8866亿韩元,占整体7兆3720亿韩元的25.6%。而在一个月内关店的企业中,发放的608亿8000万韩元中,餐饮和住宿业贷款占322亿5000万韩元(53.0%)。与整体贷款占比相比,超短期关店贷款占比高出约两倍。
如果将范围扩大到贷款后一年内,关店企业总数增至6732家。这些企业获得的政策资金为3989亿韩元。
其中回收金额为339亿韩元,仅占支持金额的8.5%。损失处理金额为859亿韩元(21.5%),是回收金额的2.5倍。
去年支持764亿韩元,但回收金额为84亿韩元(11%)。相对而言,390亿韩元(51%)被处理为损失。今年截至7月,支持金额368亿韩元中,151亿韩元(41%)被处理为损失。
许议员认为,贷款后一个月内关店比一年内关店更为严重。因为如果在支持后不到一个月就停止营业,说明在贷款时对营业持续可能性的审查过程需要更加细致。
关于损失金额是否包括债务调整或债权出售等,损失比例从2022年的0%上升到去年的51%的原因,小商户振兴公团并未提供额外说明。许议员办公室表示,即使债务调整或债权出售金额包含在损失中,但在贷款后不到一年就失去自生能力并需要债务调整的企业获得了政策资金,这一点需要关注。
小商户振兴公团在贷款申请、审查和约定过程中,通过国税厅查询确认休业和关店情况,并进行现场实地调查。但现场实地调查的义务仅限于信用较弱的小商户中年收入低于一定金额或没有店铺,或在实际休业时等情况。
如果在贷款后90天内关店,还会进行资金使用情况的检查程序。
许议员办公室指出,国税厅的休业和关店查询仅是确认企业注册状态的方式,而90天内的使用情况检查也是在资金发放后才启动的程序。他们认为,要在贷款前识别关店可能性,需要更为严密的事前审查。
许议员批评道:“在贷款三天后就关店并打算开另一家店的企业,竟然获得了资金,这是一种借助快速执行掩盖审查不严的行为。”
作为替代方案,他建议建立一个综合考察雇佣人数急剧减少、四大保险费拖欠、最近销售额和公用事业费用急剧下降等情况的事前筛选体系。
对于被判断为难以恢复的借款人,提出了将债务调整、店铺拆除费用支持和职业培训结合的“出路套餐”方案。与其像现在这样分别运营贷款和关店后的希望回归套餐等再创业支持,不如根据偿还能力和恢复可能性进行必要支持的转变。
许议员计划在今年的国会审计中就政策资金审查和事后管理问题向小商户振兴公团进行质询。关于法律修订或相关预算的反映,将在进一步资料调查后进行审查。
※ 本报道经人工智能(AI)系统翻译与编辑。












