
情况截然不同。开放AI撤回了无法控制的新模型发布,甚至连“杀手开关”都失效了,这使得“AI速度调控论”愈发受到关注。与此相对,英伟达批准了2350亿美元(约320万亿韩元)的股票回购计划,展现出对市场的信心,似乎在嘲笑市场的担忧。
英伟达的判断很简单:当前股价偏低。12个月前瞻市盈率(PER)约为16.5倍,降至过去15年平均水平30倍的一半。尽管每个季度的业绩超出市场预期,但股价却未能跟上,这主要是由于对“AI峰值”的怀疑以及对超大型数据中心投资的疑虑。
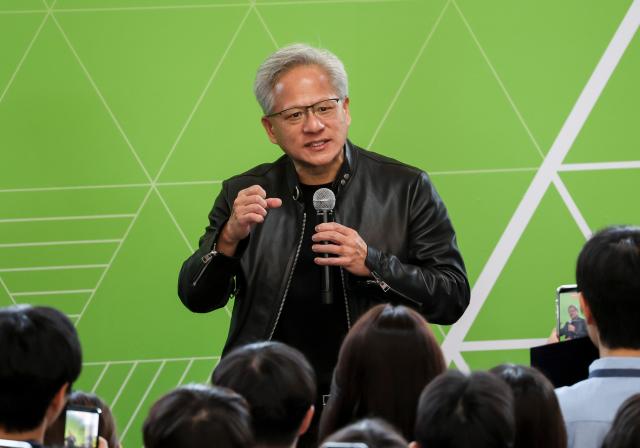
英伟达的选择不仅仅是为了防御股价。大型科技公司对AI基础设施的需求,从中长期来看,应该被视为可持续的“平台转型”。正如黄仁勋首席执行官所说,这是一次每代人都会经历的加速计算的重大转变。对加速器和GPU的巨额投资没有减缓的迹象,这将缓解AI价值链的股价压力,并持续推动基础设施投资。
与负责服务的开放AI不同,负责基础设施的英伟达为何如此自信?开放AI的安全性问题和AI代理的故障主要发生在应用程序和算法中。随着模型的高度发展,理解和实现人类意图的难度呈几何级数上升。现有算法无法解决的技术瓶颈必然会出现。
随着技术的进步,挑战也会随之而来。这正是开放AI和Anthropic等领先企业提出速度调控论的原因。然而,即使新模型的发布延迟,竞争依然存在。竞争对手的追赶、全球企业自建大规模语言模型(LLM)以及各国的“主权AI”项目,使得基础设施需求愈加旺盛。
模型研究的暂时障碍并不会导致硬件需求的下降。进行安全性测试所需的巨量计算能力,依然全部依赖于英伟达的GPU。
320万亿韩元的股票回购显示出AI已经超越预期,进入了商业化和大规模消费的“实质性工业化”阶段。安全性和杀手开关问题是通往更完美AI的阵痛。加速计算的趋势无法阻挡。英伟达在硬件领域的霸主地位,基于对AI基础设施市场主流趋势的冷静和深思熟虑的信心。
※ 本报道经人工智能(AI)系统翻译与编辑。












