
韩美制药开发的国产首款GLP-1类注射型肥胖治疗药物‘艾菲(成分名:艾菲格列奈)’预计将在下个月获得食品药品安全处的批准,并于年内上市。在维戈比和迈恩扎形成的双雄格局中,艾菲的价格竞争力成为主要变量,可能会加大肥胖治疗药物市场的扩张和降价压力。
据业内消息,韩美制药在去年12月申请了艾菲的上市许可,目前正在补充食品药品安全处要求的额外资料,进入许可程序的最后阶段。如果一切顺利,预计在10月获得批准后一个月内即可出货,年内上市不会有问题。
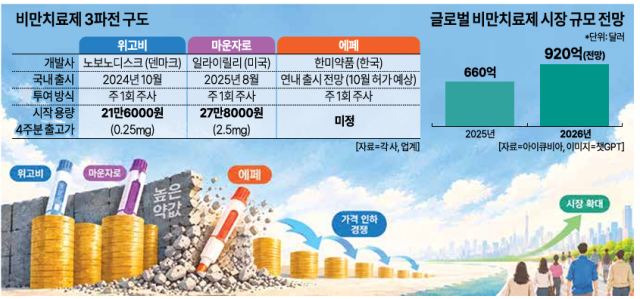
随着艾菲上市的临近,市场关注的焦点转向价格。目前,非医保的肥胖治疗药物市场,起始剂量4周的出货价为维戈比21万6000韩元(0.25毫克),迈恩扎27万8000韩元(2.5毫克)。
业内人士认为,后发的艾菲将以价格竞争力为主打进入市场。市场普遍预计其4周剂量的售价可能在10万元左右。
制药行业相关人士表示:“韩美制药通过平泽生物工厂的自主生产,能够同时确保供应的稳定性和价格竞争力。”他还提到:“过去迈恩扎上市时,维戈比也进行了价格调整,因此肥胖药市场整体可能会出现价格调整。”
韩美制药除了价格竞争力外,还将依靠国内患者的临床数据、自主生产供应链以及现有的医院和诊所销售网络,克服后发者的局限性。特别是公司在高血压、糖尿病等慢性代谢疾病领域拥有多款产品,并建立了国内销售网络。能否将这一销售网络与艾菲的处方连接起来,将是决定市场渗透速度的关键因素。
随着艾菲的出现,肥胖治疗药物市场将从双雄格局转变为三方竞争,整体市场规模将扩大,价格将下降,形成“市场扩张与降价”的结构。然而,维戈比和迈恩扎已经在品牌认知和处方经验上占据优势,艾菲是否能仅凭价格突破先行者的壁垒,还需看其实际效果、安全性评估和处方转换速度。
另一方面,2024年10月率先进入国内市场的诺和诺德的维戈比与后发的礼来公司的迈恩扎之间的市场竞争格局也在变化。根据Vivid Health的数据,截至上个月,使用GLP-1类肥胖治疗药物的用户中,迈恩扎的比例约为70%,维戈比约为30%。而在去年8月,维戈比的比例曾高达约96%,但一年后,后发的迈恩扎已实现逆转,达到约70%。
据业内消息,韩美制药在去年12月申请了艾菲的上市许可,目前正在补充食品药品安全处要求的额外资料,进入许可程序的最后阶段。如果一切顺利,预计在10月获得批准后一个月内即可出货,年内上市不会有问题。
随着艾菲上市的临近,市场关注的焦点转向价格。目前,非医保的肥胖治疗药物市场,起始剂量4周的出货价为维戈比21万6000韩元(0.25毫克),迈恩扎27万8000韩元(2.5毫克)。
业内人士认为,后发的艾菲将以价格竞争力为主打进入市场。市场普遍预计其4周剂量的售价可能在10万元左右。
制药行业相关人士表示:“韩美制药通过平泽生物工厂的自主生产,能够同时确保供应的稳定性和价格竞争力。”他还提到:“过去迈恩扎上市时,维戈比也进行了价格调整,因此肥胖药市场整体可能会出现价格调整。”
韩美制药除了价格竞争力外,还将依靠国内患者的临床数据、自主生产供应链以及现有的医院和诊所销售网络,克服后发者的局限性。特别是公司在高血压、糖尿病等慢性代谢疾病领域拥有多款产品,并建立了国内销售网络。能否将这一销售网络与艾菲的处方连接起来,将是决定市场渗透速度的关键因素。
随着艾菲的出现,肥胖治疗药物市场将从双雄格局转变为三方竞争,整体市场规模将扩大,价格将下降,形成“市场扩张与降价”的结构。然而,维戈比和迈恩扎已经在品牌认知和处方经验上占据优势,艾菲是否能仅凭价格突破先行者的壁垒,还需看其实际效果、安全性评估和处方转换速度。
另一方面,2024年10月率先进入国内市场的诺和诺德的维戈比与后发的礼来公司的迈恩扎之间的市场竞争格局也在变化。根据Vivid Health的数据,截至上个月,使用GLP-1类肥胖治疗药物的用户中,迈恩扎的比例约为70%,维戈比约为30%。而在去年8月,维戈比的比例曾高达约96%,但一年后,后发的迈恩扎已实现逆转,达到约70%。
※ 本报道经人工智能(AI)系统翻译与编辑。












