
健康检查的季节又来了。在“应该没问题吧”的心态下进行的检查,可能会发现意想不到的疾病,或者原本不以为然的症状最终需要治疗。当医疗费用开始产生时,实损医疗保险自然会引起关注。翻开早已投保的保单,会看到“1代”、“3代”、“4代”等字眼。我的实损保险到底是哪个代数,换成新产品是否更好?
实损保险是指在因疾病或伤害接受医院治疗时,保障投保人实际承担的部分医疗费用的保险。首先需要了解“给付”和“非给付”。给付是指适用国民健康保险的诊疗项目,而非给付则是指不适用健康保险,患者需要承担更多费用的项目。实损保险的作用就是补偿这些自付费用和非给付医疗费用。
2017年4月至2021年6月间销售的3代,将物理治疗、非给付注射、MRI和MRA等基本保障剔除,需另行投保特约。2021年7月至今年5月5日销售的4代则将所有非给付项目分离为特约,并引入了对经常接受非给付治疗的投保人,次年保费可能上涨的折扣和加价结构。
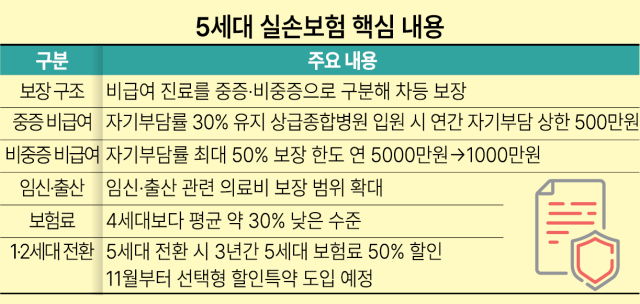
今年5月6日推出的5代实损保险,将非健康保险覆盖的非给付医疗分为“重症”和“非重症”进行不同保障。简单来说,像癌症或心脏病等与生命直接相关的大病和物理治疗或非给付注射等相对轻微的治疗将不再以相同标准保障。
重症的判定依据是是否符合健康保险的特殊计算标准。癌症、脑血管和心脏疾病、罕见和难治性疾病、重度烧伤、重度外伤等属于重症,其余大多数则被归类为非重症。重症非给付的自付比例保持在30%,在高级综合医院住院时,年度自付上限为500万元。而非重症非给付的自付比例则提高至50%,保障上限也从原来的5000万元降至1000万元。
对于老年人等重症疾病发生概率较高的投保人来说,5代可能更有利,因为大病治疗时患者的自付金额设定了上限。计划怀孕和分娩的投保人也可能更倾向于5代。以往的实损保险将自然分娩、剖宫产、产前检查等与怀孕和分娩相关的医疗费用视为自然生理现象,通常不予保障,但从5代开始,这些费用首次纳入保障范围。
对于几乎不去医院但保费不断上涨的投保人,也可以考虑转向5代。5代在减少部分保障的同时降低了保费,平均比4代低约30%,部分1代和2代投保人甚至可以将保费降低到原保费的一半以下。
相反,频繁接受物理治疗或非给付注射等非重症非给付治疗的投保人,维持现有实损保险可能更有利。因为在5代中,非重症非给付的自付比例提高至50%,而物理治疗、体外冲击波治疗和部分非给付注射的保障范围可能大幅减少或被排除。如果非给付门诊费用为50万元,在4代中可获得约35万元的赔付(扣除30%的自付金),而在5代中,根据治疗项目,可能无法获得赔付。
如果因保费负担考虑解除1代或2代实损保险,不妨先了解折扣制度。自11月起,将推出一种选择性折扣特约,降低部分非给付保障或提高自付比例,以降低保费。此外,1代和2代投保人转向5代时,可以利用“合同转换折扣制度”,在三年内享受5代保费的50%折扣。
总之,实损保险并不能简单地说哪个代数最好。保险业人士表示:“需要综合考虑个人的就医频率、主要接受的治疗以及当前支付的保费等因素,做出选择。”
※ 本报道经人工智能(AI)系统翻译与编辑。












