키움证券在19日表示,尽管面临不利的行业环境,三星重工的盈利能力和订单情况仍将持续改善。然而,考虑到中国造船企业的积极扩张可能导致行业放缓,目标股价从原来的4万2000韩元下调至3万4000韩元,降幅约为19%。投资评级维持在“买入”。
研究员李汉杰预测:“三星重工第三季度的营业收入预计将达到3兆1601亿韩元,同比增加19.9%,营业利润预计将增长43.4%,达到3413亿韩元,符合市场预期。”
订单表现也受到积极评价。截至今年9月底,三星重工在商船领域获得了约750亿美元的订单,超额完成了年度57亿美元的订单目标。特别是,成功获得了18艘液化天然气(LNG)运输船的订单,基本上确保了2029年的交付时段。
在海洋领域,三星重工在上半年以总计440亿美元的价格获得了两座浮式液化天然气生产设施(FLNG)的订单,目前正在与Delfin FLNG二号和Western FLNG进行订单谈判。该研究员预计,受益于气船和油轮运费的强劲走势,订单情况将在明年继续保持良好。
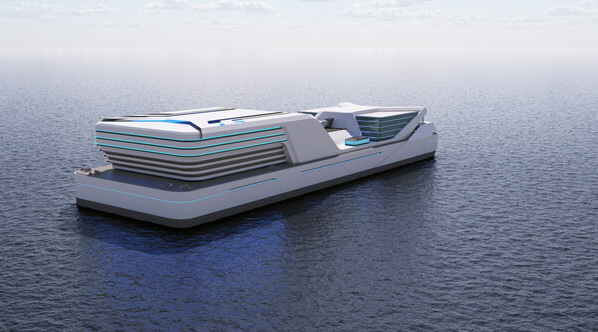
新业务浮式数据中心(FDC)也被视为增长动力。三星重工正在与美国数据中心开发公司M3讨论供应两座50兆瓦(MW)级FDC的合同,目标是在2028年上半年投入运营。分析认为,FDC的建造一旦启动,将能够实现高于普通商船的盈利能力。
然而,该研究员指出:“考虑到中国造船企业的积极扩张可能导致商船行业的高峰期结束,目标市盈率(PER)已从原来的20倍调整至15倍。”因此,基于2028年预计的每股收益(EPS)2266韩元,目标股价下调至3万4000韩元。
※ 本报道经人工智能(AI)系统翻译与编辑。