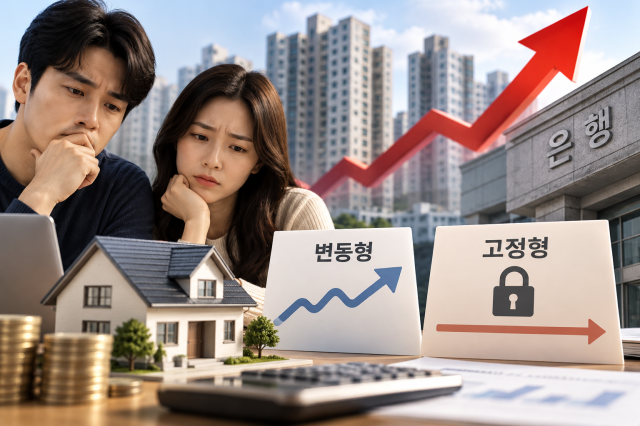
最近,住房贷款的利率上限已接近年7%。准备购房的实际需求者面临更深的困扰。尤其是此前相对较低利率受到关注的浮动型和固定型住房贷款之间的利率差距缩小,使得选择固定型贷款的诱因增加。考虑到未来利率可能进一步上升,固定型贷款在一定时期内锁定利率可能比利息负担较轻的浮动型贷款更具优势。
根据29日金融界的消息,截至当天,五大银行(KB国民、信贷、 하나、我们、NH农协)的五年固定型住房贷款利率为年4.57%至6.51%,六个月浮动型利率为年4.38%至6.38%。浮动型和固定型的利率上限差距为0.13个百分点,较27日的0.17个百分点缩小了0.04个百分点。
确定了利率类型后,还需仔细比较各银行的贷款条件。最近,互联网专营银行的住房贷款也成为了一个选择,可以在不访问营业网点的情况下完成贷款申请、审核和执行。
尤其是Toss银行在成立五年后推出住房贷款产品,预计互联网银行之间的利率竞争将更加激烈。Toss银行在27日的数据显示,六个月浮动利率为年4.44%至8.95%,五年固定利率为年4.65%至9.19%。另一家互联网银行Kakao银行的住房贷款利率为六个月浮动型年4.752%至6.552%,五年固定型年4.973%至6.802%。K银行的利率分别为年5.21%至9.24%和年4.64%至8.60%。
不过,最低利率并不意味着所有借款人都能受益。实际适用利率会因工资转账、信用卡使用情况、自动转账注册等因素而异。因此,即使是主要银行,也不一定能获得最低利率,比较多家金融机构的产品是明智之举。
※ 本报道经人工智能(AI)系统翻译与编辑。