虽然人工智能(AI)已经开始在商品搜索、购买和支付等方面取代人类,但在利用银行账户进行金融交易时,仍然存在许多限制。全球大型科技公司正在加速扩展AI支付服务,而银行则因安全性和事故责任等问题,对外部AI的账户访问持谨慎态度。
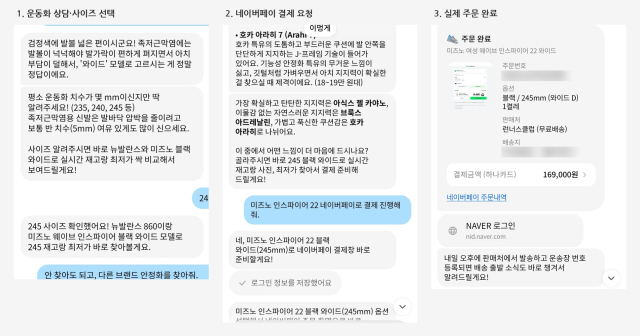
根据18日金融界的消息,AI代理商务正在逐步实现,AI可以代替消费者进行商品搜索和购买支付。记者实际使用AI代理‘Pickle’购买了一双价值16万9,000韩元的运动鞋,整个过程包括商品搜索、尺码选择以及连接到Naver Pay支付页面,均由AI完成。用户唯一需要亲自处理的步骤是输入最终支付密码。
全球支付行业也在扩大AI支付服务。OpenAI于13日推出了与Visa、MasterCard、美国运通和Chase等合作的‘ChatGPT钱包’。该服务面向美国部分用户,用户在批准购买时,交易将使用支付令牌而非卡号进行。
然而,在银行账户查询或转账等金融交易领域,外部AI的访问仍然受到限制。目前,银行尚未建立识别交易请求主体是AI代理还是实际账户持有人的系统。金融界的认证体系也以人为中心设计,因此在转账等资金移动的交易中,需要额外的确认,如密码或生物识别。
如果AI成为金融交易的新渠道,银行与客户之间的接触方式也可能发生变化。消费者可能不再直接访问银行应用,而是在AI平台上比较金融产品或执行交易。然而,由于银行的储蓄、贷款和外汇等产品及交易流程复杂,银行对外部AI授予系统访问权限的态度仍然谨慎。
特别是在事故发生时,责任问题成为障碍。虽然卡支付有取消或争议处理程序,但账户转账涉及资金直接移动,追回难度较大。如果AI错误识别转账金额或收款人,可能导致金钱损失,但银行在事故责任方面的承担程度尚不明确。
一位商业银行的相关人士表示:“如果将交易委托给AI代理,原则上可以认为用户应承担责任,但如果发生事故,客户可能会向金融公司提出‘银行是否应该事先阻止’的问题。”他补充道:“在银行无法完全控制外部AI的操作的情况下,承担事故责任的风险使得银行在引入外部AI时必须谨慎。”
海外银行也对外部AI的访问保持警惕。美国JP摩根大通自上月27日起禁止外部AI利用客户的登录信息访问账户,但通过银行批准的应用程序接口(API)进行的访问是被允许的。
金融监管机构也开始进行制度整顿。金融委员会在8月发布的个人数据发展方案中,提出在用户允许的范围内,引入AI代理代替用户申请和执行金融服务的‘我的AI代理’。未来的任务包括建立AI身份和交易权限的认证体系,以及事故发生时的责任分担标准。
※ 本报道经人工智能(AI)系统翻译与编辑。