
主页搜索
搜索
选择时间
搜索范围
全部的
‘经常账户盈余’新闻 10个
-
 尽管美元强势,韩元依然坚挺…创纪录的经常账户盈余支撑
尽管美元强势,韩元兑美元汇率已降至1330韩元区间,大规模的经常账户盈余支撑了韩元的强势。由于半导体的繁荣,出口企业所赚取的美元流入国内外汇市场,导致汇率下跌压力加大。市场预计,这一趋势可能会使韩元兑美元汇率进一步下跌。 在8日的首尔外汇市场上,美国美元兑韩元汇率在下午3时30分时较前一交易日下降1.9韩元,报1338.5韩元。 韩元强势的背后是创纪录的经常账户盈余。根据韩国银行的数据,8月份经常账户盈余达461亿1000万美元,继6月份的497亿3000万美元后,成为历史上第二大规模。今年1至8月的累计盈余为2792亿美元,约为去年同期的四倍。 推动经常账户盈余扩大的主要因素是半导体出口。8月份商品贸易盈余为468亿1000万美元,创下历史第二高。商品出口总额为1048亿美元,同比增加82.1%。尤其是按通关标准计算的半导体出口激增206.1%,推动了整体出口的增长。 大规模的出口盈余在外汇市场上成为韩元强势的因素。出口企业将海外赚取的美元兑换为韩元,导致外汇市场中美元供应增加,从而对韩元兑美元汇率形成下跌压力。 韩国投资证券最近预测,随着汇率降至1330韩元区间,韩元强势的趋势可能会持续。研究员文道云表示:“现在与过去韩元兑美元汇率在1330韩元区间时相比,导致汇率下跌的因素更多。” 这种美元供应的增加在实际汇率走势中也有所体现。在过去一个月中,美元指数(DXY)对主要六种货币的价值上涨了3.48%,但韩元兑美元汇率却下降了7.1韩元(0.53%)。 尤其是在上个月18日,由于美国的紧缩担忧,韩元兑美元汇率一度上涨至1390.2韩元,但当天降至1338.5韩元,下降了51.7韩元(3.72%)。尽管全球美元强势,出口企业的美元抛售量支撑了汇率的下跌。 文研究员指出:“在贸易和经常账户持续大幅盈余的情况下,主要出口企业的美元抛售使得美元流入国内外汇市场,这也是导致汇率下跌的因素。” 然而,并非所有的经常账户盈余都能转化为韩元强势。如果国内投资者的海外证券投资增加,美元需求上升,可能会部分抵消出口盈余带来的汇率下跌压力。 在8月份,国内投资者的海外证券投资增加了166亿美元,创下历史第二大增幅。海外股票投资增加了101亿5000万美元,海外债券投资增加了64亿4000万美元。尤其是海外债券投资创下历史最大增幅。由于全球利率飙升,海外债券的投资吸引力增加,国内投资者的买入势头可能进一步扩大。 韩国银行国际收支团队负责人朴成坤表示:“最近,机构投资者和个人投资者对美国中长期国债的投资持续增加。” 韩国投资证券预计,今年第四季度韩元兑美元汇率的平均水平为1350韩元,合理范围为1280至1420韩元。明年的年平均汇率也预计在1350韩元左右。未来汇率将受到出口企业的美元抛售趋势和海外投资带来的美元需求的影响。
2026-10-09 00:56:10 -
 半导体出口强劲,8月经常账户盈余达461亿美元,创历史第二高
随着半导体出口的持续强劲增长,韩国在8月份的经常账户盈余超过461亿美元,创下历史第二高的记录。与去年同月相比,半导体出口增长超过200%,商品出口连续三个月突破1000亿美元。 根据韩国银行于8日发布的《2026年8月国际收支(初步)》统计,8月份经常账户盈余为461亿1000万美元,自2023年5月以来已连续40个月保持盈余。 按月计算,8月份的盈余规模为历史第二,仅次于6月份的497亿3000万美元。相比于7月份的420亿8000万美元,增加了40亿3000万美元,再次刷新历史第二高记录。经常账户盈余连续三个月超过400亿美元。 截至8月底,今年累计经常账户盈余已达2792亿美元,约为去年同期696亿7000万美元的四倍。此前,韩国银行已将今年的经常账户盈余预期从2500亿美元大幅上调至4500亿美元。 8月份的经常账户各项数据显示,商品贸易顺差为468亿1000万美元,创下历史第二高。该顺差规模仅次于6月份的478亿9000万美元,较上月的404亿3000万美元扩大了63亿8000万美元。 出口总额为1048亿美元,比去年同期增长82.1%。信息技术(IT)和非IT产品均有所增长。商品出口连续三个月超过1000亿美元,分别为6月份的1123亿7000万美元和7月份的1004亿5000万美元。 按品类来看,按照通关标准,计算机周边设备SSD(增长366.8%)、半导体(增长206.1%)、石油产品(增长64.9%)、化工产品(增长14.1%)和钢铁产品(增长13.4%)等均表现出较高的增长率。相反,乘用车(下降30.1%)和船舶(下降45.2%)的出口则出现下降。 特别是半导体出口达468亿3000万美元,同比激增206.1%。包括半导体在内的IT产品整体出口增长162.6%,非IT产品也增长了8.1%。 按地区来看,中国(增长119.4%)、东南亚(增长91.7%)、美国(增长89.2%)、中南美洲(增长24.8%)和欧盟(增长14.6%)的出口均有所增加。然而,中东地区的出口则下降了14.9%。 进口总额为579亿9000万美元,同比增加23.8%。增幅低于出口,且较上月的600亿2000万美元有所下降。 按照通关标准,资本品进口主要集中在半导体制造设备(增长96.5%)、半导体(增长70.6%)和信息通信设备(增长42.6%),整体增长42.9%。原材料进口也因煤炭(增长42.7%)、化工产品(增长22.8%)和原油(增长21.1%)等的增加而增长13.1%。 消费品进口则由上月的3.1%下降转为8月的4.3%增长,耐用消费品(增长7.1%)和非耐用消费品(增长5.9%)的进口均有所增加。 服务账户的赤字为16亿8000万美元,较上月的19亿7000万美元有所缩小,也低于去年同期的22亿4000万美元。 在服务账户中,旅游账户的赤字为7亿7000万美元,较上月的3亿4000万美元赤字有所扩大,主要是由于海外旅游高峰期导致的支出增加。 8月份出境人数为243万2000人,较上月的241万9000人有所增加。同一时期入境人数从209万3000人增加到224万5000人。 相反,运输账户在最近的出口运费上涨的推动下,从上月的6000万美元扩大至5亿2000万美元的盈余。知识产权使用费账户的赤字也因工业产权使用费收入大于支出而缩小,从5亿4000万美元减少至3亿9000万美元。 本源收入账户盈余为19亿2000万美元,较上月的43亿5000万美元有所减少。由于证券投资季度分红支付的季节性影响,分红收入账户的盈余从38亿3000万美元减少至11亿8000万美元。 金融账户的净资产(资产-负债)增加了402亿3000万美元,接近上月的403亿2000万美元。 直接投资方面,国内投资者的海外投资增加了62亿2000万美元,而外国人在国内的投资减少了16亿1000万美元。 在证券投资方面,国内投资者的海外投资增加了166亿美元,创下历史第二大增幅。其中,海外股票投资增加了101亿5000万美元,海外债务证券投资增加了64亿4000万美元。 特别是国内投资者的海外债务证券投资因海外债券投资吸引力上升而创下历史最大增幅,之前的最高纪录为去年5月的63亿1000万美元。 相反,外国人在韩国的证券投资减少了48亿5000万美元,转为下降,之前一个月为增加81亿7000万美元。 外国人在韩国的股票投资减少了4亿7000万美元,主要是由于7月份SK海力士美国股票存托凭证(ADR)发行的暂时效应消失。 外国人在韩国的债务证券投资也减少了43亿8000万美元,套利交易的吸引力下降,导致从上月的21亿9000万美元增加转为下降。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:00:20 -
 半导体繁荣推动7月经常账户盈余达421亿美元,全球排名第二
随着半导体出口的强劲增长,韩国在国际贸易中于7月实现了421亿美元的经常账户盈余。这是继6月之后连续两个月超过400亿美元。出口在6月首次突破1000亿美元后,连续两个月保持在这一水平。今年上半年,韩国的经常账户盈余规模已达到全球第二,仅次于中国。 根据韩国银行在4日发布的国际收支初步统计数据,7月经常账户盈余为420亿8000万美元,继6月(497亿3000万美元)后,成为历史第二高。按月份计算,创下历史最大盈余。从2023年5月起,韩国已连续39个月保持盈余。这是自2000年代以来,继2019年3月后的第83个月连续盈余,成为第二长的盈余记录。 商品收支推动了经常账户盈余的增长。7月商品收支盈余为404亿3000万美元,创下历史第二高的规模。前一个最大值为6月的478亿9000万美元。 出口额为1004亿5000万美元,比去年同月增长65.3%。在6月首次突破1000亿美元后,连续两个月保持在这一水平。根据海关数据,计算机周边设备(344.5%)、半导体(176.3%)、无线通信设备(51.2%)等的出口增长率较高。石油产品(35.7%)、化工产品(19.1%)、钢铁产品(11.3%)等也有所增长。 进口额为600亿2000万美元,同比增长21.7%。虽然原材料(29.1%)和资本品(36.7%)的进口有所增加,但增幅远低于出口。消费品进口下降3.0%,这是15个月以来首次出现下降。韩国银行金融统计部部长柳成旭表示:“消费品进口的减少不能简单视为消费萎缩”,并指出“汽车进口有所减少,但8月消费品进口又开始回升”。 服务收支出现19亿700万美元的赤字。由于海外旅行的旺季和设立临时假期的影响,出境人数增加,导致旅行收支在三个月内转为赤字。本源收入收支为43亿5000万美元,较上月(32亿700万)有所扩大,主要是由于股息收入的增加,达到38亿300万美元,较上月(25亿6000万美元)有所上升。 金融账户净资产(资产-负债)增加了403亿2000万美元。国内投资者在海外证券投资中,主要是股票,增加了135亿7000万美元,外国人在韩国的证券投资也转为增加81亿7000万美元。7月,SK海力士的美国股票存托凭证(ADR)发行对此产生了影响。外国人在韩国的股票投资增加了59亿8000万美元,转为六个月以来的净买入。 截至今年7月,累计经常账户盈余为2330亿9000万美元。今年上半年,韩国的经常账户盈余(1910亿美元)规模在全球排名第二,仅次于中国,超过了去年经常账户盈余规模大于韩国的德国(1150亿美元)、日本(1220亿美元)和台湾(1210亿美元)。 韩国银行在8月的经济展望中,将今年的经常账户盈余预期从2500亿美元大幅上调至4500亿美元。实现4500亿美元的经常账户盈余目标将取决于半导体市场的表现。柳部长表示:“如果未来五个月经常账户能够保持月均430亿美元左右,那么实现4500亿美元的目标是有可能的”,并表示“目前来看,这一目标在一定程度上是可实现的”。 预计韩元对美元汇率的下跌对经常账户的影响有限。近期韩元对美元汇率已降至1350韩元左右。柳部长表示:“汇率下跌理论上会对经常账户施加下行压力”,但“近期商品出口的增长主要由半导体出口主导,受到供需的影响,因此汇率下跌的影响有限”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-04 20:36:00 -
 受供需影响的汇率开始反映基本面,可能进一步下跌
韩元兑美元汇率在短期供需条件波动后,开始反映韩国经济的基本面。随着外国人对国内股票的供需改善以及出口企业扩大美元出售,外汇市场的供需状况有所好转,出口强劲和经常账户盈余等基本面因素也支持了韩元的升值,汇率进一步下跌的可能性增大。 在24日的首尔外汇市场上,韩元兑美元汇率一度达到1376.50韩元,较21日下午3时30分的基准价(1386.5韩元)下跌10.0韩元。这是自去年9月17日盘中低点(1375.70韩元)以来的最低水平。两个月前,汇率曾飙升至每美元1560韩元的高位,近期则呈现下跌趋势。 今年以来,汇率上涨主要受到短期供需因素的影响。由于外国人对国内股票的净卖出,美元需求增加,导致韩元卖出压力加大,从而推动汇率上涨。去年6月,外国人对国内股票的资金净流出达到3237亿美元,创下历史新高。 近期,供需条件迅速改善。出口企业的美元出售规模大幅增加。根据民主党议员金南俊从韩国银行获得的资料,非金融私营企业在今年第二季度的现货和期货美元出售额为2635.9亿美元,比去年同期增长71.5%。扣除购买额后的净卖出规模为1096.5亿美元,较去年同期增加近4倍。上半年净卖出规模也达到1869亿美元,比去年上半年增长超过3倍。 外国人供需也支持了韩元升值。近期,外国人对国内股票的净买入流入,加上8月1日至20日的出口表现稳健。出口强劲和经常账户盈余等基本面因素加大了韩元升值的压力,支撑了汇率下跌。前韩国银行副总裁有相大表示:“从去年年底到今年年初,汇率的决定因素中,短期因素如供需和预期的影响更大,导致汇率大幅上涨。但最近,供需因素的影响力减弱,内外利差和经常账户盈余等中长期因素的影响力正在增强。” 短期内,汇率可能不会持续单边下跌,而是在1400韩元附近波动。1400韩元以下,进口商的结算需求和海外投资者的兑换需求将限制下跌速度。美国的货币政策、全球美元流动和地缘政治风险等外部因素也可能加大汇率的波动性。 韩华投资证券研究员崔圭浩表示:“在可预见的未来,韩元兑美元汇率将在1400韩元附近受到上行压力的限制。”他还表示:“短期内,汇率可能不会单边下跌,而是在1370至1430韩元范围内波动并逐渐降低。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-25 01:20:00 -
 韩元兑美元汇率降至年内最低,能否突破1400韩元大关?
韩元兑美元汇率降至年内最低水平,1300韩元区间的突破已进入视野。尽管供需改善和创历史新高的经常账户盈余支撑了韩元升值,但分析认为,进一步下跌需要新的动力。 根据韩国银行经济统计系统(ECOS)的数据,截至本月14日,韩元兑美元的平均汇率(周交易收盘价)为1421.45韩元。上周的周平均汇率为1417.56韩元,降至年内最低水平。 今年的月平均汇率分别为:1月1456.3韩元,2月1448.9韩元,3月1492.5韩元,4月1485.0韩元,5月1491.3韩元,6月1527.9韩元,7月1489.4韩元。自6月突破1500韩元后,汇率在两个月内迅速下跌。 市场关注汇率是否会突破1400韩元,进入1300韩元区间。韩元兑美元最后一次记录1300韩元区间是在去年9月30日(1399.3韩元)。 自SK海力士在美国上市以来,韩元兑美元汇率自上月第三周开始降至1400韩元,并连续五周维持在此水平。外国投资者对国内股市的再平衡需求减少也是韩元升值的因素之一。 近期,创历史新高的经常账户盈余被认为是加大汇率下行压力的关键因素。根据韩国银行的数据,今年上半年累计经常账户盈余达到1910.1亿美元,约为去年同期(478.7亿美元)的四倍。韩国银行表示,全年经常账户盈余有可能超过2500亿美元的预期,这意味着外汇市场的美元供应优势可能会持续。 市场预计韩元兑美元汇率的短期低点在1380韩元左右。如果当前的下跌趋势持续,进入1300韩元区间是可能的,但进一步下跌的幅度可能会受到限制。 LS证券研究员崔强贤表示:“未来下跌的可能性较高,有观点认为汇率可能会跌破1380韩元,但考虑到基本面和供需因素,进一步大幅下跌需要新的下跌因素。” 特别是国内投资者的海外投资和对美国的直接投资增加导致的美元需求被认为是支撑汇率下限的因素。国民养老金的战略性汇率对冲是否延续也是未来汇率进一步下跌幅度的主要变量。 NH投资证券研究员权雅敏表示:“如果美元供应优势持续,汇率可能会跌至1300韩元后半段,但这被视为年内的下限。”他补充道:“这并不是韩元升值趋势的转变,而是供需因素导致的暂时升值,未来汇率下限将受到海外投资、对美国的外商直接投资等美元需求以及国民养老金汇率对冲结束的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 14:04:00 -
 6月经常账户盈余497亿美元创历史新高,位居OECD第二
在6月,我国在国际贸易中实现了接近500亿美元的盈余,连续两个月创下历史新高。半导体等出口的强劲表现推动了盈余的扩大。 根据韩国银行6日发布的国际收支初步统计数据,2023年6月经常账户盈余为497亿3000万美元,创下月度最大盈余,超过了前一个月的386亿1000万美元。 韩国银行国际收支团队负责人朴成坤表示:“目前尚难以将上半年经常账户盈余规模与海外主要国家进行比较,但在经济合作与发展组织(OECD)国家中大约位居第二。” 自2023年5月以来,韩国已连续38个月保持盈余。这是自2000年代以来,仅次于2019年3月的83个月连续盈余的第二长记录。今年截至6月的累计经常账户盈余达1910亿1000万美元,是去年同期478亿7000万美元的四倍。 韩国银行经济统计局局长金英焕表示:“除去4月的巨额分红支付,自2月以来经常账户盈余记录持续刷新,良好的经常账户流动性得以保持。”他指出:“在前所未有的半导体出口强劲的推动下,商品贸易盈余的增加占据了经常账户盈余增长的大部分。” 他还补充道:“虽然7月的通关贸易顺差较6月有所减少,但半导体出口的强劲势头仍在持续,预计商品贸易将达到当月最大水平的盈余。” 从各项指标来看,商品贸易盈余为478亿9000万美元,创下历史新高。出口额首次突破1000亿美元,达到1123亿7000万美元。IT和非IT产品的出口均有所增加,推动了出口增长。 按品类来看,按通关标准,计算与去年同期相比,计算机周边设备SSD(282.7%)、半导体(196.9%)、无线通信设备(60.6%)等大幅增加,石油产品(47.5%)、化工产品(18.6%)、钢铁产品(17.9%)、机械及精密仪器(8.6%)等也有所增长。 进口额为644亿8000万美元,原材料(30.5%)、资本品(35.3%)、消费品(16.4%)均有所增加,增幅为38.6%。原材料主要是煤炭(63.0%)、原油(50.3%)等的增加,资本品则是半导体(64.1%)、信息通信设备(44.0%)等的增加。 服务账户盈余为12亿9000万美元,较上月略有扩大。但与去年同期的28亿美元相比,赤字幅度大幅缩小。 在服务账户中,旅游账户实现了4亿4000万美元的盈余,连续两个月保持盈余。入境人数增加,而由于燃油附加费上涨,出境人数减少。 然而,知识产权使用费账户转为4亿4000万美元的赤字,主要是由于上月集中支付的知识产权使用费结算完成,导致收入大幅减少。 本源收入账户从5月的21亿7000万美元盈余扩大至32亿7000万美元盈余。分红收入账户的盈余为25亿6000万美元,盈余规模扩大,主要是由于分红收入增加,而证券投资的分红支付因上月的季度分红基数效应而减少。 金融账户净资产(资产-负债)增加至467亿1000万美元,增幅创历史新高,打破了3月310亿8000万美元的记录。 直接投资方面,国内投资者的海外投资增加至80亿1000万美元,外国投资者的国内投资增加至46亿3000万美元。 在证券投资方面,国内投资者的海外投资以股票为主增加了35亿6000万美元,而外国投资者的国内投资减少了263亿2000万美元,继3月(340亿4000万美元)后再次创下历史第二高。 证券投资资产因负债性证券的减少幅度加大,增幅为35亿6000万美元,较上月的62亿4000万美元有所减少。 特别是股票因获利了结卖出等原因减少了316亿1000万美元,创下历史最大净卖出。负债性证券为52亿9000万美元,尽管全球国债指数(WGBI)资金流入,但由于季度末到期的影响,增幅有所缩小。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 19:32:00 -
 美国将韩国列为汇率观察对象国,海外投资加大了韩元贬值压力
美国政府将韩国列为汇率观察对象国。 根据美国财政部于23日(当地时间)提交给国会的半年度汇率报告,韩国与中国、日本、台湾、新加坡、越南、德国等国一起被列入汇率观察对象国名单。这10个国家在今年1月的报告中也同样在列。 美国财政部评估主要贸易伙伴在与美国的贸易中获得的盈余,以及通过商品和服务等海外交易所获得的收入与支出之间的差额(经常账户),以及政府对汇率的干预程度等。韩国符合对美贸易盈余和经常账户盈余两个标准。 韩国去年的经常账户盈余占国内生产总值(GDP)的6.6%,较2024年的5.3%有所扩大,这主要得益于半导体等技术产品出口的增加。 然而,韩元的价值却呈现贬值趋势。财政部分析称:“虽然出口带来了美元流入,但由于国民养老金和个人投资者等的海外股票投资大幅增加,美元又流出海外。” 包括国民养老金在内的政府部门海外股票持有增加额从2024年的80亿美元激增至去年的410亿美元。财政部指出:“其中相当一部分是未对汇率波动进行防范的投资,增加了韩元贬值的压力。” 金融机构和个人的海外股票投资也从2024年的340亿美元增加到去年的730亿美元,增长超过一倍。数据显示,个人投资者在去年购买的海外股票超过300亿美元。 购买海外股票需要将韩元兑换为美元。海外股票投资的增加会导致美元需求上升,从而对韩元价值施加下行压力。 韩国外汇当局为防止韩元快速贬值,向市场供应美元。财政部表示:“韩国当局去年在外汇市场上净卖出280亿美元,其中225亿美元集中在汇率大幅上升的第四季度。” 财政部评估称:“这一措施并非为了人为降低韩元价值,而是为了减少剧烈的汇率波动。” 韩国在2023年11月曾被排除在汇率观察对象国之外,但在2024年11月再次被纳入,并保持至今。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-24 18:56:00 -
 尽管经常账户盈余持续增长,韩元兑美元汇率却未见下跌
尽管半导体行业繁荣,韩国的经常账户盈余仍然保持历史最高水平,但韩元兑美元汇率却未能显著下跌。由于海外投资的增加和外国资金的外流,‘经常账户盈余=韩元升值’的公式似乎不再适用。市场普遍认为,资本流动结构的变化使得高汇率可能会持续较长时间。 根据28日首尔外汇市场的数据,26日的韩元兑美元汇率周交易收盘价为1532.0韩元,已连续29个交易日高于1500韩元。 在6月交易日还剩约两天的情况下,2026年第二季度(4月至6月)韩元兑美元汇率的周交易收盘价平均为1500.1韩元。这是自1998年国际货币基金组织(IMF)金融危机期间的第一季度(1596.8韩元)以来的最高水平,时隔28年3个月。 这一现象与最近创下历史最高水平的经常账户盈余形成鲜明对比。根据韩国银行的数据,4月的经常账户盈余达到了283亿9000万美元。今年截至4月的累计盈余规模为1026亿7000万美元,接近去年全年盈余(1230亿5000万美元)。 通常情况下,出口增加导致经常账户盈余扩大,从而增加外汇市场上的美元供应,形成韩元升值的良性循环。然而,最近这种联系明显减弱。 韩国银行在最近发布的《BOK问题笔记:我国对外部门结构性变化对汇率的影响》中指出,经常账户盈余并未如过去那样导致韩元升值。报告显示,自2015年以来,国内生产总值(GDP)与经常账户盈余的关系发生了逆转:每当经常账户盈余相对于GDP扩大1个百分点时,实际汇率平均上升0.65%。 韩国银行指出,资本外流的增加是这一变化的主要原因。过去,经常账户盈余的很大一部分会导致外汇储备的增加,但自全球金融危机以来,直接投资和海外证券投资的增加使得民间获得的美元未能留在国内,而是再次流出。 韩国银行国际金融研究团队的金志贤科长表示:“当我们将经常账户盈余导致的出口增加视为‘商品冲击’,而因国内居民海外资产投资导致的资本外流视为‘金融冲击’时,自2015年以来,金融冲击的发生频率有所增加。” 尽管最近中东地区达成停火协议,国际油价和地缘政治风险有所缓解,但汇率依然未见下跌,这也与上述结构性变化密切相关。实际上,外国投资者在上半年净卖出了约890亿美元的韩国股票,预计由于国内股市上涨而导致的投资组合再平衡所带来的资金外流将持续一段时间。 韩华证券的全圭妍研究员表示:“尽管半导体出口强劲和创历史最高的经常账户盈余,韩元兑美元汇率仍然上涨,主要是因为通过金融账户的资本外流规模更大。”她还指出:“自韩美战略投资公司成立以来,预计将逐步实施大规模对美投资,因此结构性的美元外流压力在短期内可能会持续。” 她进一步表示:“当前汇率接近金融危机时期的水平,因此在1560韩元附近可能会加强上限认知,但考虑到结构性的美元外流压力,韩美之间建立共同的汇率稳定机制,如货币互换等也是必要的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 01:56:00 -
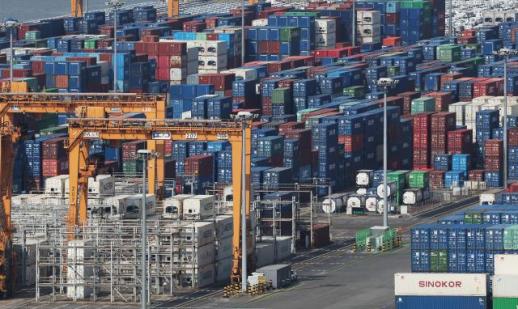 4月经常账户盈余达到282.9亿美元,今年累计突破1000亿美元
随着半导体出口的持续强劲,韩国在国际贸易中于4月实现了超过282亿美元的盈余。今年截至4月的累计盈余已超过1000亿美元。 根据韩国银行5日发布的国际收支初步统计数据,4月经常账户盈余为282亿9000万美元(约合43万3700亿韩元),是历史上第二大盈余,仅次于今年3月的379亿3000万美元。 自2000年以来,韩国已连续36个月实现盈余,创下第二长的记录。特别是今年前四个月的累计经常账户盈余达到1026亿7000万美元,是去年同期(240亿美元)的4.3倍。此外,2024年的年盈余规模也在四个月内超过了去年。 韩国银行金融统计部部长柳成旭表示:“4月的经常账户盈余规模是4月历史最大。”他还指出:“这是首次连续三个月盈余超过200亿美元。”他补充道:“与主要国家的经常账户相比,第一季度的盈余为744亿美元,位居中国之后,成为第二高。”去年,韩国在中国、德国、日本和台湾之后排名第五,但在今年第一季度超越了日本、台湾和德国。 从年度来看,自2019年以来,台湾的盈余一直高于韩国。去年,台湾的年盈余比韩国多约570亿美元,但在今年第一季度,韩国的盈余超出约120亿美元。 4月的经常账户盈余按项目划分,商品盈余为338亿8000万美元,继上月的356亿8000万美元后,创下历史第二高。出口额为905亿9000万美元,比去年同期增长54.5%,同样是历史第二高,仅次于上月的949亿美元。信息技术(IT)产品以半导体和计算机周边设备为主,继续保持强劲,非IT产品也因石油产品价格上涨而受到影响。按项目划分,计算机周边设备(增长411.3%)、半导体(增长171.4%)、石油产品(增长39.4%)、化工产品(增长10.7%)等均大幅增长。 进口额为567亿美元,增长16.1%。资本品进口主要集中在半导体制造设备(增长55.5%)、半导体(增长52.8%)、信息通信设备(增长23.8%)等,整体增长27.7%。原材料进口则以煤炭(增长26.7%)、化工产品(增长21.3%)、原油(增长13.1%)为主,增长12.3%;消费品进口也增长了4.9%。 服务账户出现了24亿2000万美元的赤字。虽然赤字规模比去年4月的27亿美元有所减少,但比上月的13亿1000万美元有所扩大。 服务账户中的旅游收入为3000万美元的赤字。3月(1亿4000万美元)实现11年4个月以来的首次盈余后,4月再次转为赤字。不过,4月入境人数超过200万,相比去年3月的赤字(5亿3000万美元),赤字幅度有所缩小。 本源收入账户从3月的35亿9000万美元盈余转为4月的25亿3000万美元赤字。由于季节性分红支付集中,主要企业的分红倾向上升,导致分红收入账户从27亿1000万美元盈余转为30亿2000万美元赤字。 金融账户的净资产(资产-负债)增加了254亿6000万美元,增幅较上月的369亿9000万美元有所减少。直接投资方面,国内投资者的海外投资增加了62亿4000万美元,而外国人在韩国的投资减少了13亿6000万美元。 在证券投资方面,国内投资者的海外投资以股票为主增加了82亿2000万美元,外国人在韩国的投资以债券为主增加了35亿1000万美元。 外国人在韩国的股票投资在3月创下历史最大减少幅度(-293亿3000万美元)后,4月减少了12亿4000万美元,减幅有所缩小。中东地区的紧张局势缓解以及国内半导体企业的良好业绩发布改善了投资者情绪,抑制了卖出压力。 外国人的债务性证券投资在全球国债指数(WGBI)纳入的推动下,从3月的减少47亿2000万美元转为4月的增加47亿5000万美元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-05 20:12:00 -
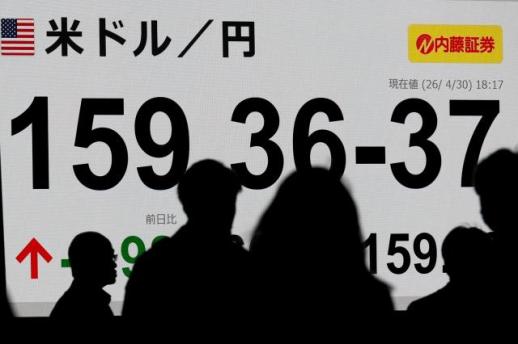 日元再次逼近160日元,市场信心加深
日本日元再次逼近每美元160日元。自4月底日本当局市场干预后,日元一度回升至155日元区间,但在一个月内再次下滑至159日元中段。日本当局勉强维护的160日元防线再次面临考验。 根据《日本经济新闻》的报道,28日下午东京外汇市场上,日元兑美元的汇率为159.57至58日元,较前一天下午5时上涨0.22日元(即日元贬值)。当天上午一度升至159.60日元,创下自4月30日以来的最高点。由于美国与伊朗在谈判中再次发生攻击,导致原油期货价格上涨,市场对日本贸易赤字的担忧持续施压日元。 然而,日元在一个月内再次逼近160日元的走势,不能仅用中东局势来解释。在此期间,日本长期利率上升,经常账户盈余创历史新高,而当局的市场干预警惕也依然存在。这三者本应是支撑日元的因素,但日元却持续贬值,市场关注的焦点转向了“为何阻止日元贬值的因素未能发挥作用”。 首先引人注目的是长期利率与日元的背离。通常国债利率上升会提高该货币的投资吸引力,但近期日本长期利率上升并未带动日元买入。日经新闻指出,过去一年美日长期利率差距缩小,但日元贬值趋势依然持续。市场认为,日本长期利率的上升反映的是财政风险和日本银行在应对物价方面滞后的担忧,而非经济复苏或货币政策正常化的信号。 即使是同样的利率上升,市场的解读不同也会影响汇率。如果被视为“日本经济正在正常化”的信号,可能会导致日元买入;但如果被解读为“持有日本国债需要更高的回报”,则可能被视为对日本资产的不安。目前市场更倾向于后者的解读,因此即使日本国债利率上升,海外资金也难以积极购买日本国债和日元。 还有一个使日元贬值更难以解释的数字是日本的对外收支。瑞穗银行首席市场经济学家唐川大辅最近分析称,2025年度日本的经常账户盈余达到34兆5218亿日元,连续三年创下历史新高,贸易收支也在五年后重新转为盈余。从统计数据来看,日元贬值的理由似乎并不充分。 然而,在外汇市场上,重要的不是统计上的盈余,而是实际日元买入的资金流动。如果海外赚取的美元未能兑换为日元而是再投资于当地或以外币资产形式留存,即使经常账户盈余也不会增加日元需求。唐川经济学家分析称,今年1至3月日本的经常账户盈余为9兆5452亿日元,但如果剔除未能转化为实际日元买入的海外再投资收益,现金流动的盈余仅为约1兆6000亿日元。 问题在于未来原油价格可能再次上涨。即使经常账户盈余创下历史新高,日元依然未能摆脱贬值,如果原油价格上涨,原本支撑对外收支的贸易盈余也可能受到冲击。唐川经济学家分析称,去年日本贸易收支转为盈余的背景是原油价格下跌。中东局势不稳导致高价原油进口负担加重,贸易收支可能随着时间推移再次恶化,从而加大日元的卖出压力。 再次进行市场干预? 剩下的安全网是当局的市场干预可能性。随着日元再次逼近160日元,市场对日本当局可能再次进行市场干预的警惕性加大。然而,即使通过干预使日元短暂反弹,日元贬值的压力并不会消失。 日元仍然是主要货币中融资成本较低的货币。随着美国等海外主要股市上涨,风险资产的投资情绪也回暖。在这种环境下,即使干预使日元短暂走强,借入日元投资于美元等高收益资产的日元套利交易也会重新启动,从而再次施加日元的卖出压力。日经新闻也指出,如果干预使日元反弹,日元套利交易等长期的日元卖出行为可能会迅速扩散,重新加大日元贬值压力。因此,市场普遍认为,即使日本银行在6月加息,如果之后未能明确表示进一步加息的意愿,难以遏制日元套利交易,日元走强的效果也将受到限制。 最终,这三种趋势汇聚到一个点上。长期利率上升、创历史新高的经常账户盈余、当局的市场干预可能性,均未被视为积极买入日元的理由。利率面临财政和物价不安的压力,经常账户盈余则缺乏实际日元买入需求,而干预则受到日元套利交易的限制。 要阻止日元贬值,必须表现出加息的意愿,但日本银行(BOJ)的选择并不简单。加息可能刺激长期利率上升和国债市场的不安。日经新闻指出,日本10年期国债利率本月一度升至2.8%,为29年半以来的高位,已经处于不稳定状态。 日本银行将在下个月的货币政策决策会议上讨论是否进一步加息以及国债购买缩减计划。为了防止长期利率急剧上升,如果放缓国债购买缩减速度,国债市场可能会稳定,但市场流动性的回收延迟可能加大日元贬值压力。阻止日元贬值的措施与稳定国债市场的措施之间存在冲突。市场的目光聚焦于陷入两难境地的日本银行的下一步选择。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 02:46:00
-
尽管美元强势,韩元依然坚挺…创纪录的经常账户盈余支撑
尽管美元强势,韩元兑美元汇率已降至1330韩元区间,大规模的经常账户盈余支撑了韩元的强势。由于半导体的繁荣,出口企业所赚取的美元流入国内外汇市场,导致汇率下跌压力加大。市场预计,这一趋势可能会使韩元兑美元汇率进一步下跌。 在8日的首尔外汇市场上,美国美元兑韩元汇率在下午3时30分时较前一交易日下降1.9韩元,报1338.5韩元。 韩元强势的背后是创纪录的经常账户盈余。根据韩国银行的数据,8月份经常账户盈余达461亿1000万美元,继6月份的497亿3000万美元后,成为历史上第二大规模。今年1至8月的累计盈余为2792亿美元,约为去年同期的四倍。 推动经常账户盈余扩大的主要因素是半导体出口。8月份商品贸易盈余为468亿1000万美元,创下历史第二高。商品出口总额为1048亿美元,同比增加82.1%。尤其是按通关标准计算的半导体出口激增206.1%,推动了整体出口的增长。 大规模的出口盈余在外汇市场上成为韩元强势的因素。出口企业将海外赚取的美元兑换为韩元,导致外汇市场中美元供应增加,从而对韩元兑美元汇率形成下跌压力。 韩国投资证券最近预测,随着汇率降至1330韩元区间,韩元强势的趋势可能会持续。研究员文道云表示:“现在与过去韩元兑美元汇率在1330韩元区间时相比,导致汇率下跌的因素更多。” 这种美元供应的增加在实际汇率走势中也有所体现。在过去一个月中,美元指数(DXY)对主要六种货币的价值上涨了3.48%,但韩元兑美元汇率却下降了7.1韩元(0.53%)。 尤其是在上个月18日,由于美国的紧缩担忧,韩元兑美元汇率一度上涨至1390.2韩元,但当天降至1338.5韩元,下降了51.7韩元(3.72%)。尽管全球美元强势,出口企业的美元抛售量支撑了汇率的下跌。 文研究员指出:“在贸易和经常账户持续大幅盈余的情况下,主要出口企业的美元抛售使得美元流入国内外汇市场,这也是导致汇率下跌的因素。” 然而,并非所有的经常账户盈余都能转化为韩元强势。如果国内投资者的海外证券投资增加,美元需求上升,可能会部分抵消出口盈余带来的汇率下跌压力。 在8月份,国内投资者的海外证券投资增加了166亿美元,创下历史第二大增幅。海外股票投资增加了101亿5000万美元,海外债券投资增加了64亿4000万美元。尤其是海外债券投资创下历史最大增幅。由于全球利率飙升,海外债券的投资吸引力增加,国内投资者的买入势头可能进一步扩大。 韩国银行国际收支团队负责人朴成坤表示:“最近,机构投资者和个人投资者对美国中长期国债的投资持续增加。” 韩国投资证券预计,今年第四季度韩元兑美元汇率的平均水平为1350韩元,合理范围为1280至1420韩元。明年的年平均汇率也预计在1350韩元左右。未来汇率将受到出口企业的美元抛售趋势和海外投资带来的美元需求的影响。
2026-10-09 00:56:10 -
半导体出口强劲,8月经常账户盈余达461亿美元,创历史第二高
随着半导体出口的持续强劲增长,韩国在8月份的经常账户盈余超过461亿美元,创下历史第二高的记录。与去年同月相比,半导体出口增长超过200%,商品出口连续三个月突破1000亿美元。 根据韩国银行于8日发布的《2026年8月国际收支(初步)》统计,8月份经常账户盈余为461亿1000万美元,自2023年5月以来已连续40个月保持盈余。 按月计算,8月份的盈余规模为历史第二,仅次于6月份的497亿3000万美元。相比于7月份的420亿8000万美元,增加了40亿3000万美元,再次刷新历史第二高记录。经常账户盈余连续三个月超过400亿美元。 截至8月底,今年累计经常账户盈余已达2792亿美元,约为去年同期696亿7000万美元的四倍。此前,韩国银行已将今年的经常账户盈余预期从2500亿美元大幅上调至4500亿美元。 8月份的经常账户各项数据显示,商品贸易顺差为468亿1000万美元,创下历史第二高。该顺差规模仅次于6月份的478亿9000万美元,较上月的404亿3000万美元扩大了63亿8000万美元。 出口总额为1048亿美元,比去年同期增长82.1%。信息技术(IT)和非IT产品均有所增长。商品出口连续三个月超过1000亿美元,分别为6月份的1123亿7000万美元和7月份的1004亿5000万美元。 按品类来看,按照通关标准,计算机周边设备SSD(增长366.8%)、半导体(增长206.1%)、石油产品(增长64.9%)、化工产品(增长14.1%)和钢铁产品(增长13.4%)等均表现出较高的增长率。相反,乘用车(下降30.1%)和船舶(下降45.2%)的出口则出现下降。 特别是半导体出口达468亿3000万美元,同比激增206.1%。包括半导体在内的IT产品整体出口增长162.6%,非IT产品也增长了8.1%。 按地区来看,中国(增长119.4%)、东南亚(增长91.7%)、美国(增长89.2%)、中南美洲(增长24.8%)和欧盟(增长14.6%)的出口均有所增加。然而,中东地区的出口则下降了14.9%。 进口总额为579亿9000万美元,同比增加23.8%。增幅低于出口,且较上月的600亿2000万美元有所下降。 按照通关标准,资本品进口主要集中在半导体制造设备(增长96.5%)、半导体(增长70.6%)和信息通信设备(增长42.6%),整体增长42.9%。原材料进口也因煤炭(增长42.7%)、化工产品(增长22.8%)和原油(增长21.1%)等的增加而增长13.1%。 消费品进口则由上月的3.1%下降转为8月的4.3%增长,耐用消费品(增长7.1%)和非耐用消费品(增长5.9%)的进口均有所增加。 服务账户的赤字为16亿8000万美元,较上月的19亿7000万美元有所缩小,也低于去年同期的22亿4000万美元。 在服务账户中,旅游账户的赤字为7亿7000万美元,较上月的3亿4000万美元赤字有所扩大,主要是由于海外旅游高峰期导致的支出增加。 8月份出境人数为243万2000人,较上月的241万9000人有所增加。同一时期入境人数从209万3000人增加到224万5000人。 相反,运输账户在最近的出口运费上涨的推动下,从上月的6000万美元扩大至5亿2000万美元的盈余。知识产权使用费账户的赤字也因工业产权使用费收入大于支出而缩小,从5亿4000万美元减少至3亿9000万美元。 本源收入账户盈余为19亿2000万美元,较上月的43亿5000万美元有所减少。由于证券投资季度分红支付的季节性影响,分红收入账户的盈余从38亿3000万美元减少至11亿8000万美元。 金融账户的净资产(资产-负债)增加了402亿3000万美元,接近上月的403亿2000万美元。 直接投资方面,国内投资者的海外投资增加了62亿2000万美元,而外国人在国内的投资减少了16亿1000万美元。 在证券投资方面,国内投资者的海外投资增加了166亿美元,创下历史第二大增幅。其中,海外股票投资增加了101亿5000万美元,海外债务证券投资增加了64亿4000万美元。 特别是国内投资者的海外债务证券投资因海外债券投资吸引力上升而创下历史最大增幅,之前的最高纪录为去年5月的63亿1000万美元。 相反,外国人在韩国的证券投资减少了48亿5000万美元,转为下降,之前一个月为增加81亿7000万美元。 外国人在韩国的股票投资减少了4亿7000万美元,主要是由于7月份SK海力士美国股票存托凭证(ADR)发行的暂时效应消失。 外国人在韩国的债务证券投资也减少了43亿8000万美元,套利交易的吸引力下降,导致从上月的21亿9000万美元增加转为下降。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:00:20 -
半导体繁荣推动7月经常账户盈余达421亿美元,全球排名第二
随着半导体出口的强劲增长,韩国在国际贸易中于7月实现了421亿美元的经常账户盈余。这是继6月之后连续两个月超过400亿美元。出口在6月首次突破1000亿美元后,连续两个月保持在这一水平。今年上半年,韩国的经常账户盈余规模已达到全球第二,仅次于中国。 根据韩国银行在4日发布的国际收支初步统计数据,7月经常账户盈余为420亿8000万美元,继6月(497亿3000万美元)后,成为历史第二高。按月份计算,创下历史最大盈余。从2023年5月起,韩国已连续39个月保持盈余。这是自2000年代以来,继2019年3月后的第83个月连续盈余,成为第二长的盈余记录。 商品收支推动了经常账户盈余的增长。7月商品收支盈余为404亿3000万美元,创下历史第二高的规模。前一个最大值为6月的478亿9000万美元。 出口额为1004亿5000万美元,比去年同月增长65.3%。在6月首次突破1000亿美元后,连续两个月保持在这一水平。根据海关数据,计算机周边设备(344.5%)、半导体(176.3%)、无线通信设备(51.2%)等的出口增长率较高。石油产品(35.7%)、化工产品(19.1%)、钢铁产品(11.3%)等也有所增长。 进口额为600亿2000万美元,同比增长21.7%。虽然原材料(29.1%)和资本品(36.7%)的进口有所增加,但增幅远低于出口。消费品进口下降3.0%,这是15个月以来首次出现下降。韩国银行金融统计部部长柳成旭表示:“消费品进口的减少不能简单视为消费萎缩”,并指出“汽车进口有所减少,但8月消费品进口又开始回升”。 服务收支出现19亿700万美元的赤字。由于海外旅行的旺季和设立临时假期的影响,出境人数增加,导致旅行收支在三个月内转为赤字。本源收入收支为43亿5000万美元,较上月(32亿700万)有所扩大,主要是由于股息收入的增加,达到38亿300万美元,较上月(25亿6000万美元)有所上升。 金融账户净资产(资产-负债)增加了403亿2000万美元。国内投资者在海外证券投资中,主要是股票,增加了135亿7000万美元,外国人在韩国的证券投资也转为增加81亿7000万美元。7月,SK海力士的美国股票存托凭证(ADR)发行对此产生了影响。外国人在韩国的股票投资增加了59亿8000万美元,转为六个月以来的净买入。 截至今年7月,累计经常账户盈余为2330亿9000万美元。今年上半年,韩国的经常账户盈余(1910亿美元)规模在全球排名第二,仅次于中国,超过了去年经常账户盈余规模大于韩国的德国(1150亿美元)、日本(1220亿美元)和台湾(1210亿美元)。 韩国银行在8月的经济展望中,将今年的经常账户盈余预期从2500亿美元大幅上调至4500亿美元。实现4500亿美元的经常账户盈余目标将取决于半导体市场的表现。柳部长表示:“如果未来五个月经常账户能够保持月均430亿美元左右,那么实现4500亿美元的目标是有可能的”,并表示“目前来看,这一目标在一定程度上是可实现的”。 预计韩元对美元汇率的下跌对经常账户的影响有限。近期韩元对美元汇率已降至1350韩元左右。柳部长表示:“汇率下跌理论上会对经常账户施加下行压力”,但“近期商品出口的增长主要由半导体出口主导,受到供需的影响,因此汇率下跌的影响有限”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-04 20:36:00 -
受供需影响的汇率开始反映基本面,可能进一步下跌
韩元兑美元汇率在短期供需条件波动后,开始反映韩国经济的基本面。随着外国人对国内股票的供需改善以及出口企业扩大美元出售,外汇市场的供需状况有所好转,出口强劲和经常账户盈余等基本面因素也支持了韩元的升值,汇率进一步下跌的可能性增大。 在24日的首尔外汇市场上,韩元兑美元汇率一度达到1376.50韩元,较21日下午3时30分的基准价(1386.5韩元)下跌10.0韩元。这是自去年9月17日盘中低点(1375.70韩元)以来的最低水平。两个月前,汇率曾飙升至每美元1560韩元的高位,近期则呈现下跌趋势。 今年以来,汇率上涨主要受到短期供需因素的影响。由于外国人对国内股票的净卖出,美元需求增加,导致韩元卖出压力加大,从而推动汇率上涨。去年6月,外国人对国内股票的资金净流出达到3237亿美元,创下历史新高。 近期,供需条件迅速改善。出口企业的美元出售规模大幅增加。根据民主党议员金南俊从韩国银行获得的资料,非金融私营企业在今年第二季度的现货和期货美元出售额为2635.9亿美元,比去年同期增长71.5%。扣除购买额后的净卖出规模为1096.5亿美元,较去年同期增加近4倍。上半年净卖出规模也达到1869亿美元,比去年上半年增长超过3倍。 外国人供需也支持了韩元升值。近期,外国人对国内股票的净买入流入,加上8月1日至20日的出口表现稳健。出口强劲和经常账户盈余等基本面因素加大了韩元升值的压力,支撑了汇率下跌。前韩国银行副总裁有相大表示:“从去年年底到今年年初,汇率的决定因素中,短期因素如供需和预期的影响更大,导致汇率大幅上涨。但最近,供需因素的影响力减弱,内外利差和经常账户盈余等中长期因素的影响力正在增强。” 短期内,汇率可能不会持续单边下跌,而是在1400韩元附近波动。1400韩元以下,进口商的结算需求和海外投资者的兑换需求将限制下跌速度。美国的货币政策、全球美元流动和地缘政治风险等外部因素也可能加大汇率的波动性。 韩华投资证券研究员崔圭浩表示:“在可预见的未来,韩元兑美元汇率将在1400韩元附近受到上行压力的限制。”他还表示:“短期内,汇率可能不会单边下跌,而是在1370至1430韩元范围内波动并逐渐降低。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-25 01:20:00 -
韩元兑美元汇率降至年内最低,能否突破1400韩元大关?
韩元兑美元汇率降至年内最低水平,1300韩元区间的突破已进入视野。尽管供需改善和创历史新高的经常账户盈余支撑了韩元升值,但分析认为,进一步下跌需要新的动力。 根据韩国银行经济统计系统(ECOS)的数据,截至本月14日,韩元兑美元的平均汇率(周交易收盘价)为1421.45韩元。上周的周平均汇率为1417.56韩元,降至年内最低水平。 今年的月平均汇率分别为:1月1456.3韩元,2月1448.9韩元,3月1492.5韩元,4月1485.0韩元,5月1491.3韩元,6月1527.9韩元,7月1489.4韩元。自6月突破1500韩元后,汇率在两个月内迅速下跌。 市场关注汇率是否会突破1400韩元,进入1300韩元区间。韩元兑美元最后一次记录1300韩元区间是在去年9月30日(1399.3韩元)。 自SK海力士在美国上市以来,韩元兑美元汇率自上月第三周开始降至1400韩元,并连续五周维持在此水平。外国投资者对国内股市的再平衡需求减少也是韩元升值的因素之一。 近期,创历史新高的经常账户盈余被认为是加大汇率下行压力的关键因素。根据韩国银行的数据,今年上半年累计经常账户盈余达到1910.1亿美元,约为去年同期(478.7亿美元)的四倍。韩国银行表示,全年经常账户盈余有可能超过2500亿美元的预期,这意味着外汇市场的美元供应优势可能会持续。 市场预计韩元兑美元汇率的短期低点在1380韩元左右。如果当前的下跌趋势持续,进入1300韩元区间是可能的,但进一步下跌的幅度可能会受到限制。 LS证券研究员崔强贤表示:“未来下跌的可能性较高,有观点认为汇率可能会跌破1380韩元,但考虑到基本面和供需因素,进一步大幅下跌需要新的下跌因素。” 特别是国内投资者的海外投资和对美国的直接投资增加导致的美元需求被认为是支撑汇率下限的因素。国民养老金的战略性汇率对冲是否延续也是未来汇率进一步下跌幅度的主要变量。 NH投资证券研究员权雅敏表示:“如果美元供应优势持续,汇率可能会跌至1300韩元后半段,但这被视为年内的下限。”他补充道:“这并不是韩元升值趋势的转变,而是供需因素导致的暂时升值,未来汇率下限将受到海外投资、对美国的外商直接投资等美元需求以及国民养老金汇率对冲结束的影响。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-18 14:04:00 -
6月经常账户盈余497亿美元创历史新高,位居OECD第二
在6月,我国在国际贸易中实现了接近500亿美元的盈余,连续两个月创下历史新高。半导体等出口的强劲表现推动了盈余的扩大。 根据韩国银行6日发布的国际收支初步统计数据,2023年6月经常账户盈余为497亿3000万美元,创下月度最大盈余,超过了前一个月的386亿1000万美元。 韩国银行国际收支团队负责人朴成坤表示:“目前尚难以将上半年经常账户盈余规模与海外主要国家进行比较,但在经济合作与发展组织(OECD)国家中大约位居第二。” 自2023年5月以来,韩国已连续38个月保持盈余。这是自2000年代以来,仅次于2019年3月的83个月连续盈余的第二长记录。今年截至6月的累计经常账户盈余达1910亿1000万美元,是去年同期478亿7000万美元的四倍。 韩国银行经济统计局局长金英焕表示:“除去4月的巨额分红支付,自2月以来经常账户盈余记录持续刷新,良好的经常账户流动性得以保持。”他指出:“在前所未有的半导体出口强劲的推动下,商品贸易盈余的增加占据了经常账户盈余增长的大部分。” 他还补充道:“虽然7月的通关贸易顺差较6月有所减少,但半导体出口的强劲势头仍在持续,预计商品贸易将达到当月最大水平的盈余。” 从各项指标来看,商品贸易盈余为478亿9000万美元,创下历史新高。出口额首次突破1000亿美元,达到1123亿7000万美元。IT和非IT产品的出口均有所增加,推动了出口增长。 按品类来看,按通关标准,计算与去年同期相比,计算机周边设备SSD(282.7%)、半导体(196.9%)、无线通信设备(60.6%)等大幅增加,石油产品(47.5%)、化工产品(18.6%)、钢铁产品(17.9%)、机械及精密仪器(8.6%)等也有所增长。 进口额为644亿8000万美元,原材料(30.5%)、资本品(35.3%)、消费品(16.4%)均有所增加,增幅为38.6%。原材料主要是煤炭(63.0%)、原油(50.3%)等的增加,资本品则是半导体(64.1%)、信息通信设备(44.0%)等的增加。 服务账户盈余为12亿9000万美元,较上月略有扩大。但与去年同期的28亿美元相比,赤字幅度大幅缩小。 在服务账户中,旅游账户实现了4亿4000万美元的盈余,连续两个月保持盈余。入境人数增加,而由于燃油附加费上涨,出境人数减少。 然而,知识产权使用费账户转为4亿4000万美元的赤字,主要是由于上月集中支付的知识产权使用费结算完成,导致收入大幅减少。 本源收入账户从5月的21亿7000万美元盈余扩大至32亿7000万美元盈余。分红收入账户的盈余为25亿6000万美元,盈余规模扩大,主要是由于分红收入增加,而证券投资的分红支付因上月的季度分红基数效应而减少。 金融账户净资产(资产-负债)增加至467亿1000万美元,增幅创历史新高,打破了3月310亿8000万美元的记录。 直接投资方面,国内投资者的海外投资增加至80亿1000万美元,外国投资者的国内投资增加至46亿3000万美元。 在证券投资方面,国内投资者的海外投资以股票为主增加了35亿6000万美元,而外国投资者的国内投资减少了263亿2000万美元,继3月(340亿4000万美元)后再次创下历史第二高。 证券投资资产因负债性证券的减少幅度加大,增幅为35亿6000万美元,较上月的62亿4000万美元有所减少。 特别是股票因获利了结卖出等原因减少了316亿1000万美元,创下历史最大净卖出。负债性证券为52亿9000万美元,尽管全球国债指数(WGBI)资金流入,但由于季度末到期的影响,增幅有所缩小。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 19:32:00 -
美国将韩国列为汇率观察对象国,海外投资加大了韩元贬值压力
美国政府将韩国列为汇率观察对象国。 根据美国财政部于23日(当地时间)提交给国会的半年度汇率报告,韩国与中国、日本、台湾、新加坡、越南、德国等国一起被列入汇率观察对象国名单。这10个国家在今年1月的报告中也同样在列。 美国财政部评估主要贸易伙伴在与美国的贸易中获得的盈余,以及通过商品和服务等海外交易所获得的收入与支出之间的差额(经常账户),以及政府对汇率的干预程度等。韩国符合对美贸易盈余和经常账户盈余两个标准。 韩国去年的经常账户盈余占国内生产总值(GDP)的6.6%,较2024年的5.3%有所扩大,这主要得益于半导体等技术产品出口的增加。 然而,韩元的价值却呈现贬值趋势。财政部分析称:“虽然出口带来了美元流入,但由于国民养老金和个人投资者等的海外股票投资大幅增加,美元又流出海外。” 包括国民养老金在内的政府部门海外股票持有增加额从2024年的80亿美元激增至去年的410亿美元。财政部指出:“其中相当一部分是未对汇率波动进行防范的投资,增加了韩元贬值的压力。” 金融机构和个人的海外股票投资也从2024年的340亿美元增加到去年的730亿美元,增长超过一倍。数据显示,个人投资者在去年购买的海外股票超过300亿美元。 购买海外股票需要将韩元兑换为美元。海外股票投资的增加会导致美元需求上升,从而对韩元价值施加下行压力。 韩国外汇当局为防止韩元快速贬值,向市场供应美元。财政部表示:“韩国当局去年在外汇市场上净卖出280亿美元,其中225亿美元集中在汇率大幅上升的第四季度。” 财政部评估称:“这一措施并非为了人为降低韩元价值,而是为了减少剧烈的汇率波动。” 韩国在2023年11月曾被排除在汇率观察对象国之外,但在2024年11月再次被纳入,并保持至今。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-24 18:56:00 -
尽管经常账户盈余持续增长,韩元兑美元汇率却未见下跌
尽管半导体行业繁荣,韩国的经常账户盈余仍然保持历史最高水平,但韩元兑美元汇率却未能显著下跌。由于海外投资的增加和外国资金的外流,‘经常账户盈余=韩元升值’的公式似乎不再适用。市场普遍认为,资本流动结构的变化使得高汇率可能会持续较长时间。 根据28日首尔外汇市场的数据,26日的韩元兑美元汇率周交易收盘价为1532.0韩元,已连续29个交易日高于1500韩元。 在6月交易日还剩约两天的情况下,2026年第二季度(4月至6月)韩元兑美元汇率的周交易收盘价平均为1500.1韩元。这是自1998年国际货币基金组织(IMF)金融危机期间的第一季度(1596.8韩元)以来的最高水平,时隔28年3个月。 这一现象与最近创下历史最高水平的经常账户盈余形成鲜明对比。根据韩国银行的数据,4月的经常账户盈余达到了283亿9000万美元。今年截至4月的累计盈余规模为1026亿7000万美元,接近去年全年盈余(1230亿5000万美元)。 通常情况下,出口增加导致经常账户盈余扩大,从而增加外汇市场上的美元供应,形成韩元升值的良性循环。然而,最近这种联系明显减弱。 韩国银行在最近发布的《BOK问题笔记:我国对外部门结构性变化对汇率的影响》中指出,经常账户盈余并未如过去那样导致韩元升值。报告显示,自2015年以来,国内生产总值(GDP)与经常账户盈余的关系发生了逆转:每当经常账户盈余相对于GDP扩大1个百分点时,实际汇率平均上升0.65%。 韩国银行指出,资本外流的增加是这一变化的主要原因。过去,经常账户盈余的很大一部分会导致外汇储备的增加,但自全球金融危机以来,直接投资和海外证券投资的增加使得民间获得的美元未能留在国内,而是再次流出。 韩国银行国际金融研究团队的金志贤科长表示:“当我们将经常账户盈余导致的出口增加视为‘商品冲击’,而因国内居民海外资产投资导致的资本外流视为‘金融冲击’时,自2015年以来,金融冲击的发生频率有所增加。” 尽管最近中东地区达成停火协议,国际油价和地缘政治风险有所缓解,但汇率依然未见下跌,这也与上述结构性变化密切相关。实际上,外国投资者在上半年净卖出了约890亿美元的韩国股票,预计由于国内股市上涨而导致的投资组合再平衡所带来的资金外流将持续一段时间。 韩华证券的全圭妍研究员表示:“尽管半导体出口强劲和创历史最高的经常账户盈余,韩元兑美元汇率仍然上涨,主要是因为通过金融账户的资本外流规模更大。”她还指出:“自韩美战略投资公司成立以来,预计将逐步实施大规模对美投资,因此结构性的美元外流压力在短期内可能会持续。” 她进一步表示:“当前汇率接近金融危机时期的水平,因此在1560韩元附近可能会加强上限认知,但考虑到结构性的美元外流压力,韩美之间建立共同的汇率稳定机制,如货币互换等也是必要的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-29 01:56:00 -
4月经常账户盈余达到282.9亿美元,今年累计突破1000亿美元
随着半导体出口的持续强劲,韩国在国际贸易中于4月实现了超过282亿美元的盈余。今年截至4月的累计盈余已超过1000亿美元。 根据韩国银行5日发布的国际收支初步统计数据,4月经常账户盈余为282亿9000万美元(约合43万3700亿韩元),是历史上第二大盈余,仅次于今年3月的379亿3000万美元。 自2000年以来,韩国已连续36个月实现盈余,创下第二长的记录。特别是今年前四个月的累计经常账户盈余达到1026亿7000万美元,是去年同期(240亿美元)的4.3倍。此外,2024年的年盈余规模也在四个月内超过了去年。 韩国银行金融统计部部长柳成旭表示:“4月的经常账户盈余规模是4月历史最大。”他还指出:“这是首次连续三个月盈余超过200亿美元。”他补充道:“与主要国家的经常账户相比,第一季度的盈余为744亿美元,位居中国之后,成为第二高。”去年,韩国在中国、德国、日本和台湾之后排名第五,但在今年第一季度超越了日本、台湾和德国。 从年度来看,自2019年以来,台湾的盈余一直高于韩国。去年,台湾的年盈余比韩国多约570亿美元,但在今年第一季度,韩国的盈余超出约120亿美元。 4月的经常账户盈余按项目划分,商品盈余为338亿8000万美元,继上月的356亿8000万美元后,创下历史第二高。出口额为905亿9000万美元,比去年同期增长54.5%,同样是历史第二高,仅次于上月的949亿美元。信息技术(IT)产品以半导体和计算机周边设备为主,继续保持强劲,非IT产品也因石油产品价格上涨而受到影响。按项目划分,计算机周边设备(增长411.3%)、半导体(增长171.4%)、石油产品(增长39.4%)、化工产品(增长10.7%)等均大幅增长。 进口额为567亿美元,增长16.1%。资本品进口主要集中在半导体制造设备(增长55.5%)、半导体(增长52.8%)、信息通信设备(增长23.8%)等,整体增长27.7%。原材料进口则以煤炭(增长26.7%)、化工产品(增长21.3%)、原油(增长13.1%)为主,增长12.3%;消费品进口也增长了4.9%。 服务账户出现了24亿2000万美元的赤字。虽然赤字规模比去年4月的27亿美元有所减少,但比上月的13亿1000万美元有所扩大。 服务账户中的旅游收入为3000万美元的赤字。3月(1亿4000万美元)实现11年4个月以来的首次盈余后,4月再次转为赤字。不过,4月入境人数超过200万,相比去年3月的赤字(5亿3000万美元),赤字幅度有所缩小。 本源收入账户从3月的35亿9000万美元盈余转为4月的25亿3000万美元赤字。由于季节性分红支付集中,主要企业的分红倾向上升,导致分红收入账户从27亿1000万美元盈余转为30亿2000万美元赤字。 金融账户的净资产(资产-负债)增加了254亿6000万美元,增幅较上月的369亿9000万美元有所减少。直接投资方面,国内投资者的海外投资增加了62亿4000万美元,而外国人在韩国的投资减少了13亿6000万美元。 在证券投资方面,国内投资者的海外投资以股票为主增加了82亿2000万美元,外国人在韩国的投资以债券为主增加了35亿1000万美元。 外国人在韩国的股票投资在3月创下历史最大减少幅度(-293亿3000万美元)后,4月减少了12亿4000万美元,减幅有所缩小。中东地区的紧张局势缓解以及国内半导体企业的良好业绩发布改善了投资者情绪,抑制了卖出压力。 外国人的债务性证券投资在全球国债指数(WGBI)纳入的推动下,从3月的减少47亿2000万美元转为4月的增加47亿5000万美元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-05 20:12:00 -
日元再次逼近160日元,市场信心加深
日本日元再次逼近每美元160日元。自4月底日本当局市场干预后,日元一度回升至155日元区间,但在一个月内再次下滑至159日元中段。日本当局勉强维护的160日元防线再次面临考验。 根据《日本经济新闻》的报道,28日下午东京外汇市场上,日元兑美元的汇率为159.57至58日元,较前一天下午5时上涨0.22日元(即日元贬值)。当天上午一度升至159.60日元,创下自4月30日以来的最高点。由于美国与伊朗在谈判中再次发生攻击,导致原油期货价格上涨,市场对日本贸易赤字的担忧持续施压日元。 然而,日元在一个月内再次逼近160日元的走势,不能仅用中东局势来解释。在此期间,日本长期利率上升,经常账户盈余创历史新高,而当局的市场干预警惕也依然存在。这三者本应是支撑日元的因素,但日元却持续贬值,市场关注的焦点转向了“为何阻止日元贬值的因素未能发挥作用”。 首先引人注目的是长期利率与日元的背离。通常国债利率上升会提高该货币的投资吸引力,但近期日本长期利率上升并未带动日元买入。日经新闻指出,过去一年美日长期利率差距缩小,但日元贬值趋势依然持续。市场认为,日本长期利率的上升反映的是财政风险和日本银行在应对物价方面滞后的担忧,而非经济复苏或货币政策正常化的信号。 即使是同样的利率上升,市场的解读不同也会影响汇率。如果被视为“日本经济正在正常化”的信号,可能会导致日元买入;但如果被解读为“持有日本国债需要更高的回报”,则可能被视为对日本资产的不安。目前市场更倾向于后者的解读,因此即使日本国债利率上升,海外资金也难以积极购买日本国债和日元。 还有一个使日元贬值更难以解释的数字是日本的对外收支。瑞穗银行首席市场经济学家唐川大辅最近分析称,2025年度日本的经常账户盈余达到34兆5218亿日元,连续三年创下历史新高,贸易收支也在五年后重新转为盈余。从统计数据来看,日元贬值的理由似乎并不充分。 然而,在外汇市场上,重要的不是统计上的盈余,而是实际日元买入的资金流动。如果海外赚取的美元未能兑换为日元而是再投资于当地或以外币资产形式留存,即使经常账户盈余也不会增加日元需求。唐川经济学家分析称,今年1至3月日本的经常账户盈余为9兆5452亿日元,但如果剔除未能转化为实际日元买入的海外再投资收益,现金流动的盈余仅为约1兆6000亿日元。 问题在于未来原油价格可能再次上涨。即使经常账户盈余创下历史新高,日元依然未能摆脱贬值,如果原油价格上涨,原本支撑对外收支的贸易盈余也可能受到冲击。唐川经济学家分析称,去年日本贸易收支转为盈余的背景是原油价格下跌。中东局势不稳导致高价原油进口负担加重,贸易收支可能随着时间推移再次恶化,从而加大日元的卖出压力。 再次进行市场干预? 剩下的安全网是当局的市场干预可能性。随着日元再次逼近160日元,市场对日本当局可能再次进行市场干预的警惕性加大。然而,即使通过干预使日元短暂反弹,日元贬值的压力并不会消失。 日元仍然是主要货币中融资成本较低的货币。随着美国等海外主要股市上涨,风险资产的投资情绪也回暖。在这种环境下,即使干预使日元短暂走强,借入日元投资于美元等高收益资产的日元套利交易也会重新启动,从而再次施加日元的卖出压力。日经新闻也指出,如果干预使日元反弹,日元套利交易等长期的日元卖出行为可能会迅速扩散,重新加大日元贬值压力。因此,市场普遍认为,即使日本银行在6月加息,如果之后未能明确表示进一步加息的意愿,难以遏制日元套利交易,日元走强的效果也将受到限制。 最终,这三种趋势汇聚到一个点上。长期利率上升、创历史新高的经常账户盈余、当局的市场干预可能性,均未被视为积极买入日元的理由。利率面临财政和物价不安的压力,经常账户盈余则缺乏实际日元买入需求,而干预则受到日元套利交易的限制。 要阻止日元贬值,必须表现出加息的意愿,但日本银行(BOJ)的选择并不简单。加息可能刺激长期利率上升和国债市场的不安。日经新闻指出,日本10年期国债利率本月一度升至2.8%,为29年半以来的高位,已经处于不稳定状态。 日本银行将在下个月的货币政策决策会议上讨论是否进一步加息以及国债购买缩减计划。为了防止长期利率急剧上升,如果放缓国债购买缩减速度,国债市场可能会稳定,但市场流动性的回收延迟可能加大日元贬值压力。阻止日元贬值的措施与稳定国债市场的措施之间存在冲突。市场的目光聚焦于陷入两难境地的日本银行的下一步选择。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-29 02:46:00









