
微信读书是腾讯推出的一款中文电子书阅读应用程序(APP),用户可以在手机或平板上阅读正版电子书,支持多种格式,同时提供听书功能。平台内设书城,便于购买正版书籍,并形成线上阅读生态与知识分享社区,方便用户记录笔记、分享书摘,与好友互动交流。


《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。
全球电动汽车电池电解液市场保持增长态势,中国企业的市场主导地位进一步巩固。今年前8个月,全球电动汽车电池电解液用量同比增长23%,其中中国企业市场份额持续上升,韩国和日本企业占比则有所下降。 据韩国能源市场研究机构SNE Research 15日公布的数据显示,今年1月至8月,全球新注册纯电动汽车(EV)、插电式混合动力汽车(PHEV)及混合动力汽车(HEV)所搭载电池的电解液总用量达到107.5万吨,同比增长23%。其中,中国以外市场的电解液用量为38.5万吨,同比增长34.7%。 电解液是锂电池的核心材料之一,主要承担锂离子传输功能,直接影响电池的充电速度、安全性及使用寿命。近年来,随着单车电池装载量增加以及磷酸铁锂(LFP)电池应用范围扩大,全球电解液市场需求持续增长。 从市场竞争格局来看,中国企业的领先优势进一步扩大。今年第二季度,中国企业在全球电解液市场的份额达到89.2%,同比提高2个百分点。相比之下,韩国企业市场份额降至6.4%,同比下降1.5个百分点;日本企业占比为4.4%,同比下降0.6个百分点。 从企业表现来看,中国天赐材料以约24.5万吨的电解液用量位居全球第一,同比增长19.3%;新宙邦以17.4万吨排名第二,同比增长28.7%。比亚迪电解液用量为12.5万吨,同比下降6.3%。 SNE Research指出,储能系统(ESS)需求增长及原材料价格变化正成为影响电解液市场发展的重要因素。随着市场竞争加剧,中国企业的成本和规模优势预计将持续,而北美、欧洲本地化生产能力、原材料供应稳定性及储能系统用高性能电解液的研发能力,将成为影响企业市场竞争力的关键因素。 【图片来源 韩联社】
2026-10-15 11:31:20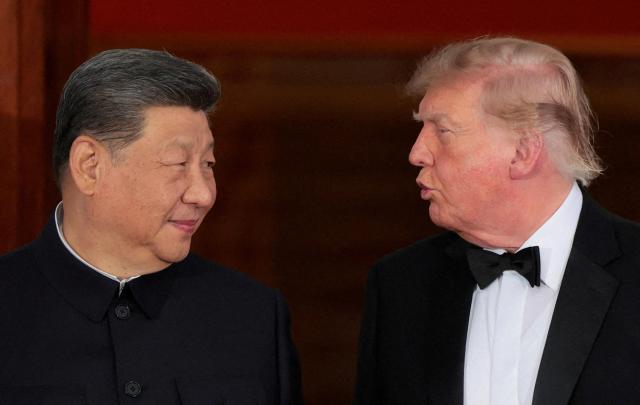
美国总统唐纳德·特朗普与中国国家主席习近平于24日在美国华盛顿特区举行的国宾晚宴上交谈。 习近平主席的美国之行备受全球关注,尤其是中国企业家是否会随行。尽管有关于企业家名单的预测,但最终中国企业家未能如预期前往美国。 最初,中国计划在习近平主席此次访美时,派遣一支大规模的企业人团。路透社报道称,比亚迪、宁德时代、小米、国轩、海信、万向集团、中国银行、中粮集团等公司的高管被提及。这也是对美国在5月特朗普总统访华时派遣大规模企业人团的回应。 然而,在24日的白宫会晤和国宾晚宴上,中国企业家并未以官方代表团的身份出现。香港《南华早报》指出,部分中国企业总裁持有美国签证,单独入境华盛顿,但并未搭乘习近平主席的官方随行团或专机。此外,国宾晚宴上也没有中国企业家的身影。相对而言,苹果首席执行官蒂姆·库克、英伟达首席执行官黄仁勋等美国主要企业家出席了晚宴。 阻碍这一计划的主要因素似乎是美中投资协商。两国在5月的会晤中曾推动设立投资委员会以讨论在美国的中国投资,但此后协商未能取得进展。《南华早报》报道指出,由于美中双方未能就哪些中国企业的对美投资予以批准及适用的条件达成一致,企业人团的随行计划也因此受到影响。 要将企业人团带入会晤,必须有大规模的投资或采购合同等明显的经济成果。然而,在投资协商受阻的情况下,即使将中国企业家带到华盛顿,也难以取得实质性成果。 尤其是被提及的部分中国企业正面临美国的监管压力。比亚迪和宁德时代被视为中国工业和技术竞争力的象征,但美国国防部在6月将这两家公司列入与中国军方相关的企业名单。中国银行也因与美国对伊朗制裁相关而受到关注。因此,有分析认为,美国政府不希望与中国军方有关联的中国企业以正常企业代表团的身份出现。 最终,中国虽然推动企业人团随行以促进与美国的经济外交,但由于未能突破美中投资协商的壁垒,习近平主席和高级官员仅以个人身份出现在华盛顿。这次企业人团未能访美的事件,显示出美中两国之间仍然存在高壁垒,尽管两国领导人关系改善。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-25 11:44:00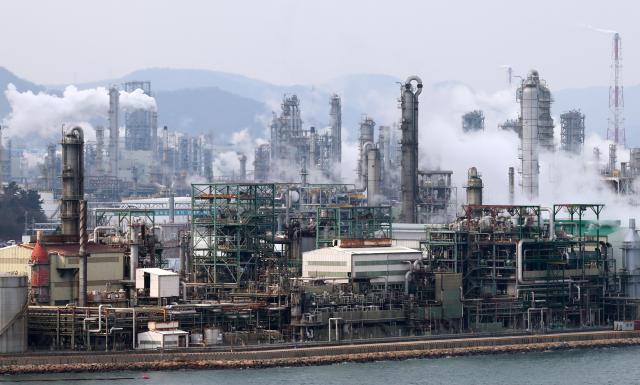
丽水石油化工园区 中国和中东的石油化工企业正在扩大通用产品(乙烯、丙烯、丁二烯)的生产,但韩国石化企业在特种产品(高附加值产品)的转型上仍显不足。分析认为,通用产品的结构性竞争力下降是必然的,因此韩国企业的特种产品转型已成为生存的必需课题。 24日,韩国信用评级公司发布了《K-化学的转型:超越通用,迈向特种产品》的报告,指出韩国石化企业应当从通用产品转向与半导体、显示器、电池、汽车、造船等全球竞争力强的前端产业相结合的特种产品生产,以改变其业务组合。 报告指出,十多年前推动石化繁荣的中国市场为目标的通用产品出口战略已不再有效。中国的通用产品工厂扩建,如石脑油裂解装置(NCC)、煤裂解装置(CTO),是根据中国政府的政策推进的,旨在超越短期盈利,确保产业自给自足和供应链稳定,这与韩国的民营石化企业不同,后者的盈利恶化将直接导致供应调整。 因此,韩国信用评级公司认为,当前石化行业的低迷与过去周期性波动不同,随着时间的推移,低迷状态不会自然恢复。 尤其是通用产品的全球原料供应和成本竞争力直接影响盈利能力。中国凭借大规模的炼油和石化一体化园区及庞大的内需市场,获得了成本竞争力;而中东则依托低价原料和石油裂解装置(COTC)等工艺创新,确保了其竞争力。 相对而言,韩国企业对进口石脑油的依赖度较高,内需也有限,因此在盈利能力方面面临困难。 因此,韩国石化企业需要将主力产品转向中国和中东因技术或需求限制而无法生产的特种产品。 特种产品的价格不仅由生产成本决定,还由提供给客户的附加价值决定,因此需要根据客户的要求进行设计,并经过长期的评估和认证程序。这使得中国和中东的石化企业进入市场需要较长时间,而在此期间,韩国石化企业有望获得差异化的竞争优势。 实际上,曾因价格竞争力被韩国石化企业超越的日本和欧洲石化企业,早在几十年前就开始缩减低收益的通用业务,转向高功能树脂和电子材料等特种产品,以谋求生存。 在韩国,人工智能、半导体、电动车、电池、生物等高科技产业的增长以及环保转型持续创造对高功能材料的新需求。韩国企业在特种产品领域的优势包括源自C4烃、BTX等的功能性树脂、粘合剂、涂料和添加剂等。 韩国信用评级公司分析称:“随着产业的高度化,材料对高纯度、耐热性、绝缘性、散热性等更高性能和复合功能的要求不断增加。”并指出:“现有材料的高规格化和新功能性材料的采用将扩大,具备差异化技术的材料企业将获得高附加值和稳定的增长基础。” 然而,调查显示,韩国石化企业的特种产品转型水平仍显不足。根据韩国信用评级公司的调查,国内主要石化企业在特种产品转型的应对水平在转型现状、中长期计划和财务能力三个标准下进行分析,8家企业的平均得分约为2.1分(满分5分)。 在转型现状方面,所有企业的特种产品销售占比均低于50%,其中LG化学接近50%,表现相对较好。在中长期计划中,公布了参与业务重组和新投资等具体执行计划的乐天化学和LG化学获得了较高评价。在财务能力方面,财务稳定性指标相对良好,并且正在推进资产出售的企业也获得了较高评价。 根据各企业的业务基础和财务状况,特种产品转型的推进方式也有所不同。LG化学和乐天化学通过缩减通用业务比例,将资源重新分配到特种产品和新兴增长业务上,属于“组合重组型”;而H&L先进(大山HD现代化学与乐天化学的合资公司)和丽水NCC(丽水汉华解决方案、DL化学、乐天化学的合资公司)则优先推进通用产品设施的整合和运营效率,扩充高附加值的下游(衍生产品)产品线,属于“整合与效率型”。 SK地奥中心通过设立合资公司等方式分散投资负担和业务风险,扩大高附加值产品线,属于“合作基础多样化型”;而锦湖石油化学、SK PI国际和孝诚化学则通过强化现有主力产品的竞争力和高附加值化,增强产品竞争力,属于“主力业务高端化型”。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-24 18:04:20
中国家电企业正在迅速扩展其市场,超越国内市场,向东南亚和欧洲进军。与过去以价格竞争为主不同,现在它们通过提升产品质量和加强当地的分销及服务网络,正在全球家电市场中占据主导地位。三星电子和LG电子则全力以赴维护在欧洲高端市场和印度市场的优势。根据市场调研机构欧睿国际的数据,去年中国家电市场中,进口产品的比例仅为1.4%。在生产额排名前五的企业中,市场份额达到82.2%,其中中国家电企业美的占据27.7%的份额。中国家电市场早已重塑为以本地生产和供应商为中心的格局。在去年中国冰箱市场,海尔以45%的销售量占据第一,美的以15%位居第二,海信以12%排名第三,三家企业的市场份额合计达到72%。在洗衣机市场,海尔和小天鹅的合计市场份额为70%,而在空调市场,美的、格力和海尔三家企业的市场份额为71%。在国内市场提升竞争力的中国企业,正加速向东南亚等全球市场扩展。欧睿国际指出,东南亚主要家电市场中,冰箱、洗衣机和洗碗机等产品的销售量市场份额从2020年的17%提升至去年的20.8%。同一时期,空调市场份额也从16.1%上升至26.6%。中国企业接下来的目标是欧洲市场,尤其是在空调市场的表现尤为突出。去年在德国空调市场,美的以35%的零售销售量占据第一,海尔以22%紧随其后。在欧洲电视市场,中国企业的影响力也在扩大。市场调研机构Omdia预测,中国海信开发的智能电视操作系统“V HomeOS(原Vida)”将在今年的欧洲出货量中超越LG电子的“webOS”。海信和TCL等中国电视企业在欧洲的硬件市场份额不断扩大,自主平台的影响力也在增强。然而,在高端市场,K-家电依然保持明显优势。Omdia的统计数据显示,去年欧洲OLED电视的出货量首次突破300万台,达到314万台。LG电子出货约159万台,市场份额为50.5%。自2013年在欧洲开始销售OLED电视以来,LG电子的累计销售量已超过1000万台。在印度,K-家电在主要家电领域也保持领先地位。Omdia的数据显示,去年上半年,三星电子在印度电视市场的份额为23.8%,位居第一,LG电子以16.5%紧随其后。在白色家电领域,LG电子的市场地位稳固。根据LG电子印度公司的年报,从去年4月到今年3月,LG电子在印度线下市场的冰箱和洗衣机的市场份额分别为28.8%和31.5%,均位居第一。在高端产品OLED电视方面,截至今年3月,LG电子的市场份额也达到了60.0%。不过,中国企业的追赶势头也十分强劲。海尔印度公司的去年销售额达到997亿4000万印度卢比,同比增长21%。海尔在印度家电市场的规模已扩大至第三位,仅次于LG电子和三星电子,并加快了当地生产能力和分销网络的扩展。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-21 18:08:00











