
韩国主要传统制药公司在今年第一季度实现了两位数的营业利润增长。
根据6日的行业消息,裕韩洋行、GC绿十字和钟根堂等公司第一季度的营业利润同比增长超过两位数。
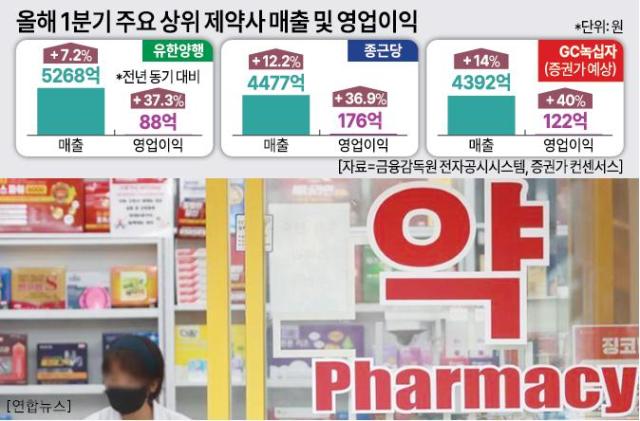
钟根堂的单独销售额为4477亿韩元,营业利润为176亿韩元,分别同比增长12.2%和36.9%。稳定的专业药品销售和肥胖治疗药物“威戈比”的联合销售效果推动了良好业绩。
在传统制药公司中,最受期待的是GC绿十字。证券界预测其第一季度销售额为4392亿韩元,同比增长约14%,营业利润预计同比增长约40%,达到122亿韩元。
这种高增长的核心是北美市场的血液制剂“阿利格罗”。预计第一季度销售额为2100万美元(约310亿韩元),美国市场的处方扩大是业绩改善的催化剂。此外,子公司绿十字健康的肥胖治疗药物“马温扎罗”销售良好。
大熊制药预计也将在第一季度继续增长。证券界预计其销售额为3883亿韩元,营业利润为442亿韩元,分别同比增长约8.9%和14.2%。全球肉毒杆菌毒素“纳博塔”的销售增长和胃食管反流病治疗药物“佩克斯克鲁”的国内处方保持是增长的动力。
问题在于下半年。由于中东战争等全球供应链不稳定导致的成本压力持续,加上政府的药价下调压力。卫生福利部计划在本月内发布“药品决定和调整标准”修订案,预计将于8月实施。
行业人士表示:“第一季度通过新药销售和有效的成本管理度过了危机,但政府的药价政策和全球物流成本上升是管理层无法控制的外部因素。”他补充说:“在药价下降导致盈利能力缩小的情况下,如果不能增加研发和海外销售,可能会导致业绩倒退。”
※ 本报道经人工智能(AI)系统翻译与编辑。












