
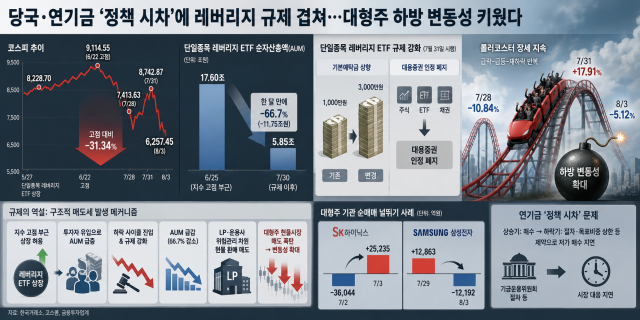
金融监管机构的政策执行时滞以及国民养老金等养老金的资产配置立场,与单一股票杠杆型交易所交易基金(ETF)的结构性卖压相结合,导致近期韩国综合股价指数(KOSPI)的下行波动性加剧。监管机构在股指接近高点时允许单一股票杠杆产品上市,但在市场进入下行周期后,才采取高强度的监管措施,导致ETF净资产减少,流动性提供者(LP)对大型股票的现货赎回卖压激增,形成了监管的悖论。
根据韩国交易所的数据,KOSPI在5月27日单一股票杠杆ETF上市时记录为8228.70点,随后持续上涨,于6月22日达到9114.55点的高点。然而,之后市场迅速进入调整阶段,至前一天跌至6257.45点,短短一个半月内暴跌约31.34%。7月28日,指数在一天内暴跌10.84%,而在31日又猛涨17.91%,前一天再次下跌5.12%,市场呈现出畸形的过山车走势。
根据韩国证券公司(KOSCOM)的数据,单一股票杠杆ETF的净资产总额(AUM)在6月25日接近指数高点时达到了17兆5993亿韩元,但由于进入下跌市场及监管措施的影响,至7月30日降至5兆8533亿韩元,短短一个月内蒸发了66.7%(11兆7460亿韩元)。
在此期间,尽管由于投资者的流入,信托本金从11兆6153亿韩元增加到18兆6428亿韩元,但由于基础资产暴跌和每日再平衡损失,评估额大幅缩水,导致LP和资产管理公司出于风险管理的考虑,被迫强制清算和赎回现货资产,形成了恶性循环。监管不仅未能阻止个人的投机行为,反而引发了因ETF设立无法维持而导致的大型股票现货的二次卖压。
因此,三星电子和SK海力士等大型股票的现货市场上,机构的数万亿韩元的波动交易持续进行。以SK海力士为例,7月2日一天内机构净卖出达3兆6044亿韩元,但次日(3日)转为净买入2兆5235亿韩元。三星电子同样在7月29日净买入1兆2863亿韩元,三天后(8月3日)又转为净卖出1兆2192亿韩元。
关于养老金的责任问题也被提出。国民养老金在股市上涨时持续买入,但在下跌市场中,由于基金运作委员会的程序和目标比例上限,未能及时发挥低价买入的支撑作用。
金融投资业界人士表示:“尽管由于美国大型科技公司业绩良好等因素,短期反弹买入资金可能会流入,但只要政策时滞导致的结构性供需扭曲未能得到解决,KOSPI的下行波动风险在短期内仍将持续。”
※ 本报道经人工智能(AI)系统翻译与编辑。












