
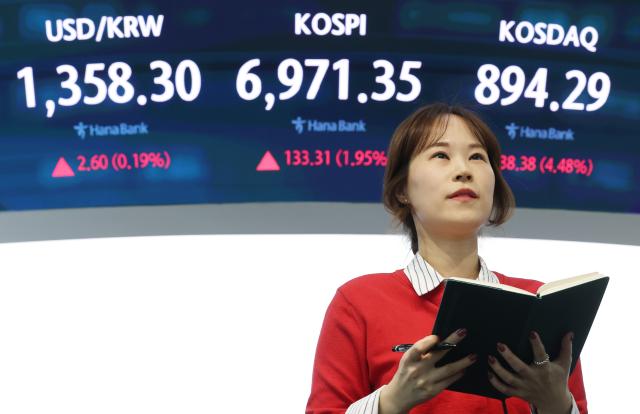
美国内存半导体公司美光(Micron)发布了创纪录的盈利惊喜,带动了国内股市的利好。美光的业绩大幅超出市场预期,提升了对国内内存企业三星电子和SK海力士业绩的期待。
根据韩国交易所的数据,1日,韩国证券市场上,三星电子和SK海力士等两大蓝筹股的股价出现了久违的同步上涨。三星电子的股价较前一交易日上涨7500韩元(2.79%),收于27万6000韩元。SK海力士的股价较前一交易日上涨5万7000韩元(3.21%),收于183万3000韩元。
内存短缺现象预计将持续。明年的生产量大部分已与客户签订了供应合同,长期供应合同的规模也大幅增加。美光的长期供应合同规模达到320亿美元。
美光首席执行官山杰·梅罗特拉表示:“美光在2026财年实现了历史最高业绩,并期待在2027财年取得更强劲的业绩。”他还解释说,已与客户签订了2027财年生产量的相当大部分供应合同。
美光的盈利惊喜也提升了市场对三星电子和SK海力士第三季度业绩的期待。证券界预计,三星电子第三季度的营业利润将达到110万亿韩元,成为国内企业首次季度营业利润突破100万亿韩元。SK海力士的营业利润也预计在77万亿韩元左右。由于DRAM和NAND闪存等内存价格近期上涨,预计将带来显著的盈利增长。
因此,三星电子和SK海力士的目标股价也呈上调趋势。友邦证券将三星电子的目标股价从53万韩元上调至63万韩元,未来资产证券也将其目标股价从37万韩元上调至40万韩元。NH投资证券和优真投资证券分别维持在53万韩元和56万韩元。对于SK海力士,DB证券给出的目标股价为230万韩元,未来资产证券则为310万韩元。
友邦证券研究员白吉贤表示:“2027年至2028年,内存半导体短缺现象仍将持续。”他指出,虽然有观点担忧2028年可能出现见顶,但考虑到DRAM生产能力的削弱和人工智能推理的普及带来的高容量内存需求,预计供应短缺的缓解时间可能会比预期更晚。
未来资产证券研究员金永建表示:“尽管营业利润预测下调,SK海力士的估值仍然处于绝对低位。”他分析称,科技巨头在人工智能服务器建设中增加了HBM的使用量,科技巨头对定制半导体的需求增加将对HBM行业的龙头企业SK海力士产生积极影响。
※ 本报道经人工智能(AI)系统翻译与编辑。












