韩国家庭债务超过2030万亿韩元,创下历史新高。然而,由于住房相关贷款增速放缓以及股市调整导致信用贷款等减少,家庭债务增幅为一年半以来最低水平。
根据韩国银行18日发布的《第三季度家庭信用(初步)》统计数据,截至今年9月底,家庭信用余额为2030万亿5,000亿韩元,为2002年第四季度相关统计发布以来的最大规模。
家庭信用在2024年第一季度减少后,至今已连续10个季度增长。然而,第三季度的增幅为9万亿8,000亿韩元,较上季度的26万亿4,000亿韩元减少了16万亿6,000亿韩元。这是自2025年第一季度(2万亿7,000亿韩元)以来的最小增幅。
家庭信用中,扣除销售信用(信用卡账单)后的家庭贷款余额在第三季度末为1,896万亿8,000亿韩元,比上季度末增加了4万亿7,000亿韩元。与今年第二季度(25万亿3,000亿韩元)相比,增幅减少了20万亿6,000亿韩元。
在家庭贷款产品中,住房相关贷款余额达到1,202万亿3,000亿韩元,创下历史新高。虽然比上季度增加了9万亿6,000亿韩元,但增幅较第二季度(12万亿2,000亿韩元)有所缩小。
全国住房交易量从第二季度的20万5,000套减少到第三季度的16万1,000套,公寓供应量也从同一时期的7万4,000套减少到6万2,000套,均对此产生了影响。
韩国银行金融统计团队负责人金成俊表示:“住房相关贷款增幅的放缓是由于住房交易量减少的影响,集体贷款的影响大于个别住房抵押贷款。”
信用贷款等其他贷款出现了下降趋势。第三季度末其他贷款余额为694万亿5,000亿韩元,比上季度减少了4万亿9,000亿韩元。上季度增加了13万亿1,000亿韩元的其他贷款在四个季度后首次转为减少。
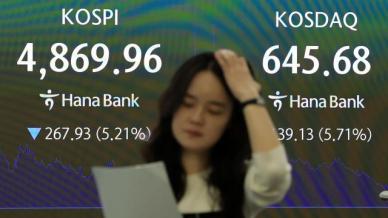
由于股市调整,存款银行的信用贷款和证券公司的信用授信额减少。证券公司的信用授信额在第二季度增加了4万亿2,000亿韩元,但在第三季度减少了3万亿1,000亿韩元。KOSPI的季度平均波动率也从第二季度的39.6%下降至第三季度的-7.4%。
金团队负责人表示:“第二季度股市表现良好,因此其他贷款大幅增加,但第三季度由于股市调整,存款银行的信用贷款大幅减少,证券公司的信用授信也转为减少,家庭信用增幅显著放缓与股市调整的影响密切相关。”
按贷款渠道划分,存款银行的家庭贷款余额为1,031万亿韩元,在三个月内增加了8万亿1,000亿韩元。虽然住房相关贷款增幅扩大,但其他贷款转为减少,整体增幅较上季度(13万亿3,000亿韩元)缩小。
互助金融、互助储蓄银行和信用合作社等非银行存款机构的家庭贷款余额为327万亿6,000亿韩元,比上季度减少了1万亿韩元。由于住房相关贷款增幅缩小和其他贷款减少幅度扩大,出现了下降。
相反,包含信用卡消费的销售信用余额为133万亿7,000亿韩元,比上季度增加了5万亿韩元。增幅为2021年第四季度(5万亿2,000亿韩元)以来最大,且在历史上第三季度中也是最大规模。
金团队负责人表示:“销售信用的增加受到长期分期付款优惠和部分企业家电产品退款活动等促销活动的影响,季节性因素影响较小。”
尽管家庭债务增速放缓,但仍需保持警惕。今年第一至第三季度家庭信用的增幅约为50万亿韩元,接近去年全年增幅(56万亿9,000亿韩元)。
金团队负责人表示:“第三季度家庭信用增幅放缓是事实,但今年整体增幅并不小。第四季度,政府的家庭贷款管理政策和住房交易量减少将抑制增速,但住房价格上涨预期、入驻量增加以及股市状况导致的信用贷款波动等因素也共存,因此未来需关注相关指标。”
※ 本报道经人工智能(AI)系统翻译与编辑。