下周,韩国股市预计将在人工智能(AI)产业的增长预期和企业业绩改善的基础上寻求反弹。尽管近期美国股市大幅下跌导致投资者情绪大幅低迷,但以半导体为中心的企业盈利预期正在上调,分析认为股价与基本面之间的差距可能会缩小。然而,美国物价和联邦储备系统(美联储)的货币政策不确定性,以及外资供需的不安,也可能限制反弹幅度。
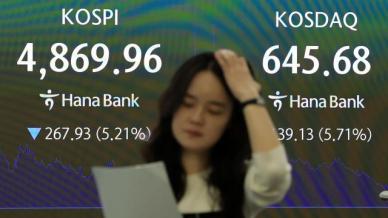
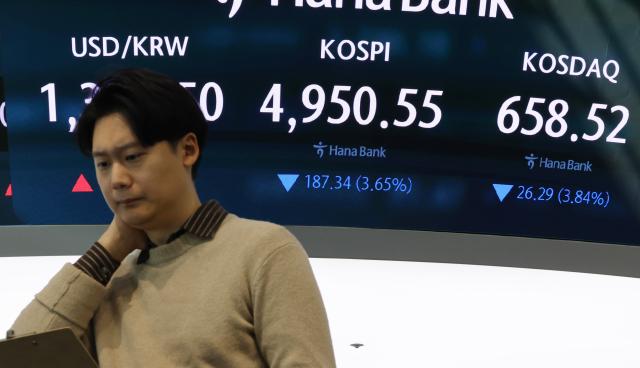
根据21日韩国交易所的数据,前一日国内股市因美国纽约股市大幅下跌而同步下跌。KOSPI收盘时较前一交易日下跌267.93点(5.21%),报4869.96点。该指数开盘时较前一交易日下跌209.38点(4.08%),随后跌幅扩大,盘中一度跌至4831.69点。由于持续的急跌,证券市场在上午11时54分启动了卖出熔断机制。
尽管美国的冲击使国内股市的投资情绪急剧降温,但证券界关注的是近期股价下跌导致的估值降低和半导体企业业绩改善的趋势。预计下周KOSPI将在5000点附近寻找方向。
李京敏代信证券研究员表示:“KOSPI在5000点附近的波动被视为反映投资者情绪低迷和外资供需不安的超跌区间。”他分析称:“12个月前瞻市盈率(PER)为3.53倍,已进入历史低估区域,而以半导体为中心的盈利预期上调趋势依然保持,基本面与股价之间的差距正在扩大。”
对AI产业的增长预期也是支持投资者情绪恢复的因素。最近,英伟达的业绩超出市场预期,确认了AI半导体需求依然强劲。英伟达在2027财年第三季度的营收为1158亿美元,同比增长103%;数据中心的营收为1076亿美元,同比增长110%,超出市场预期。第四季度的营收指引也为1300亿美元,超出市场预期。
安特罗匹克的首次公开募股(IPO)热潮也被视为AI产业投资需求的一个例证。安特罗匹克在上市首日的交易价格比发行价上涨17.1%,报97.17美元。该研究员表示:“英伟达的良好业绩再次确认了AI需求的强劲,而安特罗匹克的IPO热潮将进一步增强市场对AI产业的增长性和盈利性的预期,从而改善投资者情绪。”
国内企业的业绩改善也是支撑股市底部的因素。那正焕NH投资证券研究员预计下周KOSPI的预期区间为5000至6100点,并表示:“国内企业的业绩预期上调以及截至11月20日的出口业绩将对股市产生积极影响。”
他特别强调,尽管外资卖出压力导致三星电子和SK海力士的股价疲软,但两家公司的2027年控股股东净利润预期分别上调至49万亿4,000亿韩元和38万亿3,000亿韩元。他认为:“业绩预期持续上调,而股价下跌的相反趋势不可能长期持续。”
然而,股市反弹的速度预计将受到美国物价和货币政策方向的影响。下周将公布的美国10月个人消费支出(PCE)物价是主要变量。该研究员表示:“如果物价超出预期,将加剧对进一步加息的担忧和国债利率上升的压力,尽管有AI的利好消息,股市反弹的动力可能会受到限制;反之,如果物价放缓得到确认,货币政策负担将减轻,风险资产偏好可能会恢复。”
美中关系和美国年末消费趋势也被视为行业变量。那研究员指出:“在最近的美中首脑会谈中,两国原则上同意延长2027年1月到期的贸易休战,但在AI半导体监管和稀土出口管制等核心问题上仍存在分歧。”他分析称:“具体讨论将在12月的二十国集团(G20)峰会期间进行。”即将于27日开始的美国黑色星期五也值得关注。
然而,交易环境可能会略显不稳定。由于美国股市将在26日感恩节休市,并于27日提前收盘,全球投资者的交易可能会受到抑制。那研究员表示:“由于美国休市和提前收盘,外资交易减少可能导致国内股市流动性变薄,需注意在小量交易中股价波动性加大的可能性。”
※ 本报道经人工智能(AI)系统翻译与编辑。