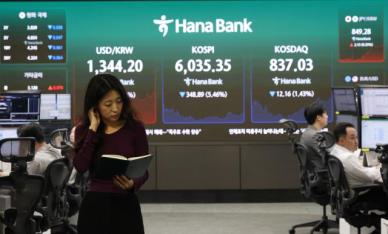
据韩国银行(央行)29日公布的“6月企业景气调查指数(BSI)”,本月制造业BSI与上月相同,为73。制造业BSI今年2月为63,3月和4月上升到70后,5月和6月继续升至73。
BSI反映企业对目前经营情况的评估及对未来景气的预测,高于100时,显示看好经济前景的企业居多,反之则相反。此次调查于本月14日至21日面向3255家企业进行,其中2791家参与作答,包括1659家制造企、1132家非制造企。

《 亚洲日报 》 所有作品受版权保护,未经授权,禁止转载。
随着半导体等主力行业的经济预期回暖,制造业的体感经济连续两个季度改善。然而,调查显示,十家制造企业中有六家预计今年的营业利润将未达初始目标,成本压力依然存在。 韩国商工会议所于27日发布的《2026年第四季度制造业企业经济景气指数(BSI)》调查显示,2413家全国制造企业的BSI为86,较上季度的80上升了6点。 BSI超过100表示下个季度对经济的看法较上个季度乐观,低于100则相反。尽管整体指数仍低于基准线,但连续两个季度的上升显示出制造业体感经济逐渐恢复的趋势。 出口企业和内需企业的经济预期也同步改善。受半导体、化妆品等主力产品出口良好的推动,出口企业BSI较上季度上升5点,达到91。内需企业则因汇率稳定带来的进口原材料价格压力缓解,BSI上升7点,达到85。出口与内需企业BSI同时上升是自2025年第三季度以来的首次。 从行业来看,半导体的上升势头尤为明显。半导体BSI从上季度的113跃升至139,创下自相关统计开始以来的最高纪录。半导体BSI在今年第一季度为120,第二季度为118,第三季度为113,连续四个季度超过基准值100。 经济改善预期的行业也大幅增加。上季度只有半导体一项BSI超过100,而在第四季度,半导体、化妆品(120)、医疗与精密(108)、造船(103)、制药与生物(102)等五个行业均超过了这一水平。 化妆品和医疗与精密行业分别较上季度上升20点和28点。造船行业因高附加值船型订单增加,制药与生物行业因生物相似药产品出口扩大,提升了经济预期。 相反,电子与通信行业BSI较上季度下降13点,停留在80。原材料价格和物流费用的上升对成本造成了压力。非金属矿物行业因汇率稳定和进入秋季旺季的影响,BSI较上季度上升27点,达到88。 尽管经济信心有所改善,但企业的盈利前景依然黯淡。调查显示,60.4%的企业预计今年的营业利润将低于年初目标。其中,43.5%认为将低于目标10%以内,16.9%则预计将大幅低于目标。 认为营业利润能达到目标的企业占31.7%,预计超出目标的企业仅占7.9%。 企业认为实现营业利润目标的最大障碍是“原材料、能源等生产成本上升”,占43.2%。其次是销售与订单环境恶化(24.9%)、人工成本增加及人力资源短缺(11.7%)、汇率波动(6.8%)、贸易环境恶化(4.1%)。 韩国商工会议所经济政策团队负责人强民宰表示:“部分主力行业的良好表现以及出口与内需企业信心的改善,使得制造业经济预期指数连续两个季度上升,但十家企业中有六家预计营业利润未达目标。”他指出,“需要政策支持以改善企业经营环境,确保原材料供应稳定和减轻能源成本压力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 12:04:10
由于半导体产业的复苏受阻,韩国本月制造业景气指数连续六个月下滑,跌至历史最低水平,而制造业未来的前景也变得不明朗。随着中国经济恢复缓慢和房地产不良贷款问题的扩大,“经济重启”效果不及预期,下半年制造业的复苏前景也变得不稳定。 根据韩国银行(央行)23日发布的“8月企业景气调查指数(BSI)及经济心理指数(ESI)调查结果”,本月制造业BSI为67,较上月下降了5个点,创下自2月(63)以来的新低。制造业BSI在6月达到峰值(73)后连续两个月下滑。 BSI反映了企业对目前经营情况的评估以及对未来景气的预测,当指数高于100时,表明企业普遍看好经济前景,反之则相反。 中国经济的疲软和半导体行业的复苏受阻等因素对此产生了影响。从行业角度来看,电子、影像和通信设备相较上月下降了8个点。受到中国钢铁需求疲软的影响,初级金属价格下跌了12个点;而中国国内需求复苏延迟,化学品及产品价格下跌了8个点。 根据企业规模来看,中小企业的经济景气感受明显恶化。中小企业的制造业BSI本月下降了8个点,较大企业(2个点)下降更大。央行分析认为,从事半导体设备、基板制造等的中小企业BSI下降更为显著。 8月非制造业BSI为75,较上月下降1个点,连续3个月下滑。特别是随着海外旅行的增加,国内旅游需求减少,艺术、体育和休闲相关服务业下降了11个点。8月所有行业(包括制造业和非制造业)的BSI为71,比上月下降3个点。 目前,韩国经济最大的忧虑在于出口未能达到预期增长。自去年10月以来,出口连续10个月下降,而在8月1日至20日,出口较去年同期下降了约17%,尚未出现复苏迹象。在这次调查中,半导体出口更是同比下降了24.7%。 作为韩国最大的出口对象国,中国经济也“亮起红灯”。中国房地产危机正表现出金融领域蔓延至实体经济的趋势,进一步阻碍了出口的复苏。对于韩国主要出口产品之一的半导体而言,根据2022年的数据,出口总额的55.1%来自中国(包括香港)。如果中国经济的低迷态势持续或进一步恶化,预期的下半年半导体行业复苏将变得困难,对韩国的出口产生不利影响。 韩国现代经济研究院经济研究室长朱元(音)指出:“如果将韩国出口的减少量视为100,那么对中国出口的减少量约为40,减少量的贡献几乎占绝对优势。这意味着下半年的经济环境可能会比上半年更加严峻。” 本月1日,一艘满载日常进出口货物的集装箱船正在驶入釜山港。【图片来源 韩联社】
2023-08-24 10:58:50
受经济增长放缓忧虑加深等综合影响,4月韩国制造业体感景气持续低迷。尽管化学产品,汽车等部分行业景气度有所好转,但全球半导体行业的低迷态势仍在持续,各行业的情况有所不同。 韩国银行(央行)于27日发布的《4月企业景气实查指数(BSI)》调查结果显示,该月制造业实际BSI环比持平,为70点。指数今年2月跌至两年零七个月以来的最低水平(63点)后,3至 4月达到70点。 BSI反映企业对目前经营情况的评估及对未来景气的预测,高于100时,显示看好经济前景的企业居多,反之则相反。此次调查于本月12日至19日面向3255家企业进行,其中2753家参与作答,包括1653家制造企、1100家非制造企。 按照行业来看,随着半导体产业库存明显增加,电子、影像及通信设备(下滑3个点)出现下滑;钢铁产品价格下降,初级金属也下滑9个点,导致经济衰退加剧,体感景气低迷。然而,化学物质及产品行业(上涨8个点)呈上升趋势。此外,以新能源汽车为主,其生产量和出口量增加,汽车行业(上涨6个点)的景气也有所改善。按企业规模和性质来看,大型制造企环比下滑1个点,中小企业环比上升2个点;内需型企业和出口型企业均环比持平。 非制造业实际BSI环比持平,为74点。在非制造业中,由于季节性因素导致施工进度提高、土木工程新订单增长等原因,建筑行业(上涨7个点)的涨幅较大。随着春季温和天气的到来,户外活动有所增加,事业设施管理、事业支援和租赁业(上涨4个点)的景气度也得到了改善。相反,批发零售业(下滑4个点)和信息通信业(下滑6个点)则有所下降。 该月全行业实际BSI环比持平,为72点。5月企业BSI预期上升1个点至74点,其中制造业(72点)上升3个点,非制造业(76点)上升1个点。加入消费者信心指数(CSI)进行计算的经济信心指数(ESI)环比上升2.3个点,为93.8点。除去季节变动因素的ESI循环变动值环比下降0.8个点,为90.1点。 3月30日下午,正在施工的京畿道平泽市三星电子平泽校区一带。【图片提供 韩联社】
2023-04-27 14:23:10
受经济增长放缓忧虑加深等综合影响,韩国企业对经济前景信心持续下降。 韩国银行(央行)28日发布的《7月企业景气实查指数(BSI)》调查结果显示,该月全行业实际BSI为80点,环比下滑2个点。该指数今年起持续下跌,4月在政府逐渐解除防疫限制后首次出现反弹,5月持平,6、7月连续下跌。央行分析称,企业对物价上涨和经济增长放缓的忧虑拉低近期BSI。 BSI反映企业对目前经营情况的评估及对未来景气的预测,高于100时,显示看好经济前景的企业居多,反之则相反。此次调查于本月13日至20日面向3255家法人企业进行,其中2797家参与作答,包括1661家制造企、1136家非制造企。 具体来看,制造业、非制造业BSI均为80点,但环比分别下滑3个点、2个点。制造业中,初级金属行业降幅最大,环比下滑22个点;电子、影像及通信设备(下滑9个点),化学物质及产品行业(下滑8个点)也出现不同程度的缩减。按企业规模和性质来看,大型制造企环比下滑6个点,中小企业环比持平;内需型企业环比下滑1个点,出口型企业下滑5个点。非制造业中,专门、科学及技术类行业环比下滑5个点,零售行业、建筑行业分别下滑3个点、2个点。 8月企业BSI预期下滑3个点至79点,其中制造业(78点)下滑5个点,非制造业(80点)下滑1个点。加入消费者信心指数(CSI)进行计算的经济信心指数(ESI)环比下滑4.7个点,为97.8点。 【图片来源 GettyImages】
2022-07-28 09:47:53