

18日,韩国建筑产业研究院(建产研)在首尔江南区建筑会馆举行了“2026年下半年建筑与房地产市场展望研讨会”,预计今年国内建筑订单将比去年增加8.9%,达到240.8万亿韩元,建筑投资将增长0.3%,达到266.1万亿韩元。
建产研院长李忠宰在开幕词中强调:“建筑产业需要超越简单的制度改善,进行认知、惯例、文化和商业模式的全面创新。”他指出,市场稳定和竞争力提升的政策应与资金供应的顺畅、地方经济恢复、未来型居住环境的建设等措施一同推进。
当天的研讨会围绕建筑市场和房地产市场的展望进行了多场报告和讨论。
首先,建产研经济金融与城市研究室研究员李智惠在报告中指出,自2023年以来陷入低迷的建筑订单在今年开始转为增长,尤其是公共住房和民间土木工程的发包正在引领恢复。
她还指出,重建和再开发项目在获得订单后,获得许可和开工需要相当长的时间,这也是恢复延迟的原因之一。尤其是建筑领域的疲软程度大于土木工程,现场感受到的困难更为明显。
建筑行业的两极分化现象也在加剧。尽管最近建筑订单有所增加,中小建筑公司的订单却反而减少,恢复的趋势主要集中在首都圈和大型建筑公司。
李智惠表示:“订单的恢复是一个积极信号,但由于开工延迟,体感经济的恢复仍然有限。”她建议提高公共项目的执行力,扩大对新项目的金融支持,同时缓解首都圈和大型公司的恢复偏重问题。
她补充道:“在产业上,也应摆脱住宅偏重的结构,扩大非住宅新兴产业的比重,提高订单后转化为开工的能力和项目管理能力。”
李智惠将下半年建筑市场的积极因素归结为公共项目的增加和土木投资的增长,而住房需求抑制政策、安全和劳动监管的加强、项目融资结构调整的持续、油价上涨带来的施工成本压力等则被视为消极因素。
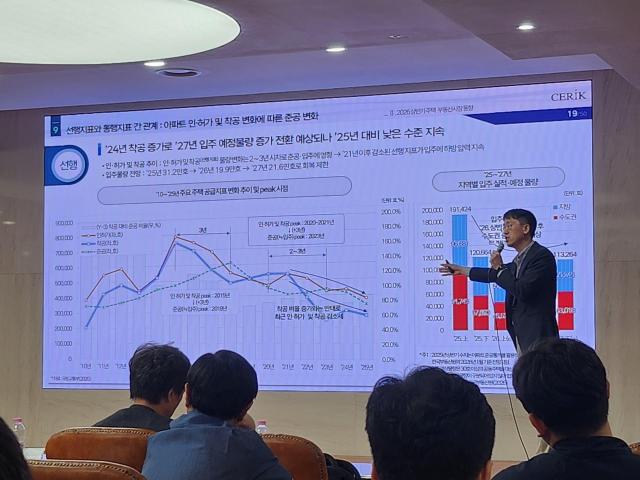
由于首都圈新入住房源减少、租赁价格上涨以及对新建房屋的偏好等因素,预计年均上涨幅度将达到4.5%左右。相比之下,地方在经历了数年的下滑后,预计年均上涨幅度仅为0.5%。不过,区域代表性项目与非偏好区域之间的两极分化将进一步加剧。
金成焕表示:“2026年住房市场将以首都圈的上涨压力为主,而地方则在代表性位置与非偏好区域之间的差异化将加剧。”他指出,贷款管理、供应扩大、以及对整治项目的监管放宽等政策组合将影响交易量和价格上涨的速度,因此需要考虑政策的不确定性。
他对住房供应条件仍表示担忧。金成焕指出:“自2021年以来,获得许可但未能开工的住房数量持续累积。”他表示,尽管去年开工率有所改善,但主要集中在商业性较强的项目上,首都圈的监管区域内未开工的房源仍然相当可观。
尤其是业内最担忧的指标是竣工后未售出的房源。他指出:“虽然分销量减少使得未售房源数量看似下降,但市场状况依然严峻。”他提到,在地方,供应量的一半左右仅有部分入驻的情况也时有发生,导致项目推进困难。
最近,由于首尔房价负担加重,需求开始向仁川和京畿道转移。金成焕分析:“外地购房者在仁川和京畿道的购买力相对较强。”他指出,原本在首尔租住的需求者为了购置自己的住房,越来越多地转向仁川和京畿道。
他还表示:“在首尔房价负担加重的情况下,考虑到利率和金融条件,购房能力依然有限。”同时,政府也在推动抑制过度借贷购房,并引导多套房主释放房源的政策。
然而,市场上,成交价格新高的交易比例在增加,租赁价格的上涨趋势也在持续。金成焕表示:“高价交易比例的扩大正在推动价格上涨。”他补充道:“租赁价格快速上涨,带动了月租价格的上升。”
※ 本报道经人工智能(AI)系统翻译与编辑。












