根据10月20日金融界的消息,银行的浮动贷款利率基准COFIX(资金成本指数)在9月的新发放金额中为年3.43%,较上月的3.18%上升了0.25个百分点。这是近3年10个月以来的最大幅度。因此,五大银行(KB国民、信贷、 하나、我们、NH农协)的六个月浮动住房贷款利率已上升至年4.68%至6.48%之间。
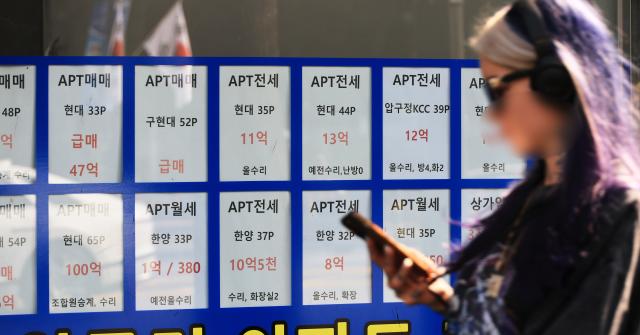
住房贷款利率的上升加大了无房者从租房转向购房的资金筹集压力。由于租金上涨,保证金筹集的负担也在加重,租户们在维持租房或购房方面都面临困难。
根据KB房地产住房价格动态调查,9月首尔公寓的平均租金为7亿2253万韩元,同比上涨10.43%。即使维持相似的居住条件,在续约或搬家过程中也需要筹集更多的保证金。
租金上涨与贷款负担的叠加使得租户的居住选择也在缩小。如果通过贷款来支付上涨的保证金,利息负担将加重;如果资金不足,则必须转向租房。因此,维持租房需要额外的保证金和贷款利息,而选择租房则需要每月支付租金,这使得积累购房资金变得更加困难。
未来的利率走势也是一个负担因素。尽管韩国银行在22日的金融货币委员会上可能会维持基准利率不变,但仍有可能在未来上调。国际油价维持在高位,主要半导体企业的薪资和奖金增加,可能导致物价上涨压力长期化。如果市场利率上升,银行的贷款利率也将随之上升,购房资金的筹集压力将进一步加大。使用租房资金贷款的租户也难以摆脱利率上升带来的利息负担。
西志勇 上明大学商学院教授表示:“近期高利率趋势和资金筹集成本上升使得弱势借款者的利息负担加重。”他还指出:“由于银行债券利率持续上升,贷款利率可能会进一步上升,因此有必要利用中等利率贷款来改善家庭债务结构。”
※ 本报道经人工智能(AI)系统翻译与编辑。