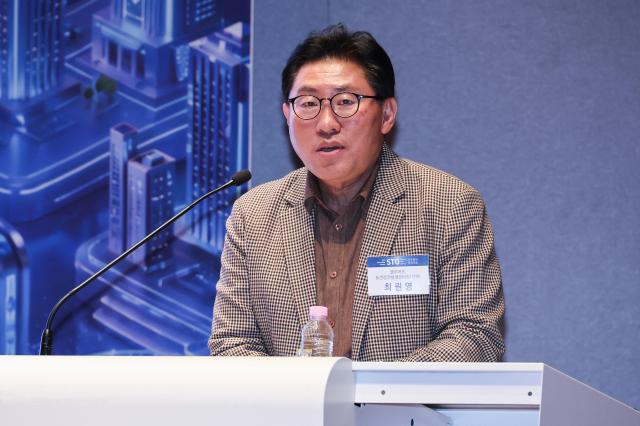
“如果代币证券(STO)市场不与链上支付相结合,最终将沦为‘半边市场’。为了激活市场,监管机构急需积极支持链上支付的结合及相关法规的落实。”
在2日于首尔汝矣岛韩国交易所举行的‘2026年亚洲经济证券论坛’上,相关行业专家就明年代币证券制度的实施提出了这样的看法。
他还建议放宽国内STO市场的监管。他指出,现行的第一阶段立法模型存在结构性局限,监管机构需要采取积极的态度以突破这一局限。
崔执行董事指出:“在国内第一阶段制度下,即使机构专用的私募货币市场基金(MMF)或私募债券以代币证券形式购买,链上支付的结合仍被推迟到第三阶段,因此在出售时仍需像现有电子证券一样等待一天以上的T+1、T+2赎回结构。”他强调:“只要结算结合问题未解决,代币证券市场将仅是一个半边市场,投资者感受到的变化也会很少。”
他还分析道:“由于牛肉分割投资有明确的清算路径和市场信息,平均103%售罄,收益率为13%至17%;而艺术品由于缺乏公开市场,价值评估困难,出现了认购不足和损失的案例。”他指出:“最终,现金流和清算路径明确的资产将优先被选择。”因此,他要求实现稳定币支付的结合、确定第二阶段的公开募资、每年1亿韩元的净购买限额及账户管理机构的资本金(4亿韩元)等相关法规的落实。
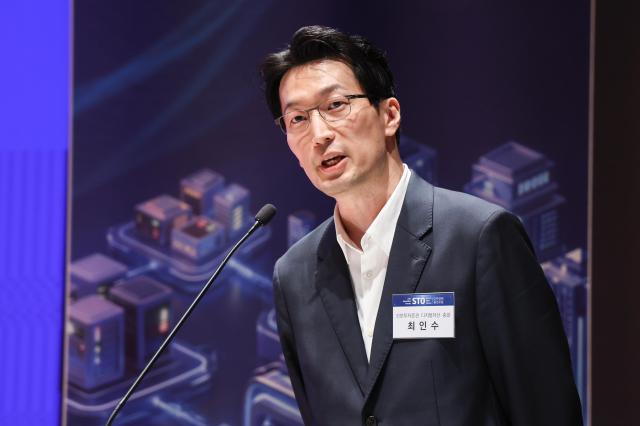
在第二场主题演讲中,新韩投资证券数字资产部总监崔仁洙强调了转向链上金融基础设施的必要性。
他表示:“全球行业将今年视为代币化从‘小众市场’转向‘主流市场’的一年。”他解释道:“全球实物资产(RWA)代币化市场已达到390亿美元,稳定币规模为2890亿美元,代币化股票持有者已超过3亿人,支付手段和资产正在同时实现链上化。”
他提到,美国证券交易委员会(SEC)批准的纳斯达克代币化股票、美国存托信托公司(DTCC)的链上交易、香港的绿色债券以及日本Frogmat的4520亿日元规模的分布式账本发行等海外链上转型案例,表明国内也需要类似的制度支持。
关于国内市场,他指出:“2027年2月4日实施的第一阶段制度化将开放包括分割投资在内的机构专用私募MMF、私募债券和信托方式的非上市股票等核心产品。”他预测:“在最初的12至24个月内,市场标准将会形成。”
他进一步指出:“尽管资产发行主体将多样化,但账户、账本和渠道的中心仍将由证券公司负责。”他强调:“由于规定只允许每个品种一个账本,禁止转移到其他账本,因此首次选择账本将决定产品的生命周期,因此发行人与证券公司之间的账本标准化和机构流动性保障是核心业务条件。”
崔总监表示:“新韩投资证券将建立从资产发掘到发行、流通、经纪、分布式账本的全链条连接体系,并通过参与证券公司联合财团账本‘Pulse’来争取开放型代币证券生态系统的主导权。”他强调:“在资产数字化过程中,客户资产的安全和信任是首要价值。”
※ 本报道经人工智能(AI)系统翻译与编辑。