◆需缴税才能享受的生产税收抵免…即使延续10年也难以立即支持
8日,相关部门表示,政府正在讨论扩大国内生产税收抵免的适用范围以及对亏损企业的支持方案。在上个月25日的经济问题座谈会上讨论了相关补充方案后,本月2日,李亨日副总理兼财政经济部长与现代汽车集团会面,讨论了电动车生产税收抵免的引入问题。
问题在于,支持效果因企业的盈利能力而异。生产税收抵免是通过从企业应缴的公司税等中扣除一定金额的方式进行的。如果生产量大,产生了抵免金额,但由于亏损而没有应缴税款,则在当年难以获得实际的优惠。
为了弥补这一问题,政府制定了允许未使用的抵免金额最多延续10年的方案。即使当下出现亏损,未来转为盈利后仍可利用累计的抵免金额。
然而,延续抵免仅是减少未来税负的手段,对当前的资金困难解决有限。特别是对于初期设备投资负担较重、在生产设施投入运营后需要较长时间才能实现盈利的企业,支持效果必然会延迟。
为了解决这一局限性,直接补助金的发放被提上日程。李在明总统在上个月的韩国型绿色大转型(K-GX)战略国民报告会上提议,先向亏损企业发放补助金,未来在享受生产税收抵免时再扣除该金额。此举旨在让政府在企业转为盈利之前分担部分初期风险。
在海外,已经有制度在运行以弥补税收抵免的局限性。美国的《通货膨胀削减法案》(IRA)就是一个典型案例。美国支持电池、光伏和风力相关部件等特定项目的本地生产,同时引入了可以将税收抵免现金化的直接支付和转让制度。企业在满足一定条件后,可以将抵免金额以现金形式返还或转让给第三方以获得资金。
◆电动车进口增加,国内生产支持迫在眉睫…需并行直接补助金
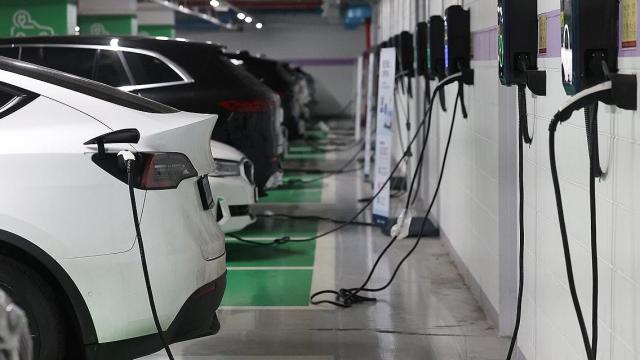
在国内,扩大生产阶段的支持需求也在增加。电动车就是一个典型例子。电动车购车补助金旨在减轻消费者的购车负担,促进普及。而生产支持则旨在维护国内工厂和零部件供应链,降低生产成本。
最近,尽管国内电动车市场在扩大,但由于进口车辆的销售比例上升,导致国内生产未必能直接增加,这引发了担忧。如果通过生产税收抵免减轻企业的成本负担,将有助于维护国内生产设施和零部件行业的工作机会。然而,由于仅靠税收抵免难以为亏损企业提供足够的激励,因此需要考虑与直接补助金并行的方案。
财政负担和支持对象的选择也是一项挑战。直接补助金可以不考虑企业的盈利能力而提供资金,但可能会将财政投入到支持效果不确定的项目中。因此,需要制定具体的支持条件,如生产量、国内投资和就业维持等,并建立绩效检查机制。最终,不仅要扩大生产税收抵免,还要设计制度,使企业在真正需要支持的时刻能够获得优惠,这才是关键。
首尔市立大学税务学教授朴勋表示:“对于亏损企业来说,给予补助金的方式效果最大”,同时指出:“如果财政支持能够拯救企业,那么补助金的效果将是最大的。”
※ 本报道经人工智能(AI)系统翻译与编辑。