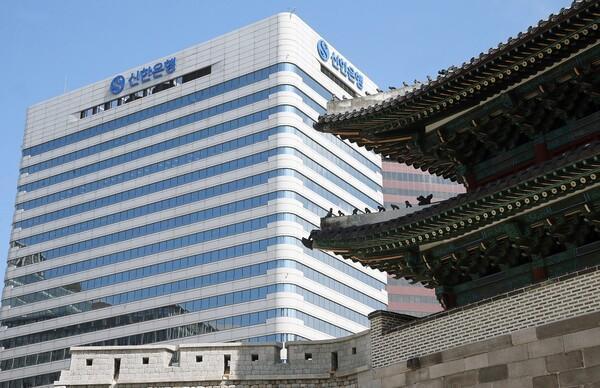
11日金融界消息,新韩银行的贷款招募渠道将于13日起接受利用抵押信用保险(MCI)和抵押信用担保(MCG)的房贷申请,并将在2024年1月4日后执行。此举被解读为在管理今年家庭贷款增长规模的同时,提前接收明年执行的贷款量。
MCI和MCG是通过保险和担保来补充因抵押贷款扣除而减少的贷款额度的产品。银行在计算贷款额度时,会考虑到在房屋被拍卖时,符合一定条件的小额租客可以优先获得部分保证金的情况,因此在计算贷款额度时会扣除该金额。如果利用保险和担保,可以弥补这一风险,从而在计算额度时不扣除该金额。
首尔地区的抵押贷款扣除金额为5500万韩元。例如,如果根据抵押贷款比例(LTV)可贷款额度为4亿韩元,则抵押贷款扣除可能将额度降低至3亿4500万韩元,但如果利用保险和担保,则可以获得4亿韩元的贷款。然而,如果受到总负债偿还比率(DSR)或其他贷款额度的限制,实际的增额效果可能会减少或消失。
其他银行也在逐步放宽部分产品的限制。 하나银行自2日起重新开始接受混合利率房贷的MCI和MCG加入。虽然浮动利率的保险和担保加入限制仍然保持,但非面对面的房贷和贷款转换产品也开始重新处理。
银行限制抵押贷款保险和担保加入的主要原因是家庭贷款总量管理。通过抵押贷款扣除降低借款人的贷款额度,以抑制新贷款的增长速度。随着各银行的贷款增长规模和偿还流动性等因素的变化,部分银行开始逐步放宽自我限制。
新韩银行计划从明年开始实施这一措施,显示出其新年营业准备的性质。此举被解读为在明年家庭贷款管理目标实施的时点,提前接收贷款量并争取客户。继今年利用处理能力放宽限制的银行之后,明年也出现了准备营业竞争的银行。
金融界人士表示:“在明年到来之际,银行们不得不再次扩大房屋抵押贷款的业务。”并指出:“如果其他银行开始放宽贷款限制,其余银行也可能会为了竞争采取类似措施。”
※ 本报道经人工智能(AI)系统翻译与编辑。