浴室用品制造企业Watso Korea为应对与中国商品的价格竞争,投资数亿韩元开发了陶瓷材质的马桶主体。然而,如果政府于7月30日发布的家业继承税减免改革方案于明年7月实施,Watso Korea即使新产品销售良好,也难以高兴,因为公司的主要行业若超出727个细分类别,将失去家业继承税减免的资格。
政府为阻止不当继承,正在推进家业继承税减免的改革,但在加强减免条件和缩小适用行业的过程中,可能会限制企业的成长和家业继承。
根据11日政府和国会的消息,包含家业继承税减免改革内容的《继承税及赠与税法修正案》将于本月在国会财政经济计划委员会税务小组开始正式讨论。若按照政府方案通过国会,预计将于明年7月1日后的继承部分开始适用。
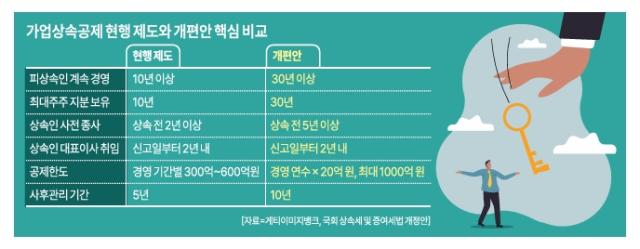
家业继承税减免是减轻中小企业等家业继承时的继承税负担的制度。财政部在8月发布的税制改革方案中,将现行的10年继承人(遗产继承者)经营期限要求提高至30年以上,并将继承后对家业资产和就业等的后续管理期限从5年延长至10年。减免适用行业被规定为符合制度宗旨的727个行业。超市、公交和出租车运输业、停车场业、仓储业、医院和药店等被排除在外。此前,李在明总统在国务会议上指出,某些大型面包咖啡店被滥用为不当继承和赠与手段,今后仅在直接烘焙面包的情况下才能适用。
中小企业界对改革的宗旨表示认同,但对经营期限等家业继承税减免条件过于严格表示担忧。中小企业部向国会提交的资料显示,截至2024年,经营30年以上的企业仅占9.8%,而经营10年以上但不足20年的企业占61.7%。若按现行标准,许多企业将失去减免资格。
减免上限从现行的最大600亿韩元扩大至最大1000亿韩元(经营期限×20),但也被认为效果有限。继承人需经营30年以上才能享受600亿韩元的减免,而要获得1000亿韩元的减免上限,则需经营50年以上。
业界特别强调,需谨慎重新审视适用行业,以考虑各领域的特殊性。因为即使是相似行业,也可能被排除在减免之外。例如,玻璃制造业和蔬菜批发业被纳入减免行业,但玻璃和窗户施工业以及谷物批发业则被排除。乐器批发业被纳入减免,但零售业则被排除。金大俊,宇南建业的代表在最近的国会讨论会上表示:“根据政府的改革方案,原本在减免范围内的32个专业建筑业行业中,有26个行业将被排除。”
罗敏宣,中小企业政策研究院的研究员表示:“制度的有效运作是必要的,但也要关注可能抑制企业家精神的风险。如果处理不当,可能会导致受害者的出现。”
中小企业界也在积极行动。中小企业中央会已向财政部提交意见书,要求维持现行的条件和适用行业。认为经营期限的加强与行业要求和个别审查重叠,形成了“双重障碍”。金熙中,中小企业中央会经济政策本部长表示:“即使做好了家业继承的准备,也无法确定是否能通过审查,这使得现场的担忧加大。”这可能导致继承家业后,第二代经营者在转型和世代交替上变得更加困难。
中小企业部也表示,正在持续向财政部传达中小企业界的意见。此前,中小企业部部长李素英在上月23日的国政审查中,回应国民力量党议员吴在俊要求“保护第二代经营者”的请求时表示:“这一指摘有很大道理”,并表示将在11月的税务小组中提出中小企业的立场。
※ 本报道经人工智能(AI)系统翻译与编辑。