全球知名宏观经济学者、美国哈佛大学教授肯尼斯·罗戈夫警告称,人工智能(AI)投资热潮最终将崩溃,韩国也应为此做好财政余力的准备。他对依赖低利率将永远持续的预期下的扩张性财政政策表示担忧。
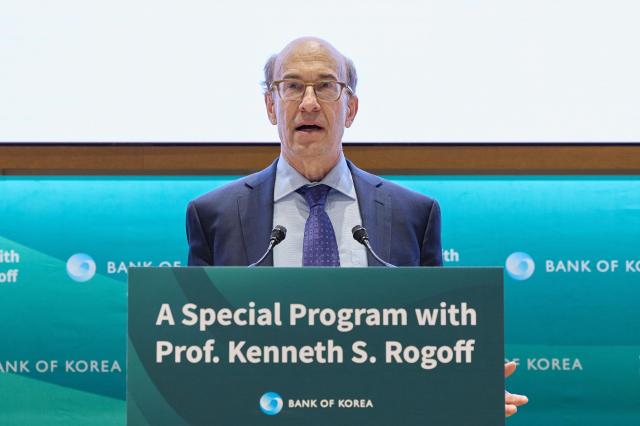
罗戈夫教授在12日于首尔中区韩国银行举行的员工邀请研讨会上表示:“AI泡沫终将破裂,这一过程将非常痛苦,但具体何时破裂尚不可知。在此之前,价格可能会比现在上涨三倍。”
他将韩国比作“硅谷的郊区”,指出:“泡沫破裂时,韩国也将面临非常痛苦的局面。”他进一步表示:“在情况看似良好时,不能无止境地增加支出。这种情况的波动性非常大。”
尤其是,尽管由于AI繁荣带来的企业利润增加和资产价格上涨使税收增加,但不应将其视为持续的财政收入。他指出,如果根据经济繁荣扩大财政支出,未来在经济放缓或金融市场冲击发生时,可能会减少应对的余力。
罗戈夫教授对自全球金融危机以来扩散的结构性低利率理论持批评态度。他指出:“政府认为可以通过大规模财政赤字将一切变得免费,中央银行只需购买国债的想法正在扩散。”
他接着表示:“如果利率将永远保持在0%,这在某种程度上可能是正确的,但维持债务的成本也在增加。”他警告称:“如果错误判断情况,未来利率上升时可能会遭遇副作用。”
罗戈夫教授以长期实际利率数据为依据,反驳了低利率是永久性经济结构变化的现象的论点。他解释说,自全球金融危机以来,私人和公共部门的债务急剧增加,导致增长放缓和利率下降,但这可能更接近于金融危机的后遗症。
他预测,未来地缘政治不稳定、环保转型所需投资、民粹主义政策和累积的债务负担等因素可能会推高实际利率。
对于AI技术创新带来的生产力提升能够解决国家债务问题的乐观论调,他也表示了保留。他指出:“如果生产力上升1%,实际利率也会提高1%。”因此,随着增长带来的税收增加,国债利息负担也可能扩大。
然而,他强调,强调财政可持续性并不意味着无条件地削减支出。罗戈夫教授指出:“强调财政健康并不一定支持紧缩,必须区分必要的财政支出和无节制的财政扩张。”
上个月,韩国银行行长申贤松曾指出,关于财政支出:“如果以临时资金产生持续支出,未来想要回收时会面临很多困难。”
※ 本报道经人工智能(AI)系统翻译与编辑。