# 职场人士A在急需资金时,尝试向现有金融机构申请追加贷款,但未能获得所需额度。在寻找其他贷款渠道时,A了解到在线投资关联金融业(P2P),并最近从一家P2P公司获得贷款,解决了资金不足的问题。
在五大银行中,透支账户和存款担保贷款的使用量增加,而银行外的资金筹集渠道P2P也在快速增长个人信用贷款。金融机构贷款额度的限制、高利率贷款的再融资需求以及与储蓄银行的投资合作等因素被认为是增长的背景。
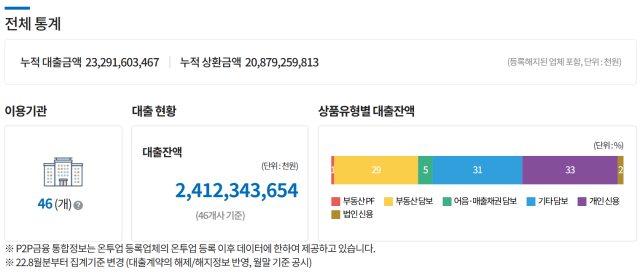
个人信用贷款在整体贷款中所占比例也从去年10月的6%上升至今年10月的33%,首次超过房地产抵押贷款(29%)和其他抵押贷款(31%)。这是自2021年6月开始统计相关数据以来,个人信用贷款占比首次最高。
对于在传统金融机构中难以获得贷款额度的借款人,P2P可以成为替代资金筹集渠道。主要银行在去年6月27日政策出台后,除了少数例外,将信用贷款额度限制在借款人年收入范围内。信用卡贷款也被纳入借款人总负债偿还比率(DSR)监管,借款人可借款金额受到限制。
除了新借款的需求外,还有降低现有高利率贷款利息负担的再融资需求。参与金融机构投资的主要P2P公司6家截至9月底的个人信用贷款平均利率为年11.72%,借款人平均信用评分为韩国信用局(KCB)标准的686分。信用评分处于下10%的借款人占比为45%。
自去年5月开始的储蓄银行投资合作,增强了个人信用贷款的供给能力。P2P公司负责招募和审核借款人,储蓄银行则投资贷款资金。借款人的资金需求与金融机构的投资扩展相结合,导致个人信用贷款的增加。
根据在线投资关联金融协会的数据,参与投资合作的主要P2P公司6家的月度个人信用贷款新发放金额,从去年5月的27亿5000万韩元增加到今年9月的999亿4000万韩元。截至今年9月底,累计发放金额为8114亿韩元,新借款人数为5万3038人。
制度支持也将扩大。金融委员会正在推进向中低信用借款人贷款业绩、信用评估能力和经营稳健性优秀的P2P公司提供投资相关激励措施的方案。包括将优秀公司的中低信用个人和个体经营者信用贷款自有资金投资额度从募集金额的20%提高到40%。金融委员会计划在明年第一季度接受相关创新金融服务的申请并进行审查。
P2P行业高层表示:“房地产抵押贷款的担保物价值相对固定,利用新技术的空间较小,但个人信用贷款则有很大的信用评估技术开发和提升的空间。P2P的角色是发掘传统金融机构未能覆盖的借款人,因此个人信用贷款将进一步增加。”
※ 本报道经人工智能(AI)系统翻译与编辑。