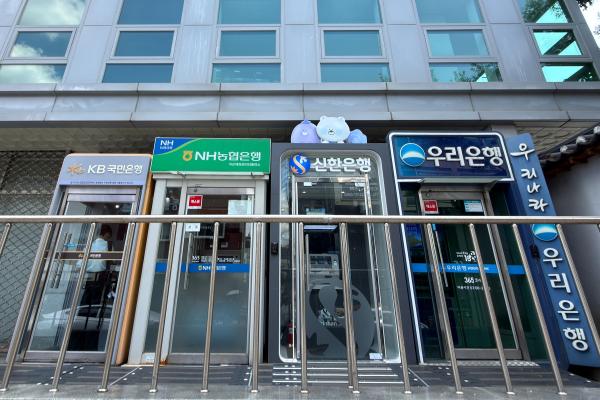
根据金融监督院的数据,截至6月底,KB国民、信贷、 하나和我们的全国网点总数为2702个,较去年6月的2691个增加了11个。然而,具体来看,四大银行的分支机构从去年6月的2252个减少到今年6月的2201个,减少了51个(2.3%),而出差所则在同一时期从439个增加到501个,增加了62个(14.1%)。
出差所是规模小于一般网点的营业设施,主要处理开户等相对简单的业务。通过增加相对成本负担较小的小型出差所,银行能够应对金融监管机构对网点维持的压力。
银行们也在加速出售持有的不动产。国民银行上个月启动了对全国9处闲置不动产的出售程序,包括位于首尔永登浦区的杨平综合金融中心等5处位于首尔的地点,以及京畿道的2处、大邱的1处和大田的1处。
信贷银行也在推进出售使用了约40年的明洞“信贷空间”和成树洞员工宿舍大楼。
银行在缩减网点后出售优质不动产,意在优化不必要的资产,以确保财务健康。出售闲置不动产不仅可以减少建筑物的维护和管理费用,还可以提高资产优化带来的普通股资本比率(CET1)。
由于扩大股东回报等原因,资本扩充的重要性也在增加,这也是银行进行效率化的背景之一。为了扩大分红和自购股份及注销,资本比率管理变得至关重要,因此需要整理利用率低的资产,以有效运用有限的资本。在贷款监管限制收益扩大的情况下,确保投入生产性金融的资金也产生了影响。
金融界人士表示:“随着数字业务的扩大和资本管理需求的增加,银行正在进行经营效率化。预计将继续出现出售不动产以有效利用资本和流动性的趋势。”
※ 本报道经人工智能(AI)系统翻译与编辑。