为帮助低收入青年积累资产,韩国政府推出了多项储蓄扶持政策。然而,不少青年仍难以将账户维持至三年期满。失业、收入不稳定及生活压力加重等现实困难,成为他们提前终止储蓄、错失政府补贴的重要原因。
据韩国国会保健福祉委员会所属共同民主党议员许琮植22日从韩国自立福利开发院获得的资料,今年到期的“青年明日储蓄账户”账户持有者共4.797万人,其中3.532万人全额领取政府补贴,占73.6%。其余参与者中,9381人提前销户,276人虽然完成三年储蓄期限,但最终只领取了本人缴纳的本金。
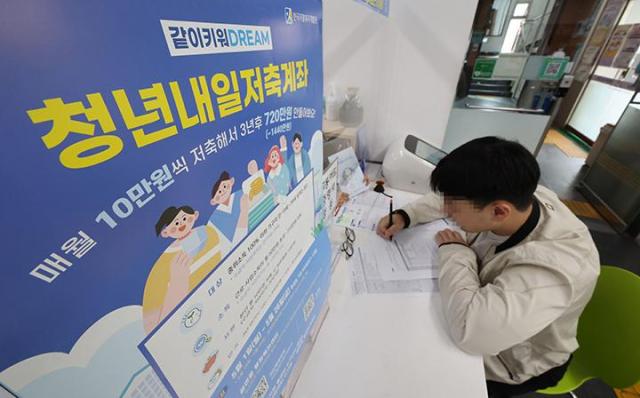
韩国政府长期通过储蓄补贴等政策,帮助青年积累购房、就业及未来生活所需的资金。现行“青年明日储蓄账户”于2022年7月推出,由此前的“青年希望成长账户”和“青年储蓄账户”等项目整合改编而来,并进一步扩大了扶持范围。
“青年明日储蓄账户”期限为三年,允许19至34岁的韩国青年每月支付10万韩元(约合人民币504元)的款项,政府便可额外补贴30万韩元。到期后,账户持有者可获得最高1440万韩元。不过,要在到期时领取政府补贴,持有者必须满足持续就业、至少24个月按规定缴纳个人储蓄等条件。
2022年首批开户者中,共有4.2465万人迎来三年期满,但全额领取政府补贴的仅有3.2823万人,占77.3%。相比之下,今年到期账户的全额领取比例进一步降至73.6%。
韩国自立福利开发院对2024年至2025年期间提前销户的1460人进行调查后发现,45.3%的受访者因休职或失业而终止储蓄,占比最高。其次是急需资金,占20.3%;因缺乏可用于储蓄的现金而无法继续缴纳的占15.7%。这意味着,部分原本亟需政府支持以积累资产的低收入青年,却因经济困境被迫提前支取储蓄,最终失去获得政府补贴的资格。
许琮植表示,相当一部分青年未能获得政府补贴,未能真正发放到青年手中的补贴总额已接近500亿韩元。他指出,被归类为“本人自愿”的提前销户背后,实际上存在失业和生活困难等问题。现行制度使青年在最需要资金支持时不得不终止账户,因此有必要尽快改善相关制度设计。