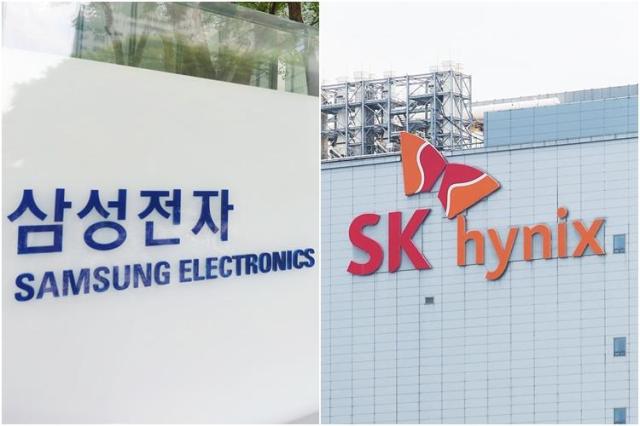
三星电子和SK海力士在即将于16日提交国会审议的“韩国版通货膨胀减免法(IRA)”中,似乎难以获得实质性优惠。由于其以出口为主的生产结构以及投资税收抵免的重复排除条款,实际可抵免的数量预计不会很大。相比之下,LG电子在即将量产的机器人执行器方面,预计将根据细分品类的指定结果,成为实质性抵免的对象。
15日,国会和业界消息称,国会财政经济计划委员会税收小组将讨论新设国内生产税收抵免的税收特例限制法修正案。该法案的核心是对在国内生产并销售的企业,根据其生产和销售业绩减免企业所得税等。
问题在于内存行业的生产结构。三星电子和SK海力士大部分D램和闪存的供应对象是海外客户,满足“国内销售”条件的规模并不大。此外,原则上,已获得综合投资税收抵免的设备所生产的产品,不能享受国内生产税收抵免。
由于新半导体厂集中在龙仁半导体集群和西南地区,非首都圈的特惠条款(1.1倍)或人口减少地区(1.5倍)短期内难以发挥效果。龙仁与现有税收抵免重叠,而西南地区在新厂投产前的2-3年内没有可立即抵免的数量。国内支出比例和生产成本的计算方式也推迟到实施细则中,如果细则标准设定严格,企业的门槛可能会进一步提高。
在税收小组审议前,经济界呼吁对制度进行补充。大韩商工会议所上月向国会提交的立法建议书中请求,国内生产的合格品类无论销售地区如何都应予以抵免,并放宽与综合投资税收抵免的重复适用限制。同时,建议允许因大规模投资而出现亏损的企业享受直接退税或第三方转让的优惠。
另一方面,针对AI机器人部件领域的LG电子,受益期待感较高。因为其将在非首都圈的庆南昌原工厂生产9种机器人用执行器“Axium”,并计划从明年开始供应给国内机器人和物流企业。该制度的核心是“国内生产和国内销售”条件与其业务路线图的准确契合。作为机器人成本的60%核心部件,如果能享受税收优惠,将降低初期量产成本并提升单价竞争力。
业界人士表示:“考虑到半导体等主力产业的出口比例,重新调整条件的迫切性很高。虽然机器人领域作为新增长动力的纳入令人欢迎,但仍需关注总统令中将确定的细分品类中核心部件的包含情况。”
※ 本报道经人工智能(AI)系统翻译与编辑。