随着生物药物专利到期临近,生物仿制药市场的“第二轮”竞争正在加速。虽然300万亿韩元的市场机会已经开启,但许多品类仍处于“空白”状态,尚未进行生物仿制药的开发。在全球企业加速获取候选物质的同时,中国和印度的企业也在陆续获得美国和欧洲的批准。
根据全球药品市场调查机构IQVIA的数据,从2025年到2034年,美国将有118项生物药物专利到期,市场机会预计约为2340亿美元(约314万亿韩元)。然而,截至2024年6月,正在开发的生物仿制药产品仅有12个(约占10%),其余106个则被视为尚无竞争者的“生物仿制药空白”。
监管门槛也在降低。美国食品药品监督管理局(FDA)和欧洲药品管理局(EMA)正在调整制度,如果分析特性评估和药代动力学相似性研究足够充分,则对部分产品不再要求进行比较疗效的临床试验。这将减少开发成本和时间,预计后发企业的市场进入速度将加快。
在批准成绩方面,亚洲市场中,中国和印度走在前列。根据韩国生物协会最近发布的生物制药APAC统计数据,FDA在今年1月至9月批准的9个生物仿制药中,有7个来自亚太地区。而在欧盟委员会截至7月底批准的12个产品中,也有10个来自该地区。然而,这其中并没有韩国的产品,17个产品均为印度(9个)和中国(8个)的产品。
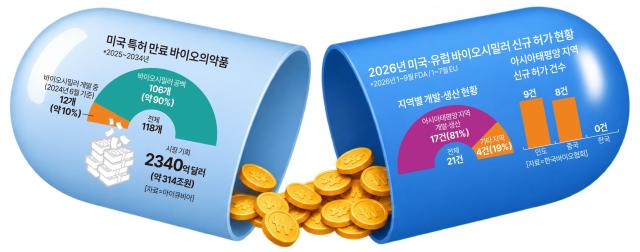
印度在眼科疾病治疗药物“拉尼珠单抗”和骨质疾病治疗药物“地诺单抗”等已有市场的品类中增加了批准数量。中国则在8个产品中获得了4个新领域的批准,包括美国首个“戈利木单抗”生物仿制药和欧洲首个“帕图珠单抗”生物仿制药。中国的亨利乌斯生物和印度的生物康盛普也计划增加市场进入。
韩国企业在今年被认为进入了调整期。赛尔特里昂和三星生物epis分别在2024年获得了乌斯特基单抗和地诺单抗生物仿制药的批准。赛尔特里昂还获得了托珠单抗和奥马珠单抗生物仿制药的批准。这些企业在获得生物仿制药批准后,今年则专注于现有产品的销售。
生物制药APAC评价称,赛尔特里昂和三星生物epis通过与拥有西方分销网络的合作伙伴销售在亚太地区大规模生产的产品,成为亚太生物仿制药企业的先驱。
实际上,获得批准的产品已经带来了实际业绩。三星生物epis在上个月的第三季度业绩发布中表示,生物仿制药“SB12”(成分名:艾库利单抗)和“SB17”(成分名:乌斯特基单抗)的全球销售增长推动了业绩的提升。此外,赛尔特里昂的奥马珠单抗生物仿制药“Omniclo”在第三季度的累计销售额达3205亿韩元,比去年增长了6倍以上。
业内人士表示:“目前两家公司申请的免疫抗癌药物‘基特鲁达’生物仿制药将成为韩国生物仿制药再度崛起的试金石。”
※ 本报道经人工智能(AI)系统翻译与编辑。