[文亨南 书名大学全球融合学部教授,韩国AI教育协会会长]
2026年6月12日,太空探索技术公司在纳斯达克上市。首次募股规模为750亿美元,包含超额配售选择权的最终筹资额约为857亿美元。这一事件的意义超越了埃隆·马斯克个人的财富。将火箭、卫星和太空互联网结合的业务在公开市场上吸引了巨额资本。资本市场开始对太空产业的未来收益和市场主导权进行定价。
太空探索技术公司的上市使得太空产业不再是遥不可及的故事或政府的探索项目。普通投资者也可以通过阅读企业的公告,参与到这一有前景的投资领域中。火箭的重复使用降低了进入太空的成本,而低轨道卫星通信则展示了可重复服务收入的潜力。太空正从技术想象的舞台转变为关注商业可行性和现金流的投资对象。
机会不仅仅存在于发射器企业。卫星部件和材料、地面设备、通信终端、地球观测数据分析等产业链条不断延伸。韩国企业也可以在这一供应链中找到自己的角色。重要的问题不仅在于美国太空企业的股票价格是多少,还在于我们的企业将以何种技术和服务在全球太空市场中获得收入。
当然,产业的前景并不保证所有股票的高收益。发射失败、大规模设备投资、频率和轨道使用的监管、竞争加剧都可能影响盈利能力。技术成功与投资成功之间存在着购买价格这一变量。应将太空产业视为有前景的投资领域,但需要区分期望已在股价中反映的程度与实际现金创造能力。
安特罗皮克的企业成长时间压缩
接下来市场关注的企业是开发生成型人工智能(AI)服务Claude的安特罗皮克。11月10日的预备投资说明书中,纳斯达克股票代码为‘ANT’,每股希望发行价为70至78美元。然而,预备发行条件与最终业绩并不相同。上市时间和最终发行价需通过后续公告确认。现在市场的关注点转向AI的性能竞争,能否将其性能转化为持续的收入和利润。
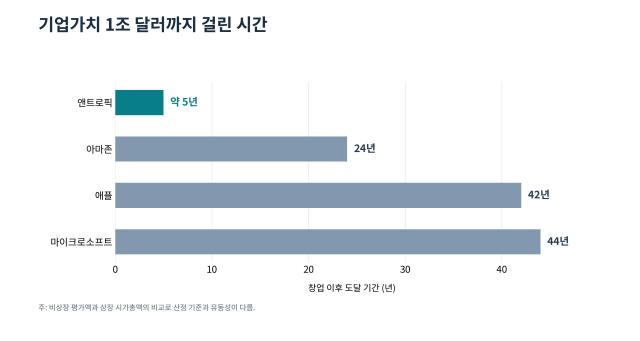
附带的比较资料(图)显示,安特罗皮克在约5年内达到了企业价值1万亿美元的水平,这是对非上市二级市场的估算。同一资料中,亚马逊为24年,苹果为42年,微软为44年。这表明,过去需要一代人才能形成的价值时间正在被压缩到数年。AI时代的新领军企业正在重新定义既有增长的标准,值得关注。
然而,这一比较不应简单地解读为增长率排名。非上市股份交易的评估额与上市公司的市值在价格形成和流动性上是不同的。起始点的创业年份、基准日和股份数量也会导致期限和评估额的不同。资料中的‘约5年’与上市时的经营年限并不相同。因此,这一数据应作为解释增长速度变化的参考指标,而不应作为证明各企业准确价值或投资吸引力的依据。
尽管如此,AI企业的扩张速度对资本市场提出的问题是显而易见的。软件一旦开发完成,可以迅速供应到全球市场,并通过企业客户的使用量和合同来增加收入。相反,模型的学习和推理需要巨额的计算成本和电力。用户越多,收入和成本也随之增加。投资者需要关注的不仅是增长速度,还有客户留存率、价格竞争、计算成本负担和资金筹集的可持续性。
超大型上市带来的资本循环
太空和AI是两个不同的产业,但它们都有一个共同点,即需要长期的研发和大规模的前期投资。成功企业的超大型上市成为了回收之前投入的风险资本的通道。回收的资金若再次投资于下一个创业企业,就会形成技术和资本的循环。超大型首次公开募股(IPO)的产业意义应在于这种再投资结构,而非上市当天的股价。
韩国准备好走出观众席了吗
韩国在这一循环的哪个节点上?虽然对海外有前景企业的上市消息关注度很高,但国内投资者参与非上市成长阶段的机会却有限。若仅在上市后投资,便会进入已经上涨的价值。然而,单靠降低非上市投资的门槛并不能解决问题。信息不对称、流动性不足、企业失败的风险都需要专业性和投资者保护机制的共同保障。
供应方面的挑战也很大。韩国在半导体和制造业方面具有优势,但发掘新的技术企业并将其发展到全球规模的资本连接需要更加紧密。实验室的技术需要经过样品、客户合同的获取以及海外市场的扩展,每个过程所需的资金性质各不相同。如果这一环节中断,即使是好的技术也无法成长。仅仅调整上市门槛并不能诞生全球性的深科技企业。
需要培养长期资本和技术评估能力
首先,需要培养支持太空、AI和生物等非上市成长阶段的长期资本。政策资金与民间专业管理公司应共同投资,但不应混淆对个别企业的支持与投资判断。养老金的参与也应在保障参与者利益和风险管理原则的框架内进行。在不以短期业绩来评判长期投资成败的同时,也需要建立不无条件容忍损失的评估体系。
其次,应提高技术特例上市的质量。不能仅因亏损而排除未来技术企业,但也不能以技术之名通过不良企业。应综合评估研发能力和专利,以及客户验证、订单和收入的质量、现金消耗速度。在上市后加强公告和资金使用的责任,才能建立投资者的信任。
第三,需要培养将技术转化为商业语言的分析能力。太空企业不能仅通过发射次数来评估,AI企业也不能仅通过模型排名来评估。需要能够理解重复购买、合同期限、服务成本和设备投资负担的行业专家。机构投资者和证券公司的研究能力需要加深,以便个人投资者能够摆脱跟风交易,做出有依据的判断。
在公共采购中开启未来产业的首个市场
政府也应关注创造初期需求的角色。如果公共部门适当地购买太空数据和AI服务,企业将能够在技术演示的基础上积累实际使用业绩。验证性能、安全性和成本节约效果的采购至关重要。当公共采购成为首个客户并与民间销售和出口相连接时,研发支持将转化为产业增长的成果。
‘1万亿美元IPO时代’给韩国提出的课题并不是羡慕海外巨头企业。国民应合理参与新产业的成果,我们的企业应得到技术价值的认可并实现成长。在太空成为投资者现实,AI改变企业成长时间的当下,韩国也应改变连接资本与技术的制度。下一个太空探索技术公司和安特罗皮克的土壤,正是在今天的投资、筹资、公告和评估中形成的。
作者主要经历
▷成均馆大学经营学博士 ▷东西经济研究所高级研究员 ▷每日经济记者 ▷大韩经营学会会长 ▷韩国采购与采购学会会长 ▷可持续科学会会长 ▷书名大学全球融合大学院院长、韩流国际大学院院长、融合国际学部·韩流国际学部教授 ▷韩国AI教育协会会长 ▷韩国Vibe Coding协会会长 ▷文亨南品牌研究所所长
※ 本报道经人工智能(AI)系统翻译与编辑。