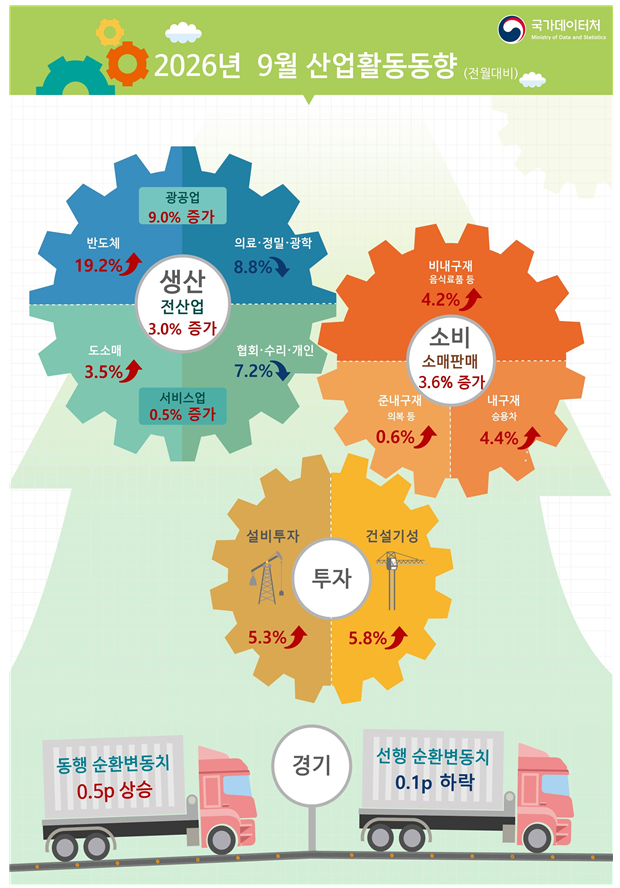
根据国家数据处发布的《2026年9月工业活动趋势》,上个月全行业生产较上月增长3.0%。这是自2011年3月(3.4%)以来15年6个月的最大增幅。采矿业(9.0%)、建筑业和服务业(0.5%)的生产均有所增加。
采矿业生产因半导体和汽车的显著增长,较上月增长9.0%。半导体由于内存需求持续,DRAM和闪存等生产增加了19.2%,这是自2月(28.2%)以来的最大增幅。
汽车生产因罢工结束和上月夏季假期集中导致的生产中断得到缓解,生产正常化,增长了39.9%。这是自2020年3月46.6%增长以来6年6个月的最大增幅。
数据处经济趋势统计审议官李斗元表示:“上个月由于夏季假期集中,汽车生产有所减少,而本月假期结束且罢工结束,工厂恢复正常运转。”他指出:“汽车生产的大幅增加推动了采矿业生产的增长。”
零售销售因食品和饮料等非耐用品(4.2%)、乘用车等耐用品(4.4%)、服装等准耐用品(0.6%)的销售均有所增加,较上月增长3.6%。这是自2023年2月5.1%增长以来3年7个月的最大增幅。
特别是乘用车销售从8月的13.3%下降转为9月的18.3%增长,推动了消费的恢复。这是由于8月夏季假期集中带来的基数效应,以及现代汽车的格兰杰和阿凡达等新车销售增加的影响。食品和饮料也因中秋节需求和大型超市的促销活动增长了6.6%。
然而,消费的恢复是否会持续仍需观察。零售销售在第二季度和第三季度连续下降,这是自2024年第一、第二季度以来首次出现的情况。
李审议官表示:“去年第三、第四季度和今年第一季度连续三个季度零售销售大幅增长,可能存在调整效应。”他补充道:“今年第二季度由于汽车零部件企业火灾,第三季度因罢工等因素导致耐用品销售下降。”他还指出:“在第四季度,需观察汽车等耐用品的销售是否会有所恢复。”
设备投资在电气设备及装置等机械类(4.7%)和其他运输设备(7.4%)均有所增加,较上月增长5.3%。数据中心建设的扩大等因素推动了机械类投资的增加。
建筑业的施工业绩在建筑(5.1%)和土木(7.4%)方面均有所增加,较上月增长5.8%。半导体工厂和数据中心等非住宅建筑和土木工程的施工业绩增加。然而,住宅建筑的施工业绩有所下降。
经济领先和同步指标表现不一。当前经济状况的同步综合指数循环变动值较上月上升0.5个百分点。相反,预示未来经济走势的领先综合指数循环变动值下降0.1个百分点。
李审议官表示:“尽管采矿业生产指数和机械类内需出货等生产和实物相关指标有所增加,但最近KOSPI和短期利率差等下降,导致领先综合指数循环变动值下降。”
※ 本报道经人工智能(AI)系统翻译与编辑。