中国电动车的攻势已超越乘用车市场,蔓延至整个运输市场。中国企业在电动公交车和小型货车领域建立了销售基础,现已进军出租车市场,可能会侵蚀国内整车制造商的既有需求。随着价格竞争力和销售、维修基础设施的增强,国货商用车市场的防御压力预计将加大。
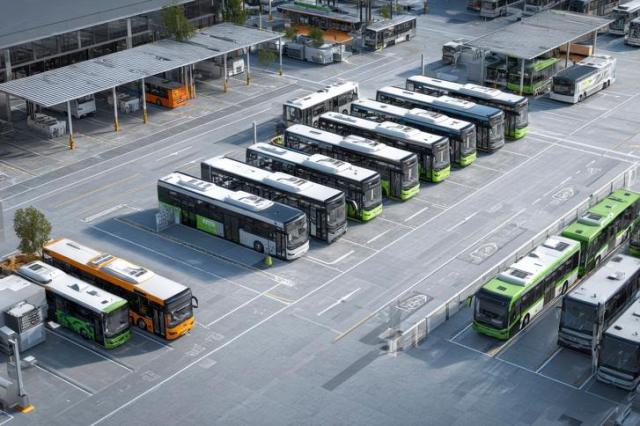
根据民主党议员姜得久于11月3日从国土交通部获得的资料分析,今年1至8月,国内新注册的电动公交车中有1379辆,其中304辆为中国制造,占22%。虽然国产电动公交车仍占据78%的市场份额,但中国制造的电动公交车已占据20%以上,成为国内市场的重要一极。
业务范围也正从以市内公交为中心,向长途运输领域扩展。GS全球正在推动比亚迪12米高底盘电动公交车“eCoach12”的国内上市。高底盘公交车的车身底部较高,与低底盘市内公交车不同,适合长途运输。如果中国电动公交车进入高速、城际和包车市场,与国内企业的竞争范围将进一步扩大。
在货车市场,中国企业的动向也逐渐显现。比亚迪在2023年推出的1吨级电动卡车“T4K”之后,正在准备新型号“T35”的发布。T35目前正在进行国内认证程序,预计将在年内上市。通过推出新车与现有销售模型相结合,意在扩大在国内小型电动货车市场的立足点。
东风小康和新源等其他中国制造商的小型电动货车也在国内销售。马萨达和易特班等车型可用于小规模货物运输和配送,丰富了国内小型商用车市场的选择。中国企业不仅在电动公交车领域,还在城市物流和配送车辆的供应领域进行多元化。
最近,中国电动车在出租车市场的存在感也在增强。曾以电动公交车和货车为主进入国内运输市场的中国企业,现正通过普通消费者用的乘用电动车吸引出租车需求。
运输经营者选择中国电动车的主要原因是相对较低的初始购买价格和维护成本。由于营运车辆的行驶里程长、使用率高,购车后产生的费用直接影响盈利能力。中国企业利用国内的电池供应链和大规模生产基础,确保了价格竞争力。
相对而言,国内整车制造商在价格竞争力方面面临困难。为了缩小与中国制造车辆的价格差距,必须降低成本,但在保持盈利能力的同时降低销售价格并不容易。尤其是如果运输经营者在车辆引入过程中优先考虑初始成本,即使国产车在质量和售后服务方面具备竞争力,仍可能在购买决策中处于劣势。
业内人士表示:“公交车和货车不仅涉及整车制造,还包括车身制造、特装设备和零部件供应等多个国内企业参与的领域,因此中国电动商用车销售的扩大可能会对国内汽车产业生态系统产生影响。”
※ 本报道经人工智能(AI)系统翻译与编辑。