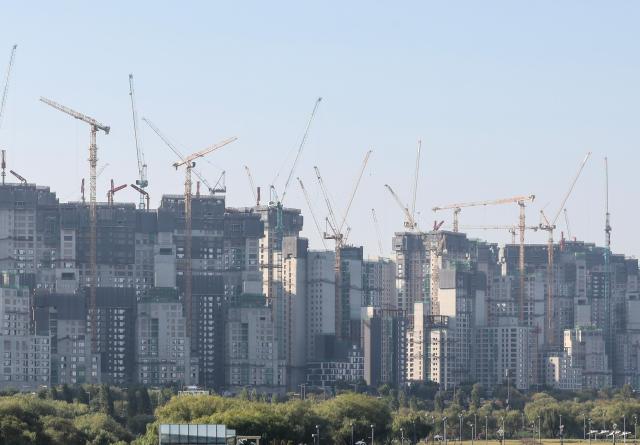
根据12日金融界的消息,截至上月底,KB国民、信韩、 하나、我们、NH农协银行等五大银行的住房贷款余额为623兆988亿元,比去年年底的611兆6081亿元增加了1.9%(11兆4907亿元)。尽管政府加强了家庭贷款管理,银行也提高了贷款门槛,但住房贷款余额自4月以来已连续七个月增长。上个月,住房贷款余额较上月增加了1兆7005亿元,相关资金需求持续存在。
在企业贷款中,房地产相关行业的资金供应占据了相当大的比例。截至今年上半年末,五大银行的企业贷款中,房地产和租赁业贷款为223兆1926亿元,比一年前的215兆7809亿元增加了3.4%。这占到整体企业贷款的26%。
在企业贷款的增量中,流动资金的比例逐渐超过了用于设施投资的资金。根据韩国银行的存款机构行业贷款统计,整体行业贷款增量在第一季度为30兆8000亿元,第二季度略降至30兆6000亿元。同一时期,设施资金的增量从9兆4000亿元降至6兆9000亿元,而流动资金的增量则从21兆4000亿元扩大至23兆8000亿元。第二季度整体贷款增量中,流动资金占比达到了78%。
制造业的设施投资相关资金供应也出现放缓。制造业贷款增量从第一季度的11兆亿元降至第二季度的8兆4000亿元,而设施资金的增量在同一时期从4兆4000亿元降至1兆4000亿元。
尽管企业贷款在数量上有所扩大,但未能充分转化为设施投资等生产能力的扩充,因此改善资金分配结构的呼声日益高涨。这也是政府强调生产性金融的背景。
金融监管机构也在合理化银行的资本监管,以引导集中于房地产的资金流向生产性领域。计划通过调整运营风险计算标准和缩短内部信用评估模型的改进程序,来扩大银行的资本充足性和对生产性领域的资金供应能力。
然而,仅仅放宽资本监管并不足以扩大生产性金融。即使银行获得了贷款能力,若要向成长性和偿还能力难以判断的创新企业提供资金,还需要建立能够评估技术能力和商业性等因素的审查体系。此外,金融界还需建立风险分担结构,以便承担企业贷款和投资所带来的风险。
信用相 韩国金融研究院高级研究员表示:“为了缓解资金向房地产领域的集中,银行应考虑降低对创新企业贷款和投资的风险权重,并且需要建立专门针对初期投资选择的风险资本的企业评估系统,同时多元化风险资本投资的回收市场。”
※ 本报道经人工智能(AI)系统翻译与编辑。