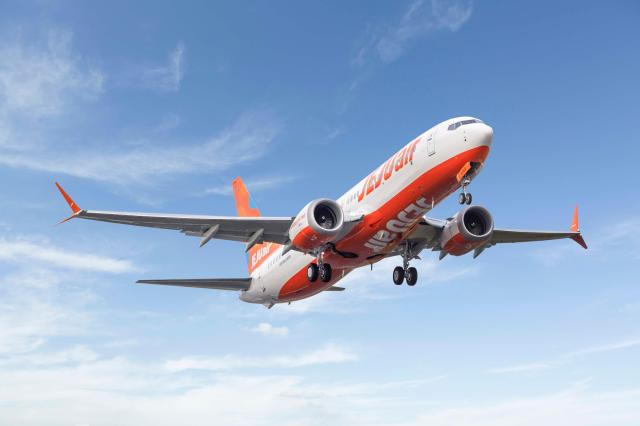
KB证券于13日表示,基于济州航空在燃料使用量减少和财务结构改善等方面的表现,将目标股价上调12.3%,至6400韩元。然而,由于国际客运票价恢复缓慢,第四季度营业损益可能再次转为亏损,因此维持投资评级不变,仍为“持有”。
KB证券研究员强成镇在当天的报告中指出:“燃料使用量的减少和负债率的下降是积极的,但国际客运单价仍然较低,预计第四季度营业损益将再次转为亏损。”
燃料使用量的减少也对业绩改善起到了积极作用。通过缩减低收益的东南亚航线运营,并增加燃料效率高的新型飞机比例,预计燃料使用量较去年同期减少了13%。由于处置固定资产收益等因素,净利润也超出市场预期492亿韩元。
未来业绩的关键在于国际客运单价的恢复。尽管第三季度国际客运单价较去年同期有所上涨,但仍未达到战争爆发前的第一季度水平。虽然由于缩减东南亚航线的运营,盈利能力较高的航线的运营结构改善效果持续,但分析认为,自第二季度以来急剧上涨的燃料费用未能充分反映在票价中。
强研究员预测:“如果第四季度国际客运单价仍未能反映油价上涨,第四季度营业损益可能再次转为亏损,2027年油价下跌的受益也可能减半。”
※ 本报道经人工智能(AI)系统翻译与编辑。