受人工智能(AI)需求推动的内存半导体繁荣预计将在2028年迎来拐点。三星电子和SK海力士预计将在明年继续受益于高带宽内存(HBM)和通用DRAM的双重强势,但分析认为,随着全球新工厂的投产和中国的积极扩产,因供不应求导致的价格上涨可能会减缓。
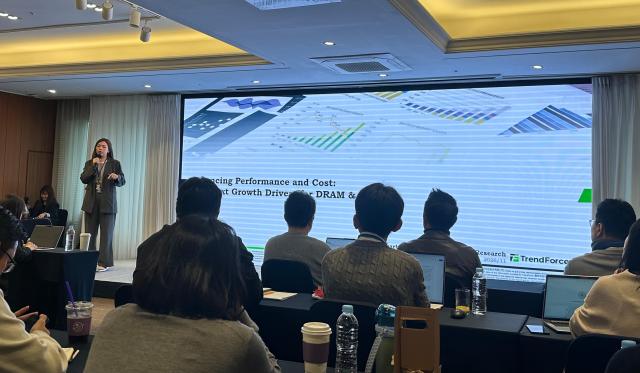
在18日于首尔江南区的Oakwood Premier COEX Center举行的“TrendForce路演韩国2026”上,TrendForce高级分析师艾莉·王以“性能与成本的平衡:DRAM·HBM的下一代增长动力”为主题发表演讲,提出内存价格的转折点可能出现在2028年中旬。
预计在明年之前,内存价格将持续强势。TrendForce预测,2027年第一季度通用DRAM的合同价格将比上一季度上涨5%至10%。第二季度预计上涨3%至8%,第三和第四季度分别上涨0%至5%。虽然价格上涨幅度将减缓,但内存供不应求的情况仍将持续。
AI基础设施投资的扩大支撑了需求。TrendForce预计,全球主要云服务提供商(CSP)的设备投资今年增长104%,明年还将增长60%。明年的投资规模预计将达到约1.5158万亿美元。
HBM的生产扩张也限制了通用DRAM的供应。预计明年HBM的供应比特将比去年增长65.7%,而用于PC的DRAM则预计减少7.9%。在整体DRAM供应比特中,服务器相关产品的比例预计将达到67%。
王分析师指出:“HBM4的生产需要比通用DRAM多3至4倍的晶圆,因此预计到2027年DRAM价格不会转为下跌。”
然而,从2028年开始,供应环境可能会发生变化。预计三星电子、SK海力士和美光等公司推动的新生产设施将在2028年至2030年投入运营,从而扩大生产能力。如果AI投资的增长速度放缓,增加的供应可能无法被需求充分吸收。
尤其是中国的积极扩产成为一个变数。TrendForce预计,中国CXMT的DRAM生产能力将在今年底从每月30万片增加到明年年底的36万片,增长20%。同一时期,三星电子预计将从每月75万片增加到84.5万片,SK海力士则将从61.5万片增加到69.5万片,分别增长13%。中国的扩产速度超过了国内企业。
此外,HBM市场的增长速度也预计将发生变化。王分析师提出,HBM的出货增长率可能从2027年的约50%放缓至2028年的约10%。不过她补充说,2028年的数据仍在审查中。随着AI半导体中HBM的搭载量增长速度放缓,主要内存厂商的生产能力扩张可能会改变供需环境。
王分析师表示:“到2027年,AI投资的扩大和HBM生产的增加将使内存需求保持稳健的增长趋势,但由于主要半导体厂商的新工厂将在2028年开始运营,因此之后的需求增长速度和供应扩张速度将左右内存市场的走向。”
※ 本报道经人工智能(AI)系统翻译与编辑。